








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O saldo do Ativo Não Circulante, em 31/12/2007, é:
Dentre as alternativas abaixo, identifique a que só possui bens tangíveis.
Sistemas aplicativos – software; móveis e utensílios; instalações e direitos sobre recursos naturais.
Benfeitorias em propriedades arrendadas; peças e conjuntos de reposição; marcas, direitos e patentes industriais e participações em fundos de investimentos.
Benfeitorias em propriedades arrendadas; direitos sobre recursos naturais; participações em sociedades coligadas e controladas e gastos preliminares de operação.
Equipamento de processamento eletrônico de dados; peças e conjunto de reposição; ferramentas e imóveis não de uso.
Direitos de uso de telefones; equipamentos de processamento eletrônico de dados e marcas, direitos e patentes industriais.
Se uma empresa efetuar a venda de um ativo permanente, receber à vista e auferir lucro de R$ 20.000, o registro desse evento contábil não afetará o capital circulante líquido porque tanto a conta de destino — disponibilidades — quanto a conta de origens — ativo permanente — fazem parte do ativo.
A empresa pode apresentar o saldo líquido das contas de ativo permanente imobilizado em seu balanço patrimonial, desde que divulgue, em nota explicativa, a composição dos ativos, a metodologia de apuração da depreciação e os respectivos saldos.
As culturas permanentes ou periódicas de árvores ou vegetações devem ser registradas no ativo permanente imobilizado.
No ativo permanente intangível, serão contabilizados os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade.
O total dos ativos da Cia. Alpha montava, em 31-12-2007, a R$ 860.000,00 e o de sua controlada, a Cia. Beta, R$ 420.000,00. Na mesma data, a Cia. Alpha tinha um crédito de 50.000,00 em relação à sua controlada devido a empréstimos efetuados; o valor de seu investimento na sua controlada correspondia a R$ 160.000,00. É correto afirmar que, efetuando-se o Balanço Patrimonial Consolidado das duas companhias, o valor total do Ativo Consolidado corresponde, em R$, a
1.050.000,00.
1.070.000,00.
1.120.000,00.
1.180.000,00.
1.230.000,00.
Nas operações de incorporação realizadas entre partes independentes e vinculadas, a efetiva transferência de controle e os ativos da sociedade a ser incorporada deverão ser contabilizados pelo seu valor histórico, coadunando o princípio do custo como base de valor.
O ativo permanente é igual a R$ 33.250.
O ativo permanente totaliza R$ 150.844,00.
O ativo circulante totaliza R$ 3.196,00.
A empresa Balanceamentos Exatos Ltda., em 31 de dezembro de 2007, mandou elaborar o balanço patrimonial com base nas seguintes contas e respectivos saldos:
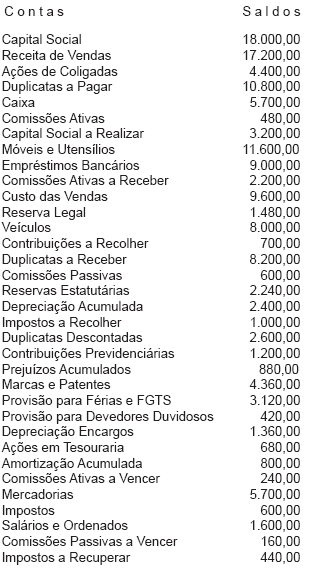
A elaboração do balanço geral, nos termos da Lei n. 6.404/76, com as alterações cabíveis, certamente, vai apurar o valor de
R$ 25.840,00 no ativo permanente.
R$ 24.860,00 no passivo circulante.
R$ 19.380,00 no ativo circulante.
R$ 17.680,00 no patrimônio líquido.
R$ 1.840,00 no resultado do exercício.
O ativo permanente é igual a R$ 1.680.000,00.
As contas  aumentam por
 e diminuem por
 .
Preenchem correta e respectivamente as lacunas de I a III:
patrimoniais; crédito; débito.
do Ativo; débito; crédito.
do Passivo Exigível; débito; crédito.
do Patrimônio Líquido; débito; crédito.
integrais; crédito; débito.
Com base na Lei 11.638 de 28/12/2007 e nos dados a seguir responda as questões 55 e 56.
A Cia Carioca possuía, em 31/03/X0, R$ 200 na conta disponibilidades. Durante o mês de abril do ano de X0 ocorreram as seguintes operações:
O valor do saldo final das disponibilidades é de:
R$ 920;
R$ 720;
R$ 900;
R$ 700;
R$ 1.000.
O valor de aluguel pago no período corresponde a R$ 2.380,00.
O ativo flutuante corresponde a R$ 2.500.
O saldo final do ativo circulante, considerando-se o controle de estoques permanente pelo PEPS, foi de R$ 93.653,80.
É correto afirmar que no balanço, os elementos do ativo serão avaliados segundo alguns critérios. As aplicações em instrumentos financeiros, inclusive derivativos e em direitos e títulos de créditos deverão ser classificadas:
No ativo circulante ou no realizável a longo prazo deverão ser avaliadas pelo seu valor de mercado ou valor equivalente, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.
No ativo circulante pelo valor de custo de aquisição ou valor de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for superior, no caso das demais aplicações e os direitos e títulos de crédito.
No realizável a longo prazo os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for superior.
No ativo circulante, os investimentos em participação no capital social de outras sociedades pelo custo de aquisição.
No realizável a longo prazo, os direitos classificados no imobilizado, pelo custo de aquisição, adicionado ao saldo da respectiva conta de depreciação, amortização ou exaustão.
Uma empresa obteve um empréstimo no valor de $ 25.000, para capital de giro, com vencimento dentro do próprio mês e pagou no ato $ 1.500 a título de encargos financeiros. Esse fato implica aumento do
Ativo e Patrimônio Líquido, no valor de $ 25.000, diminuição do Passivo no valor de $ 1.500.
Ativo no valor de $ 25.000, redução do Passivo em $ 1.500 e aumento do Patrimônio Líquido em $ 23.500.
Patrimônio Líquido e Ativo em $ 23.500 e aumento do Passivo em $ 25.000.
Passivo em $ 25.000, aumento do Ativo em $ 23.500 e redução do Patrimônio Líquido em $ 1.500.
Patrimônio Líquido e Ativo em $ 23.500 e aumento do Passivo em $ 23.500.



