





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O total dos saldos finais de todas as contas do balancete deve corresponder ao total do ativo da empresa, já que as retificadoras de ativos e passivos devem ser compensadas com as contas de resultado consideradas no cômputo.
Um balancete de verificação, levantado com a finalidade de encerrar as contas de resultado do exercício, que apresente, para as contas patrimoniais, um total credor diferente do total devedor não estará necessariamente requerendo registro de acerto de erro de lançamento.
Os dados colhidos na Escrituração da Ville Gagnon S/A informam a existência dos seguintes valores em 31.12.01, data de encerramento do exercício:
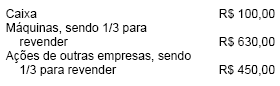
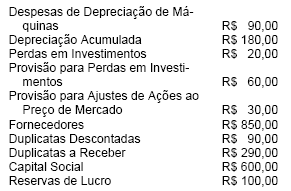
Organizando-se essas contas e respectivos saldos na forma de balancete, podemos não ter uma igualdade contábil, mas, certamente, teremos:
saldos credores de R$ 1.550,00
saldos devedores de R$ 1.220,00
ativo total com saldo de R$ 1.110,00
passivo exigível com saldo de R$ 940,00
diferença devedora no valor de R$ 330,00
A empresa Andaraí S/A extraiu de seu balancete o seguinte elenco resumido de contas patrimoniais:
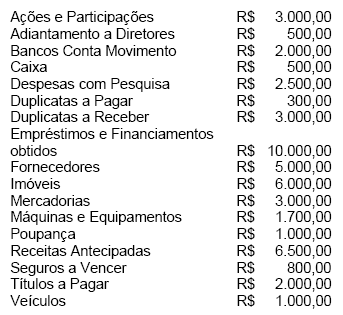
Assinale a opção que indica o valor correto.

R$ 1.200,00 é a diferença devedora.
R$ 1.200,00 é a diferença credora.
R$ 1.800,00 é a diferença credora.
R$ 17.300,00 é a soma dos saldos credores.
R$ 22.000,00 é a soma dos saldos devedores.
As Entidades Fechadas de Previdência Complementar – EFPC devem apresentar mensalmente balancetes à Secretaria de Previdência Complementar. Caso a entidade adote a administração unifundos de investimentos, os balancetes seriam:
Balancete de Operações Especiais, balancete de Operações Comuns e balancete Consolidado.
Balancete por Planos de Benefícios, balancete de Operações Comuns e balancete Consolidado.
Balancete por Planos de Benefícios e balancete Consolidado.
Balancete de Operações Comuns e balancete Consolidado.
Balancete de Operações Especiais e balancete Consolidado.
A conta "clientes" apresenta menor liquidez que a conta "benfeitoria em imóvel".
05. O balancete de verificação da Comercial Alvorada Ltda. apresentava, em 31 de dezembro, as seguintes contas com os seus respectivos saldos (em reais):
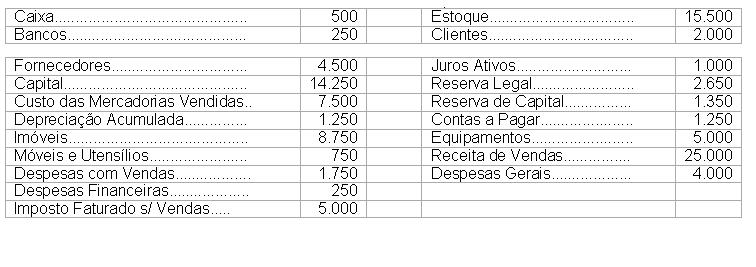
Informações complementares:
I- após os ajustes, as parcelas da Provisão para o Imposto de Renda e da Contribuição Social sobre o Lucro, somadas, são iguais R$ 2.500;
II- as contas integrantes do Patrimônio Líquido apresentavam seus saldos do balanço do exercício anterior.
Considerando os dados e as informações acima, a parcela relativa à Reserva Legal constituída no exercício encerrado foi igual a:
R$ 200
R$ 250
R$ 275
R$ 300
Abaixo estão relacionadas as trinta contas movimentadas pela Cia. Comercial Aliança, conforme Razão Geral de 31.12.00 (data do encerramento do exercício social)
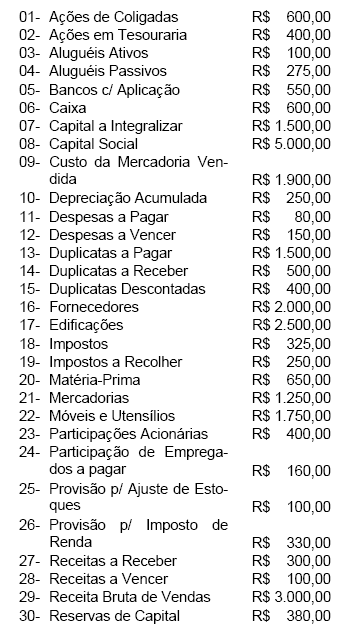
Exclusivamente baseados nos saldos acima, podemos afirmar que a empresa apresenta
Saldos devedores no valor de R$ 11.000,00
Ativo permanente no valor de R$ 5.250,00
Passivo exigível no valor de R$ 4.420,00
Patrimônio líquido no valor de R$ 3.880,00
Patrimônio bruto no valor de R$ 8.500,00

