





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Uma empresa foi criada no dia 1º de um certo mês, e, durante os primeiros 30 dias, ocorreram as seguintes transações, em ordem cronológica:
Constituição e integralização, em dinheiro, do capital social R$ 30.000,00
Pagamento por material utilizado na instalação R$ 800,00
Pagamento de impostos R$ 1.200,00
Recebimento por serviços prestados R$ 4.500,00
Pagamento de aluguéis R$ 2.300,00
Compra de imóvel a prazo R$ 5.000,00
Pagamento de despesas diversas R$ 900,00
Recebimento por serviços prestados R$ 6.000,00
Pagamento de salários R$ 4.000,00
R$ 45.000,00
R$ 44.300,00
R$ 45.500,00
R$ 40.500,00
Caso a empresa receba aporte de capital de um sócio no valor de R$ 20.000 e destine esse recurso para pagamento de todas as dívidas de curto prazo, então, a movimentação no demonstrativo do fluxo de caixa será nula, pois as atividades de financiamento movimentarão o mesmo montante a débito e a crédito.
O Ativo Circulante e o Passivo Circulante correspondem, respectivamente, a
R$ 7.000 e R$ 13.000.
R$ 11.000 e R$ 22.000.
R$ 18.000 e R$ 13.000.
R$ 22.000 e R$ 15.000
R$ 33.000 e R$ 28.000.
O lucro operacional apurado no período, antes dos impostos e contribuições, é igual a R$ 10.103,00.
Considere que a empresa recebeu receitas antecipadas no período no valor de R$ 800,00; contratou e pagou seguros no valor de R$ 500,00; recebeu 70% das receitas do período e pagou todas as despesas incorridas no período, exceto o diferencial de folha de pagamento apropriado; a receita antecipada realizada no período corresponde a R$ 10.500,00; as receitas de juros foram incorporadas aos investimentos e a despesa de juros foi paga. Nessa situação, o saldo inicial do ativo circulante disponível da empresa é igual a
O valor total dos itens classificados no Ativo Investimentos é:
R$ 271.000
R$ 261.000
R$ 182.000
R$ 135.000
R$ 126.000
A Cia. Comercial em 31/03/2006 levantou um balancete de verificação, apresentando as seguintes contas com seus respectivos saldos:
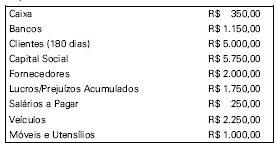
Durante o mês de abril ocorreram os seguintes fatos:
I. aquisição à vista de mercadorias para revenda, isentas de impostos, no valor de R$ 50,00;
II. efetuado depósito em banco no valor de R$ 250,00;
III. recebimento de clientes no valor de R$ 500,00.
Considerando a posição inicial e que, no mês, não ocorreram outros fatos além dos mencionados, o valor do ativo circulante em 31/04/2006 era igual a:
R$ 1.750,00.
R$ 5.500,00.
R$ 6.500,00.
R$ 6.750,00.
R$ 10.500,00.
A consolidação operacional das demonstrações financeiras consiste em apresentar o conglomerado financeiro como se fosse uma única entidade econômica. De acordo com o COSIF, as demonstrações contábeis consolidadas exigidas nos termos da legislação vigente são:
O balancete de verificação da empresa Satélite apresenta as seguintes contas e respectivos saldos em 31.12.04:
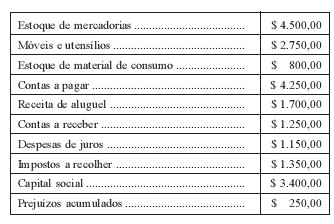
$ 3.150,00.
$ 3.700,00.
$ 3.950,00.
$ 2.350,00.
$ 2.900,00.
Os valores da receita operacional bruta (vendas brutas) e da receita operacional líquida (vendas líquidas) da Cia. Maranhense de Máquinas Industriais em 31/12/2005, nessa ordem, foram, em R$, de:
De acordo com o balancete de verificação responda qual o resultado do exercício.
Débito
Débito Caixa ........................................................ 50.000,00
Despesas pagas antecipadamente ..................... 100.000,00
Despesas operacionais ........................................150.000,00
Despesas Diferidas ............................................. .200.000,00
Crédito
Crédito Amortizações acumuladas .................................... 50.000,00
Capital social.......................................................................100.000,00
Provisão para crédito de liquidação duvidosa ...................150.000,00
Receita de venda.................................................................200.000,00
Diante do exposto, pode-se afirmar que o resultado do período é de:
lucro de R$ 50.000,00.
prejuízo de R$ 150.000,00.
lucro de R$ 150.000,00.
prejuízo de R$ 200.000,00.
resultado do período igual a ZERO.
Em 31 de dezembro, o Livro Razão apresentava as seguintes contas com seus respectivos saldos:
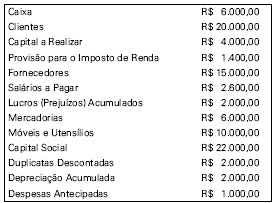
Com os dados fornecidos, na elaboração do balancete de verificação, o somatório dos saldos das contas de natureza credora indicou o seguinte valor:
R$ 39.000,00.
R$ 43.000,00.
R$ 45.000,00.
R$ 47.000,00.
R$ 49.600,00.
O ativo circulante totaliza R$ 20.380,00.
A empresa Yazimonte Industrial S/A levantou os seguintes saldos para o balancete de 31/12/2005:
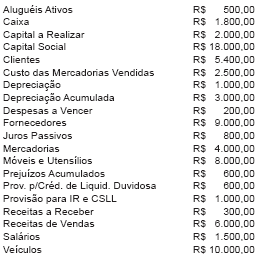
Fazendo a correta classificação das contas acima, certamente, vamos encontrar saldos devedores no valor de
R$ 31.900,00.
R$ 32.500,00.
R$ 38.100,00.
R$ 38.400,00.
R$ 39.200,00.
A principal finalidade do Balancete de Verificação do Razão é
evidenciar o Patrimônio Líquido da entidade.
demonstrar o crédito apurado.
demonstrar a exatidão da equação do patrimônio.
colocar em destaque o Ativo Líquido da entidade.
relacionar as contas, de acordo com seus respectivos saldos e verificar a igualdade entre a soma dos saldos devedores e credores.
A firma Campos Campestres Ltda. extraiu do livro Razão os seguintes saldos para elaborar o balancete de verificação em 31 de dezembro de 2005.
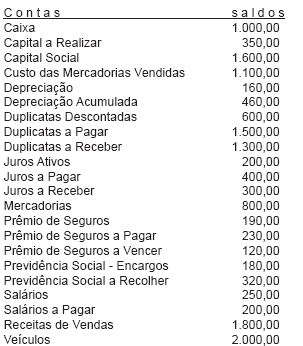
Eventuais diferenças encontradas entre saldos devedores e credores devem-se ao saldo anterior da conta Lucros ou Prejuízos Acumulados, que ainda não está atualizado nem constou da relação acima.
O balancete de verificação elaborado a partir das contas acima vai evidenciar saldos devedores no valor de

R$ 6.340,00.
R$ 6.860,00.
R$ 7.750,00.
R$ 8.070,00.
R$ 8.270,00.
Os valores do custo das mercadorias vendidas (CMV) e do lucro operacional bruto (Lucro Bruto) da Cia. Maranhense de Máquinas Industriais em 31/12/2005, nessa ordem, foram, em R$, de:
A empresa Comércio & Serviços Generais S/A, apresenta as seguintes contas e respectivos saldos, em 31 de dezembro de 2004.
Contas | saldos | Contas | saldos |
Ações de Coligadas | 260 | Lucros Acumulados | 90 |
Aluguéis Ativos | 52 | Máquinas e Equipamentos | 300 |
Amortização Acumulada | 35 | Materiais | 160 |
Bancos c/Movimento | 140 | Mercadorias | 240 |
Caixa | 215 | Móveis e Utensílios | 280 |
Capital a Integralizar | 75 | Produtos Acabados | 180 |
Capital Social | 700 | Prov. p/Créditos Liquidação Duvidosa | 90 |
Clientes | 210 | Provisão para Férias | 45 |
Depreciação Acumulada | 110 | Provisão para Imposto de Renda | 80 |
Despesas a Pagar | 55 | Provisão p/Perdas Investimentos | 70 |
Despesas a Vencer | 60 | Receitas a Receber | 95 |
Despesas Gerais | 176 | Receitas a Vencer | 140 |
Despesas Pré-Operacionais | 105 | Receitas de Vendas | 500 |
Devedores Duvidosos | 65 | Reservas de Capital | 130 |
Duplicatas Descontadas | 70 | Reservas Estatutárias | 25 |
Duplicatas a Pagar | 230 | Reserva Legal | 95 |
Duplicatas a Receber | 220 | Salários e Ordenados | 102 |
Encargos de Depreciação | 124 | Títulos a Pagar | 490 |
Financiamentos Bancários | 250 | Títulos a Receber | 200 |
Fornecedores | 110 | Veículos | 200 |
ICMS a Recuperar | 10 | ICMS sobre Vendas | 50 |
Elaborando-se o balancete geral de verificação com os saldos supra indicados, certamente, encontraremos
contas patrimoniais com saldos credores, somando R$ 2.465,00.
contas patrimoniais com saldos devedores, somando R$ 2.500,00.
contas de natureza devedora, com saldos no valor de R$ 3.017,00.
contas de natureza credora, com saldos no valor de R$ 3.392,00.
saldos devedores e credores, igualmente, no valor de R$ 3.467,00.
Ao elaborar seu balanço patrimonial de 31.12.04, com as contas do balancete apresentado na questão 44, destinando R$ 10,00 para pagamento do imposto de renda e R$12,00 para dividendos obrigatórios, a empresa apresentará patrimônio líquido no valor de
Para a elaboração do balancete ou balanço, as receitas e as despesas devem ser computadas até o último dia do mês ou semestre civil, independentemente de ser dia útil ou não, data que prevalecerá no preenchimento das demonstrações financeiras.

