







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando-se que o saldo inicial da conta seguros antecipados corresponda a R$ 1.100,00 e que o saldo inicial da conta seguros a pagar seja igual a R$ 800,00, é correto afirmar que a empresa desembolsou o equivalente a R$ 7.400,00 no pagamento de seguros contratados.
Considere que a empresa não movimentou as contas de ativo permanente diferido, exceto pelo ajuste do final de exercício. Então o saldo inicial do ativo permanente diferido é igual a
Considere que a empresa pague R$ 20.000 de seus empréstimos a pagar de longo prazo e efetue a baixa, por depreciação total e obsolescência, de R$ 10.000, da conta computadores. Nessa situação, o saldo do ativo permanente imobilizado é igual a
Caso a empresa resolva comercializar seu ativo permanente imobilizado por R$ 100.000, ocorrerá um decréscimo de R$ 2.000 no resultado do exercício.
Considerando-se que o saldo inicial da conta telefone prépago correspondia a R$ 1.600,00 e que o saldo inicial da conta telefone a pagar seja R$ 860,00, então o valor pago referente a telefone, no período, é de R$ 1.530,00.
O Lucro Bruto apurado na Demonstração do Resultado do Exercício foi de
R$ 1.000.
R$ 2.000.
R$ 4.000.
R$ 5.000.
R$ 7.000.
O saldo do resultado líquido, antes de tributos, obtido na demonstração do resultado do exercício (DRE) é igual a
Uma firma de prestação de serviços apresentava, ao final de um período, os seguintes saldos de contas do razão:
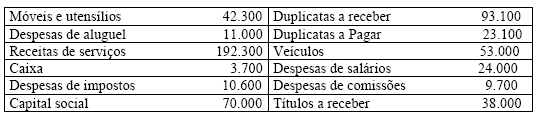
O balancete de verificação referente a todas essas contas apresentaria o total de
328.600
267.700
274.300
312.700
285.400
Com base nos dados fornecidos pode-se afirmar que o resultado obtido pela empresa, no período foi um
resultado negativo.
lucro de 18.000.
resultado positivo.
prejuízo de R$ 12.000.
resultado nulo.
O passivo exigível em longo prazo totaliza R$ 213.000,00.
Uma firma comercial apresentava, ao final de um período, os seguintes saldos de contas do razão:
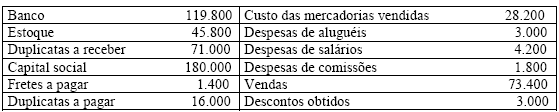
O balancete de verificação referente a todas essas contas apresentaria o total de
273.800
302.500
262.600
254.200
315.400
O saldo do patrimônio líquido, antes da incorporação do resultado do exercício, é de R$ 399.038,00.
O valor de tributos pagos no período correspondeu a R$ 12.830.
Pode-se afirmar que os saldos do Ativo Total e do Passivo Circulante são, respectivamente,
R$ 19.800 e R$ 4.000.
R$ 12.100 e R$ 11.600.
R$ 10.900 e R$ 5.600.
R$ 5.900 e R$ 6.200.
R$ 5.600 e R$ 5.300.
O Resultado do Exercício é de:
R$ 5.000,00.
R$ 10.000,00.
R$ 15.000,00.
R$ 20.000,00.
O valor de combustíveis adquiridos no período correspondeu a R$ 330.
Com base no balancete de verificação apresentado, o saldo final do ativo permanente investimentos é igual a
Considere que a empresa registrou, ao longo do período em análise, R$ 800,00 referentes a recebimentos antecipados e a receita antecipada que foi realizada no período corresponde a R$ 10.500,00. Nessa situação, o saldo inicial da conta de receita antecipada é igual a
R$ 11.300,00.
R$ 10.350,00.
R$ 11.150,00.
R$ 1.250,00.



