







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Após a apuração do resultado do exercício e desconsiderando os efeitos fiscais, o Balanço Patrimonial evidenciará Ativo Não Circulante e Patrimônio Líquido, respectivamente, de
R$ 5.700,00; R$ 12.100,00.
R$ 6.100,00; R$ 11.400,00.
R$ 7.400,00; R$ 11.000,00.
R$ 8.200,00; R$ 10.000,00.
Após a apuração do resultado do exercício e desconsiderando os efeitos fiscais, a Demonstração do Resultado evidenciará um Lucro Líquido referente ao exercício de 2022 no valor de
R$ 1.000,00.
R$ 1.400,00.
R$ 1.800,00.
R$ 3.600,00.
Conforme a Norma Brasileira de Contabilidade (NBC TA 330), a natureza do procedimento de auditoria se refere à sua finalidade e ao seu tipo. Logo, os testes de controle visam verificar se:
I - Os fatos contábeis foram registrados adequadamente.
II - As transações estão em conformidade.
III - As demonstrações contábeis estão livres de distorções relevantes.
IV - As atividades de controle foram e continuam sendo observadas e aplicadas.
Em relação aos itens apresentados, podemos afirmar que:
os itens IV e II são falsos.
somente o item IV é verdadeiro.
somente o item III é verdadeiro.
os itens I e III são verdadeiros.
somente o item I é verdadeiro.
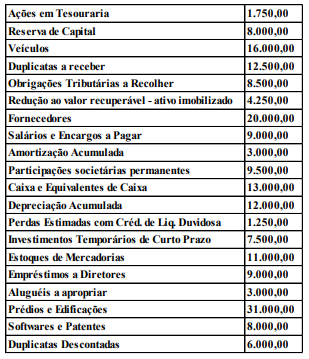
Para resolução das questões de número 36 a 40, considere o balancete a seguir, que contém apenas contas patrimoniais da Cia. Cavalo:
Na data do balancete, o Índice de Liquidez Corrente da Cia. Cavalo corresponde a (considere apenas duas casas decimais após a vírgula):
0,99.
1,01.
1,08.
1,11.
1,05.
O resultado do exercício, em Reais, foi:
95.000.
(95.000).
105.000.
(105.000).
125.000.
Em relação ao balancete de verificação de uma empresa, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Os saldos para elaboração do balancete de verificação são extraídos diretamente do livro diário da entidade.
II. O fato de o somatório dos saldos devedores ser igual aosomatório dos saldos credores significa que a escrituração contábil está totalmente em conformidade com os fatos contábeis da entidade.
III. O balancete de verificação evidencia uma relação de contas patrimoniais e de resultado com seus respectivos saldos extraídos dos registros contábeis em determinada época.
I, II e III.
Apenas I e II.
Apenas I e III.
Apenas II e III.
Apenas III.
Em seu balancete de verificação referente a 31/03/2023, a Cia. Alfa apresentou um montante de $ 126.000 de ativos circulantes e $ 90.000 de passivos circulantes. Qual é o efeito em seu indicador de liquidez corrente em função do pagamento à vista de despesas administrativas no valor de $ 6.000 e do reconhecimento dos salários a pagar no mesmo valor?
Aumenta 0,15.
Passa a ser de aproximadamente 1,43.
Reduz para aproximadamente 1,33.
Aumenta 0,10.
Reduz de 1,40 para 1,25.
O registro do movimento do período, bem como os saldos respectivos, credores ou devedores estão disponíveis no balancete de verificação
de duas colunas.
de duas e de quatro colunas.
de oito colunas.
de quatro e de seis colunas.
O Balancete de Verificação é utilizado para:
I. Apresentar o resultado do exercício.
II. Verificar a exatidão dos saldos das contas.
III. Substituir o Balanço Patrimonial.
IV. Registrar as operações financeiras.
Quantos dos itens acima está(ão) CORRETO(S)?
Todos os 4.
Apenas 3 deles.
Apenas 2 deles.
Apenas 1 deles.
O balancete de verificação contábil é um documento que fornece uma visão instantânea da saúde financeira de uma empresa, refletindo seus ativos e passivos em tempo real.
Certo
Errado
A relação de todas as contas que possuem saldo e/ou foram movimentadas no período, contendo os totais debitado e creditado em cada conta e os respectivos saldos, é o que, em contabilidade, se denomina:
Balancete de Patrimônio.
Balancete de Verificação.
Balanço Geral.
Demonstração do Resultado.
Demonstrativo Consolidado.
A empresa WVB Ltda apresentou em 30.06.20X2 o Balancete de Verificação, conforme quadro a seguir:
SALDO INICIAL R$ | MOVIMENTAÇÃO R$ | SALDO FINAL R$ | ||||
CONTAS | DÉBITO | CRÉDITO | DÉBITO | CRÉDITO | DÉBITO | CRÉDITO |
BANCOS | 50.000 | 40.000 | 40.000 | |||
ESTOQUES | 40.000 | 20.000 | 15.000 | 45.000 | ||
CLIENTES | 60.000 | 18.000 | 53.000 | |||
FORNECEDORES | 40.000 | 10.000 | 30.000 | |||
IMPOSTOS A RECOLHER | 10.000 | 10.000 | 8.000 | 8.000 | ||
CAPITAL SOCIAL | 100.000 | 100.000 | ||||
TOTAL | ||||||
Os campos em negrito do quadro acima, significam que devem ser inseridos valores, os quais o candidato deverá calcular para responder à questão. Com base na técnica de elaboração de balancetes e nos dados apresentados, analise as alternativas a seguir e assinale a correta.
O valor da movimentação à débito da conta Bancos é R$ 30.000,00
O valor da movimentação à crédito da conta Clientes é R$ 28.000,00
O valor da movimentação à débito da conta Fornecedores é R$ 15.000,00
O valor total da coluna movimentação à débito é R$ 100.000,00
A respeito do balancete de verificação, está correta a seguinte afirmativa:
O balancete de verificação é amplamente utilizado para verificação dos saldos das contas constantes do livro razão e é obrigatório pela legislação comercial e societária, no entanto, sua periodicidade de elaboração é recomendada como trimestral.
Os modelos de balancetes de verificação utilizados incluem o de oito colunas, que demonstra os saldos anteriores, o movimento, os saldos do período e os saldos atuais.
O balancete de verificação é, na prática, uma relação de contas patrimoniais, de resultado e evidencia as contas de compensação, com seus respectivos saldos, extraídos dos registros contábeis em determinada época.
O balancete de verificação, procedimento obrigatório e indispensável para a apuração do resultado do exercício, destina-se com exclusividade aos usuários externos à entidade.
Sabe-se que, no balancete de verificação da empresa “X”, em 31-12-X1 constavam os seguintes saldos nas contas (em R$ mil): Caixa: 25; Estoque de Mercadorias 45; Capital a realizar 30; Capital 140; Duplicatas a Pagar 10; Clientes 20; Veículo 25; Prejuízos Acumulados 20; Fornecedores 15.
Assinale a alternativa que indica a soma correta da(s) conta(s) do Ativo, Passivo e Patrimônio Líquido.
Ativo = R$ 145.000,00, Passivo = R$ 55.000,00 e Patrimônio Líquido = R$ 110.000,00
Ativo = R$ 90.000,00, Passivo = R$ 85.000,00 e Patrimônio Líquido = R$ 25.000,00
Ativo = R$ 85.000,00, Passivo = R$ 55.000,00 e Patrimônio Líquido = R$ 140.000,00
Ativo = R$ 115.000,00, Passivo = R$ 25.000,00 e Patrimônio Líquido = R$ 90.000,00
Ativo = R$ 25.000,00, Passivo = R$ 90.000,00 e Patrimônio Líquido = R$ 115.000,00
Com relação à soma das colunas do crédito e do débito separadamente em um balancete de uma empresa, como eles deverão se apresentar?
Iguais.
Diferentes.
Saldos negativos.
Saldos positivos.
Segundo o balanço de verificação apresentado, o passivo não circulante totalizou, em R$:
61.062,97
200.000,00
359.990,00
421.052,97
617.678,00
No exercício de 2020, a margem líquida da Sagitários A Ltda foi superior a 15%.
Certo
Errado
O balancete de verificação
é elaborado a partir dos saldos do livro diário e visa à conferência da igualdade matemática dos registros realizados a débito e a crédito.
é o instrumento correto para identificar eventos não registrados pelo contador no livro diário.
permite a identificação de eventos registrados em duplicidade pelo contador.
visa atender às necessidades de informação dos usuários externos, embora sua elaboração não seja obrigatória pela legislação comercial e societária.
de uma empresa, mesmo quando demonstra igualdade entre os saldos devedores e credores, não exclui uma possível ocorrência de erro nas demonstrações contábeis da empresa.
O Balancete de Verificação da Empresa São Benedito Ltda. apresentava, em 31/12/20X1, os saldos das seguintes contas:
Caixa e Bancos Conta Movimento: R$ 2.500,00
Duplicatas a Receber: R$ 2.650,00
Depreciação Acumulada: R$ 1.250,00
Capital Social Integralizado: R$ 11.500,00
Salários a Pagar: R$ 2.500,00
Mercadorias para Revenda: R$ 4.000,00
Fornecedores: R$ 2.900,00
Prejuízos Acumulados: R$ 3.000,00
Empréstimos a Pagar: R$ 5.000,00
Máquinas e Equipamentos: R$ 11.000,00
Tomando-se como base, exclusivamente, as informações acima, os valores do Ativo Total, Ativo não Circulante e Passivo Exigível são, respectivamente:
R$ 18.900,00; R$ 9.750,00 e R$ 8.500,00.
R$ 18.900,00; R$ 9.750,00 e R$ 10.400,00.
R$ 18.900,00; R$ 12.750,00 e R$ 7.500,00.
R$ 20.150,00; R$ 9.750,00 e R$ 8.400,00.
R$ 21.900,00; R$ 12.750,00 e R$ 10.400,00.
O balancete de verificação da Empresa Felicidade S/A apresentava as seguintes contas e saldos, referentes ao exercício de 31/12/2021:
Contas Contábeis | 31/12/2021 (R$) |
Bancos conta movimento | 80.000,00 |
Prêmios de seguros a apropriar | 40.000,00 |
Capital a integralizar | 180.000,00 |
Capital subscrito | 200.000,00 |
Ágio na emissão de ações | 35.000,00 |
Caixa | 45.000,00 |
Estoques | 95.000,00 |
Espréstimos obtidos | 140.000,00 |
Prejuízos acumulados | 30.000,00 |
Fornecedores | 95.000,00 |
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,
R$ 550.000,00 / (-) R$ 10.000,00.
R$ 500.000,00 / R$ 20.000,00.
R$ 550.000,00 / R$ 20.000,00.
R$ 470.000,00 / R$ 25.000,00.
R$ 450.000,00 / (-) R$ 10.000,00.



