





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Quando a conta de adiantamentos a fornecedores é creditada, há um(a)
aumento do ativo.
redução do ativo.
aumento do passivo.
redução do passivo.
redução do patrimônio líquido.
O Patrimônio Líquido (PL) é representado pela diferença entre o total do Ativo e o dos componentes do Passivo junto a terceiros da empresa. Sobre o Patrimônio Líquido, analise as assertivas abaixo.
I. O capital de terceiros é constituído pelo total dos saldos de todas as contas que compõem o subgrupo Patrimônio Líquido, do Ativo.
II. O total bruto dos passivos com terceiros de uma empresa é demonstrado exclusivamente pelo saldo do subgrupo Circulante do Passivo.
III. O total dos investimentos que a empresa faz para a constituição dos seus ativos é revelado pelos subgrupos Exigível a Longo Prazo e Circulante do Passivo.
IV. Com relação à alternativa III, imediatamente anterior, deve ser considerado que os investimentos praticados pela organização estão sempre expressos nos diferentes subgrupos do Ativo.
É correto o que se afirma em
I, apenas.
II e III, apenas.
I, II, III e IV.
III, apenas.
IV, apenas.
Em 31/12/1013, a Cia. W reconhecia em seu balanço patrimonial, por R$ 50.000,00, softwares que haviam sido comprados de terceiros por R$ 30.000,00. Estes estavam avaliados a valor justo. Em 2014 a empresa passou a avaliar os seus ativos intangíveis ao custo.
De acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, assinale a opção que indica o procedimento contábil a ser efetuado pela empresa e o efeito decorrente da aplicação.
Retificação de Erro; deve-se refazer o balanço patrimonial do ano anterior.
Mudança de Estimativa; deve-se refazer o balanço patrimonial do ano anterior.
Mudança de Política Contábil; deve-se refazer o balanço patrimonial do ano anterior.
Mudança de Política Contábil; deve-se utilizar a nova avaliação a partir de 2014.
Incorreção material; deve-se utilizar a nova avaliação a partir de 2014.
Uma empresa controladora efetuou um adiantamento, para futuro aumento de capital em sua controlada, vinculado a uma disposição contratual irrevogável pela legislação.
O valor recebido como adiantamento para futuro aumento de capital, com o objetivo de atender à representação fidedigna, deve estar vinculado ao seguinte grupo do Balanço Patrimonial da controlada:
Ativo-Investimentos.
Passivo Circulante
Passivo não Circulante.
Patrimônio Líquido.
Outros resultados abrangentes.
A Cia. Endividada S.A. é uma companhia de capital aberto e, em 31/12/2014, realizou duas operações:
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 24 prestações mensais de R$ 4.000,00 cada. Se a empresa tivesse adquirido o caminhão à vista teria pagado R$ 75.000,00.
II. Emissão de 1.000 debêntures a R$ 100,00 cada, com taxa de juros compostos de 12% ao ano, com prazo de 8 anos e pagamentos anuais de R$ 20.130,28. Os custos de transação incorridos e pagos na emissão foram R$ 2.000,00. Na emissão desses títulos houve prêmio no valor de R$ 3.000,00.
O reconhecimento dessas duas operações, em conjunto, provocaram um aumento de
R$ 176.000,00, no passivo.
R$ 196.000,00, no passivo.
R$ 197.000,00, no ativo.
R$ 175.000,00, no ativo.
R$ 199.000,00, no passivo.
Em 30/06/2013 uma empresa adquiriu uma patente pelo valor de R$ 30.000.000,00. De acordo com a legislação aplicável ao setor de atuação da empresa, a patente poderá ser explorada com exclusividade por 30 anos, passando, após este período, a ser de domínio público. Em 31/12/2014, a empresa realizou o teste de recuperabilidade do custo (impairment) e obteve os seguintes valores para esta patente:
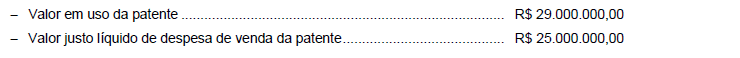
O valor contábil a ser evidenciado no balanço patrimonial da empresa, em 31/12/2014, relativo à referida patente é, em reais,
Considere as informações extraídas do Balanço Patrimonial e da Demonstração do Resultado do Exercício da empresa Horizonte, empresa comercial, referentes ao exercício de X2:
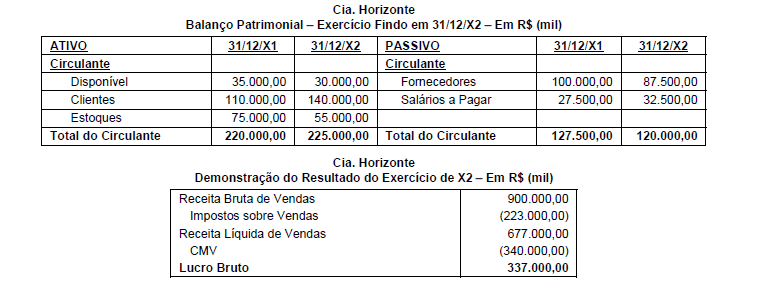
Com base nestas informações, o valor recebido de clientes em X2 foi, em milhares de reais,


