







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Balanços Patrimoniais da Empresa Internacional S.A. em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado para o ano de 2013 são apresentados a seguir (valores em reais):
Balanços Patrimoniais | 31/12/2012 | 31/12/2013 |
Ativo Circulante | 176.000 | 118.000 |
Caixa e Equivalentes de Caixa | 31.000 | 21.000 |
Clientes | 150.000 | 100.000 |
(-) E.P.C.L.D.(*) | (5.000) | (3.000) |
Ativo Não Circulante | 50.000 | 125.000 |
Investimentos | - | 50.000 |
Veículos | 100.000 | 80.000 |
(-) Depreciação Acumulada | (50.000) | (5.000) |
TOTAL DO ATIVO | 226.000 | 243.000 |
Passivo Circulante | 20.000 | 50.000 |
Fornecedores | 20.000 | 50.000 |
Passivo Não Circulante | 100.000 | 80.000 |
Empréstimos | 100.000 | 80.000 |
Patrimônio Líquido | 106.000 | 113.000 |
Capital Social | 100.000 | 140.000 |
Lucros Acumulados | 6.000 | (27.000) |
TOTAL DO PASSIVO | 226.000 | 243.000 |
Demonstração do Resultado − 01/01/2013 a 31/12/2013 | |
Receitas Líquidas de Vendas | 400.000 |
(-) Custo das Mercadorias Vendidas | (200.000) |
(=) Resultado Bruto | 200.000 |
(-) Despesas Operacionais | |
Salários | (145.000) |
Aluguel | (70.000) |
Energia Elétrica | (30.000) |
E.P.C.L.D.(*) | (3.000) |
Depreciações | (10.000) |
(-) Despesas Financeiras | (10.000) |
(+) Outras Receitas e Despesas | |
Lucro na venda de veículos | 35.000 |
(=) Resultado Líquido do Período | (33.000) |
(*) E.P.C.L.D.= Estimativa de Perdas com Créditos de Liquidação Duvidosa
Informações Adicionais:
− Os investimentos são avaliados pelo Método de Custo.
− Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
− O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
− Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
− As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
20.000,00
25.000,00
55.000,00
50.000,00
17.000,00
A respeito dos critérios de avaliação dos itens do ativo permanente imobilizado, assinale a alternativa correta.
Os itens poderão ser ajustados por depreciação, exaustão ou amortização.
Os bens do imobilizado poderão ser avaliados, pelo valor de mercado, a qualquer tempo.
No caso de bens alugados, a depreciação será registrada pelo locatário
A depreciação será aplicável aos bens corpóreos e incorpóreos.
Em nenhuma hipótese, o montante acumulado da depreciação poderá ser superior ao custo de aquisição.
No dia 01/12/2013 a empresa Endividada S.A. obteve um empréstimo do exterior no valor total de US$ 1.000.000,00 (um milhão de dólares), para ser pago integralmente (principal e juros) em 01/12/2014. A taxa de juros contratada foi 1% ao mês e as informações sobre as cotações da taxa de câmbio, em várias datas, eram as seguintes:
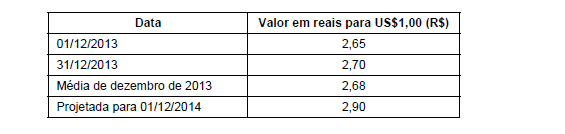
Com base nestas informações, o valor apresentado no Balanço Patrimonial da empresa Endividada S.A., em 31/12/2013, referente a este empréstimo foi, em reais,
Em 30/09/2012, uma empresa adquiriu veículos pelo valor de R$ 180.000,00. Todos os veículos têm vida útil econômica de 5 anos para a empresa e o valor residual estimado para todos os veículos, em conjunto, no final do 5º ano é R$ 30.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2012, a empresa realizou o teste de recuperabilidade do custo (“impairment”) para os bens do ativo imobilizado e identificou os valores disponíveis, conforme a tabela a seguir, referentes aos veículos adquiridos em 30/09/2012:
Data | Valor Justo | Valor em uso |
31/12/2012 | R$ 155.000,00 | R$ 170.000,00 |
O valor contábil dos veículos, considerados em conjunto, evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
172.500,00
180.000,00
155.000,00
170.000,00
171.000,00
O Patrimônio Líquido contábil da Empresa Riacho Fundo S.A., em 31/12/2012, era R$ 10.000.000,00. A Cia. Grande Rio adquiriu, em 31/12/2012, 40% das ações da Empresa Riacho Fundo S.A., pagando à vista o valor de R$ 6.000.000,00 e passando a ter influência significativa sobre a empresa investida. Sabe-se que na data da aquisição das ações, o valor justo líquido dos ativos e passivos identificáveis da Empresa Riacho Fundo S.A. era R$ 12.000.000,00, e a diferença para o Patrimônio Líquido contábil decorre do valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Empresa Riacho Fundo S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: ............................................................................................... R$ 900.000,00
− Pagamento de dividendos: ........................................................................................ R$ 200.000,00
Com base nestas informações, o valor reconhecido em Investimentos em Coligadas, no Balanço Patrimonial individual da Cia. Grande Rio, em 31/12/2014, foi, em reais,
O valor do Patrimônio Líquido da Cia. Bons Negócios, em determinada data, era R$ 36.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era, na mesma data, R$ 45.000.000,00. A Cia. Investidora adquiriu, nesta data, 60% das ações da Cia. Bons Negócios por R$ 33.000.000,00.
Sabendo que a Cia. Investidora passou a deter o controle da Cia. Bons Negócios e que a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da Cia. Bons Negócios, os valores reconhecidos no grupo Investimentos (no balanço individual da Cia. Investidora) e no grupo Intangíveis (no balanço consolidado) foram, respectivamente, em reais:
21.600.000,00 e 11.400.000,00
33.000.000,00 e 6.000.000,00
33.000.000,00 e 11.400.000,00
27.000.000,00 e 0,00 (zero)
27.000.000,00 e 18.000.000,00
Considere hipoteticamente que o Balanço Patrimonial de uma companhia, publicado em 31/12/20X1, apresentava as informações a seguir.
$ 30.
$ 40.
$ 50.
$ 60.
$ 70.
Assinale a opção que indica a correta classificação no balanço patrimonial de uma entidade.
A diferença entre o preço do estoque e seu custo, quando este é maior, é contabilizada no Passivo Circulante.
Participações permanentes no capital social de outras sociedades são contabilizadas no Ativo Intangível.
Dívidas dos sócios da empresa são contabilizadas no Passivo não Circulante, independente do prazo.
Um software que é parte integrante do respectivo hardware é contabilizado como Ativo Imobilizado.
Um imóvel de uma empresa comercial destinado a aluguel é contabilizado como Ativo Circulante.
A Cia. Piauí S.A. possuía em 30/06/2014 a seguinte situação patrimonial:
− Caixa e Equivalentes de Caixa: ..................................................................................... R$ 50.000,00
− Duplicatas a Receber de Clientes: ................................................................................ R$ 120.000,00
− Adiantamentos a Fornecedores: .................................................................................... R$ 25.000,00
− Fornecedores a pagar: .................................................................................................. R$ 60.000,00
− Adiantamentos de Clientes: ........................................................................................... R$ 35.000,00
− Capital Social: ............................................................................................................... R$ 100.000,00
Durante o mês de julho de 2014 a Cia. Piauí S.A. realizou as seguintes operações:
Data | Operação |
03/07/14 | Recebimento das mercadorias pagas anteriormente a fornecedores no valor de R$ 25.000,00. |
07/07/14 | Venda de estoque por R$ 65.000,00, recebendo 50% à vista e o restante para ser recebido em 10/08/2014, sem juros. O custo das mercadorias vendidas foi R$ 18.000,00 e os tributos incidentes sobre a venda foram R$ 11.000,00 para serem pagos em agosto de 2014. |
10/07/14 | Pagamento a fornecedores no valor de R$ 20.000,00. |
15/07/14 | Aumento de capital social, no valor de R$ 30.000,00, com um terreno. |
22/07/14 | Compra de estoques no valor de R$ 15.000,00, à vista. |
24/07/14 | Entrega das mercadorias ao cliente, referentes ao recebimento antecipado no valor de R$ 35.000,00. O custo das mercadorias entregues foi R$ 12.000,00 e os tributos incidentes sobre a venda foram R$ 6.000,00, para serem pagos em agosto de 2014. |
31/07/14 | Recebimento de duplicatas a receber de clientes no valor de R$ 50.000,00. |
Após o registro das operações acima, o valor total do ativo da Cia. Piauí S.A. em 31/07/14 era, em reais,
240.000,00
265.000,00
223.000,00
275.000,00
258.000,00



