







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O índice de Liquidez Geral é:
0,75.
1,15.
1,50.
1,37.
1,23.
Os saldos das contas retificadoras de ativo têm natureza inversa à dos saldos das contas retificadas.
Na Contabilidade, as contas podem ser classificadas como: patrimoniais ou de resultado. Marque a opção que contenha apenas contas patrimoniais:
Conta caixa, conta receita com vendas, conta capital social;
Conta caixa, conta bancos movimento, conta capital social;
Conta caixa, conta receita com vendas, conta despesas operacionais;
Conta caixa, conta bancos movimento, conta despesas operacionais.
Leia as afirmativas a seguir:
I. O Balanço Patrimonial indica o valor do patrimônio líquido.
II. As contas patrimoniais constam no balanço patrimonial.
Marque a alternativa CORRETA:
Uma função primordial da Contabilidade é o acompanhamento das mutações patrimoniais, sejam qualitativas ou quantitativas, evidenciando sua composição e os resultados obtidos. Na composição patrimonial de uma organização, os juros a apropriar incidentes sobre uma operação de crédito ou financiamento efetivada junto à uma instituição financeira, deverão ser classificados como:
Conta de resultado despesa.
Conta redutora do passivo circulante.
Conta qualificadora do ativo circulante.
Conta temporária do patrimônio líquido.
Conta compensatória demonstração dos fluxos de caixa.
Dentre as alternativas abaixo, assinale aquela que apresenta apenas contas contábeis patrimoniais de natureza devedora:
Provisão para créditos duvidosos, Amortização acumulada, Salários.
Caixa, Banco conta corrente, Fornecedores.
Clientes, Depreciação acumulada, Impostos federais.
Capital a integralizar, Ações em tesouraria, Encargos financeiros a transcorrer.
Adiantamentos de clientes, Duplicatas descontadas, Reserva para contingência.
As contas contábeis representam cada um dos elementos do Ativo, do Passivo e do Patrimônio Líquido. Acerca desse assunto, assinale a alternativa correta.
Possuem saldo de natureza credora as contas representativas do capital de terceiros (Passivo), capital próprio (Patrimônio Líquido) e Receita.
Se uma conta receber mais lançamentos a débito que a crédito, durante um período, essa conta apresentará saldo negativo na apuração.
O lançamento a crédito em uma conta implicará aumento do respectivo saldo.
As contas de Receita e Despesas seguem a mesma sistemática de Débito e Crédito.
O recebimento ou pagamento de aluguéis pode ser contabilizado em uma única conta denominada Aluguéis.
Três dessas contas são patrimoniais, e duas, de resultado.
As principais demonstrações contábeis, considerando o uso mais habitual delas, pelos diversos usuários, são o balanço patrimonial e a demonstração do resultado do exercício. Considerando as demonstrações citadas, assinale a alternativa que contém três contas de resultado e duas contas de patrimônio.
Custo com mercadoria vendida, Obrigações a pagar, Reserva de lucro, Reserva legal, Caixa.
Receita com venda de imobilizado, Despesa comercial, Salários a pagar, Impostos a recuperar, Compensação ativa.
Despesas administrativas, Custos com Mercadorias, Receita com vendas de bens, Despesas antecipadas e Dividendos a pagar.
Duplicatas a receber, Intangível, investimento em ouro, Reserva de lucro e Despesas comerciais.
Despesa com água, Despesa com luz, Despesa com telefone, Custo com serviços prestados e Receita financeira.
Observe a figura a seguir, representando o extrato bancário de um dia típico de movimentações financeiras.
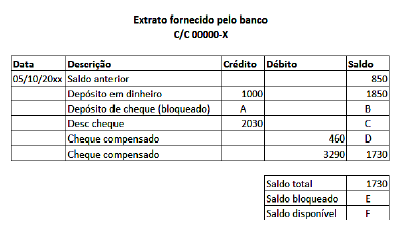
Considerando a figura apresentada, assinale a alternativa correta quanto à interpretação e à composição dos saldos.
Investimentos em Participações Societárias é uma conta
de resultado devedor.
patrimonial.
do passivo.
de resultado credor
Todas as contas utilizadas pela contabilidade podem ser classificadas em:
Contas patrimoniais e do patrimônio e do patrimônio líquido.
Patrimoniais e de despesas.
Patrimoniais e de receitas.
Patrimoniais e de resultados.
Todas as alternativas estão incorretas.
Considere as seguintes definições, a respeito dos grupos integrantes do balanço patrimonial.
I Dívidas fundadas e outros pagamentos que independam de autorização orçamentária.
II Bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
III Bens e valores que, apesar de não integrarem o patrimônio público, possam vir a afetá-lo no futuro.
IV Dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Essas definições correspondem, respectivamente, às denominações
passivo permanente, ativo financeiro, ativo compensado e passivo financeiro.
passivo financeiro, ativo financeiro, ativo compensado e passivo permanente.
passivo permanente, ativo permanente, ativo financeiro e passivo financeiro.
passivo permanente, ativo permanente, ativo compensado e passivo financeiro.
passivo financeiro, ativo permanente, ativo compensado e passivo permanente.
O recebimento de clientes no período corresponde a R$ 20.600,00.
No mês, a empresa recebeu de clientes o valor total de R$ 7.000,00.
Em 31/1/1991, o saldo da conta fornecedores era de R$ 2.000,00, porque a empresa adquiriu no dia 10/1/1991 mercadorias para revenda (a prazo) e não efetuou o pagamento ao fornecedor até o dia 31/1/1991.
O montante pago a fornecedores corresponde a R$ 6.250,00.



