







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando apenas as informações fornecidas, o valor do Passivo Circulante da companhia em 31-12-2006 representava, em R$,
O ativo permanente investimentos totaliza R$ 85.955,00.
Os saldos das contas patrimoniais a seguir foram extraídos do balancete de verificação da Cia. Querência, levantado em 31/12/20006:
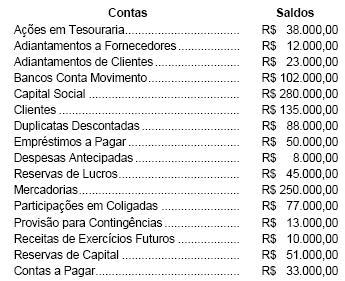
Os somatórios dos saldos devedores e credores corresponderam a, respectivamente, em R$,
Liquidez é a capacidade que um ativo possui de se transformar em moeda corrente. Para uma empresa que apresenta um Índice de Liquidez Corrente maior que 1, é VERDADEIRO afirmar que
Caso o saldo inicial do disponível seja de R$ 30.000, a empresa apresentará um saldo final do disponível capaz de saldar suas obrigações de curto prazo apresentadas na tabela.
Em 31.01.2007, o saldo da disponibilidade bancária da empresa era de R$ 95.000,00, conforme extrato. Na Contabilidade o saldo da conta Bancos c/ Movimento era de R$ 100.000,00. Na análise, ficaram comprovados os seguintes fatos: no dia 30.01.2007, a Contabilidade registrou pagamento de um cheque no valor de R$ 17.000,00 e que não apareceu no Extrato Bancário e no dia 31.01.2007 o banco creditou na conta da empresa o valor de R$ 12.000,00 e que a Contabilidade não registrou. No Mapa de Reconciliação Bancária partindo do saldo do Extrato Bancário, para se chegar ao saldo da Contabilidade, deverão ser feitos os seguintes ajustes:
soma-se o valor de R$ 5.000,00, como créditos não contabilizados.
soma-se o valor de R$ 17.000,00 como um débito bancário não registrado pelo banco e diminuise a importância de R$ 12.000,00 como um crédito bancário não registrado pela Contabilidade.
considera-se positivo o valor de R$ 12.000,00 como um débito no banco não correspondido na Contabilidade e negativo o valor de R$ 17.000,00 como um crédito na Contabilidade não correspondido com o respectivo crédito do Banco.
considera-se negativo o valor de R$ 12.000,00 como um crédito no banco sem o respectivo crédito na Contabilidade e positivo o valor de R$ 17.000,00 como um débito na Contabilidade sem o respectivo débito no banco.
Questão Anterior
Uma empresa desembolsa os seguintes valores: $ 200, em Aluguéis Passivos; $ 1.000, em Mercadorias; $ 100, em fretes para entrega de vendas; $ 400, em Fornecedores.
Com base nessas informações e sabendo-se que o valor da venda à vista de metade do estoque foi de $ 1.500, é possível afirmar que o resultado foi de:
(A) lucro no valor de $ 200;
(B) prejuízo no valor de $ 200;
(C) prejuízo no valor de $ 500;
(D) lucro no valor de $ 700;
(E) lucro no valor de $ 300.
Com base nos fatos descritos na questão anterior, é possível afirmar que o movimento líquido em Disponibilidade no período foi de:
aumento de $ 500;
redução de $ 200;
aumento de $ 300;
redução de $ 500;
aumento de $ 1000.
O ativo permanente imobilizado totaliza R$ 1.534.990,00.
O total do Capital de terceiros no período é:
R$ 135.000
R$ 172.000
R$ 212.000
R$ 231.000
R$ 443.000
Assinale a opção que agrupa apenas Contas Patrimoniais.
Caixa – Bancos – Despesas Financeiras
Estoque – Mercadorias – Custo das Mercadorias
Salários a Pagar – Clientes – Impostos a Recolher
Clientes – Fornecedores – Vendas.
Despesas Comerciais – Caixa – Bancos
O Ativo total da empresa monta em:
R$ 443.000
R$ 468.000
R$ 534.000
R$ 754.000
R$ 783.000
Considere que a empresa recebeu receitas antecipadas no período no valor de R$ 800,00; contratou e pagou seguros no valor de R$ 500,00; recebeu 70% das receitas do período e pagou todas as despesas incorridas no período, exceto o diferencial de folha de pagamento apropriado; a receita antecipada realizada no período corresponde a R$ 10.500,00; as receitas de juros foram incorporadas aos investimentos e a despesa de juros foi paga. Nessa situação, o saldo inicial do ativo circulante disponível da empresa é igual a
O valor total dos itens classificados no Ativo Investimentos é:
R$ 271.000
R$ 261.000
R$ 182.000
R$ 135.000
R$ 126.000
O total do ativo circulante é
$ 2.300.
$ 2.500.
$ 2.700.
$ 1.700.
$ 200.
No ano de 2004, a empresa pagou seguros no valor de R$ 70,00.
Considerando-se a totalização dos grupos do Balanço Patrimonial, a aquisição de um veículo a prazo provocará alteração no Ativo e no Passivo?:
Sim, aumento do Ativo e aumento do Passivo.
Sim, aumento do Ativo e redução do Passivo.
Sim, redução do Ativo e aumento do Passivo.
Sim, redução do Ativo e redução do Passivo.
Não, nenhuma alteração no Ativo nem no Passivo.
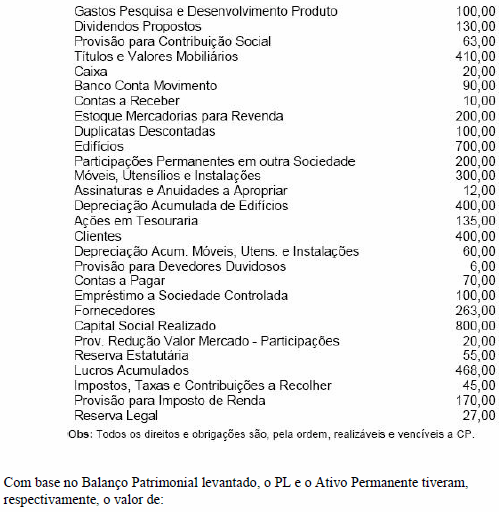
Para levantar um Balanço Patrimonial segundo a Lei nº 6.404/76 (Lei das Sociedades por Ações), foram fornecidos os seguintes dados:
Assinale a alternativa que contenha a variação do Disponível da Cia. Rigel no exercício de 20X1, em R$, com base nos dados a seguir, extraídos de sua escrituração:
Lucro líquido do exercício 520.000,00
Despesas de depreciação 90.000,00
Resultado positivo da equivalência patrimonial 50.000,00
Aumento do saldo da conta Clientes 130.000,00
Redução do saldo da conta Fornecedores 20.000,00
Pagamento de dividendos não provisionados 180.000,00
Venda de imobilizado sem lucro 60.000,00
230.000,00
290.000,00
310.000,00
440.000,00
520.000,00



