





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em uma empresa em continuidade, os lucros obtidos em determinado exercício social, após a distribuição de dividendos ou juros sobre capital próprio, devem ser destinados para lucros acumulados ou reservas de lucros.
Considerando-se uma disposição estatutária com previsão de distribuição de 25% do lucro líquido ajustado, uma companhia que apresente lucro líquido de R$ 500.000,00, reserva legal de R$ 10.000,00 e reserva de lucros a realizar de R$ 22.500,00, estará distribuindo um dividendo de R$ 100.000,00.
Se o estatuto da companhia for omisso quanto à parcela do lucro que deverá ser distribuído a título de dividendo, o acionista terá direito à metade do lucro ajustado. Na determinação dessa base de cálculo são deduzidos os valores:
transferidos para a conta de reserva de lucros a realizar.
da parcela referente a reservas constituídas por subvenções governamentais.
da parcela de lucros a realizar formados em exercícios anteriores.
da parcela referente às Reservas de Capital conseqüentes de doações.
referentes à reversão no exercício de saldo das reservas para contingências.
Constituir-se-á a Reserva de Contingência, até o limite de 25% das Provisões Matemáticas, quando houver:
déficit técnico
déficit ou superávit técnico
resultado nulo
superávit técnico
provisões matemáticas
A Companhia Capcap de Negócios apresenta os seguintes valores relacionados ao capital próprio:
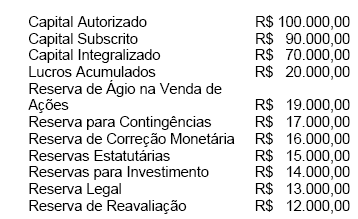
Agrupando corretamente os títulos acima, encontraremos

Capital Social no valor de R$ 100.000,00
Capital a Realizar no valor de R$ 30.000,00
Reservas de Lucros no valor de R$ 59.000,00
Reservas de Capital no valor de R$ 47.000,00
Patrimônio Líquido no valor de R$ 216.000,00
Assinale, entre as afirmativas abaixo, aquela que exprime uma informação correta.
Debêntures são títulos de crédito emitidos por sociedades anônimas que conferem a seus titulares direitos de créditos junto a ela nas condições constantes das escrituras de emissão ou dos certificados. Rendem participação nos lucros, mas não podem render juros, nem correção monetária.
Partes beneficiárias são títulos negociáveis sem valor nominal e estranhos ao capital social que podem ser criados pela sociedade anônima em qualquer tempo. O único direito que o detentor desses títulos tem é a participação nos lucros, que não poderá ser superior a quinze por cento do lucro apurado.
As participações estatutárias de debêntures, de empregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
As doações e subvenções para investimentos recebidas pela empresa, bem como o prêmio recebido na emissão de debêntures por ela lançadas no mercado, não constam da demonstração do resultado do exercício mas integram o patrimônio líquido como reservas de lucro.
O saldo de todas as reservas de lucro, excetuando-se apenas a reserva de contingência e a de lucros a realizar, não poderá ultrapassar o capital social.
A empresa possui R$ 2,5 milhões de reservas de lucros, que devem ser destinados integralmente para pagamento de dividendos, conforme dispõe a Lei n.o 6.404/76.

