







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A reserva formada por proposta dos órgãos da administração à Assembleia Geral de uma companhia, destinando parte do lucro com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente da perda julgada provável, cujo valor possa ser estimado, é denominada:
estatutária
de capital
de lucros
de lucros a realizar
de contingências
Considere os seguintes dados contábeis da Cia. Gama, antes da distribuição do Lucro Líquido do Exercício de 2012:
Capital Social em 31/12/2012 ................................................................................. R$ 500.000,00
Reserva Legal em 31/12/2012 ............................................................................... R$ 100.000,00
Reserva para Contingência em 31/12/2012 ........................................................... R$ 8.000,00
Reserva Estatutária em 31/12/2012 ....................................................................... R$ 25.000,00
Lucro Líquido do Exercício em 2012 ...................................................................... R$ 40.000,00
Resultado Positivo de Equivalência Patrimonial em 2012 ...................................... R$ 13.000,00
O estatuto da empresa é omisso quanto ao dividendo obrigatório, mas determina que, no mínimo 20% do Lucro Líquido do Exercício sejam destinados à Reserva Estatutária. Sabendo que houve reversão da Reserva para Contingência de R$ 8.000,00 em 2012, é correto afirmar que, em 2012, a Cia. Gama
constituiu Reserva Legal no valor de R$ 2.000,00.
distribuiu dividendos obrigatórios no valor de R$ 19.000,00.
transferiu o saldo da Reserva para Contingência para Reserva de Capital.
não pôde constituir Reserva Estatutária.
não pôde constituir Reserva de Lucros a Realizar.
A Lei no 11.638/07 estabelece que o somatório das reservas de lucros, excetuando-se as reservas para contingências, de incentivos fiscais e de lucros a realizar, não poderá ser superior ao montante do capital social da sociedade. Caso o referido somatório ultrapassar o Capital Social, caberá à assembleia deliberar sobre a aplicação do excedente, que poderá ser utilizado para:
Integralização ou aumento de caixa, desde que com a devida fundamentação, ou poderá ser distribuído como bônus.
Integralização ou aumento de capital, desde que com a devida fundamentação, ou poderá ser distribuído como dividendos.
Integralização ou aumento de reservas de capital, desde que com a devida fundamentação, ou poderá ser distribuído aos empregados.
Integralização ou aumento das reservas, desde que com a devida fundamentação, ou poderá ser distribuído aos diretores da empresa.
Comprar títulos da dívida pública, desde que com a devida fundamentação, ou poderá ser distribuído como dividendos.
Sobre contabilidade gerencial, avalie as seguintes afirmações:
I - Reservas de Lucros representam a retenção de parcelas provenientes dos ganhos da entidade, com o objetivo de preservar o patrimônio líquido para posterior destinação.
II - A conta Ajustes de Avaliação Patrimonial avalia o valor justo dos ativos e passivos, mas somente quando existe um mercado para um determinado ativo financeiro, como derivativos ou opções.
III - Reservas de Capital representam acréscimo ao Patrimônio Líquido que não transitam pela conta de resultado da companhia nem são provenientes de reavaliação de ativos.
Está correto o que se afirma em:
I, apenas;
III, apenas;
II e III, apenas;
I e III, apenas;
I, II e III.
Tipo de reserva que não poderá ultrapassar o capital social. Atingindo esse limite, a assembléia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social, ou, ainda, na distribuição de dividendos. Trata-se do(da)
Contingência.
Incentivo Fiscal.
Lucro a Realizar.
Legal.
Ajuste Acumulado de Conversão.
A reserva legal deverá ser constituída, obrigatoriamente, pela companhia, mediante destinação de 5% do lucro líquido do exercício, antes de qualquer outra destinação e com limitação de até 100% do capital social realizado.
O saldo das reservas de lucros deve obedecer aos seguintes critérios, exceto aquelas destinadas a contingências,
além das de lucros a realizar, que não poderão ultrapassar o capital social, sendo que, atingido esse limite, a assembléia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social, na distribuição de dividendos ou na compensação de prejuízos.
de incentivos fiscais e de lucros a realizar, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos.
de incentivos fiscais e de reserva de capital, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos.
de incentivos fiscais, reserva de capital e de lucros a realizar, que não poderão ultrapassar o capital social, sendo que, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos e na compensação de prejuízos.
reserva de capital e de lucros a realizar, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos e na compensação de prejuízos.
O saldo inicial da conta de Prejuízos Acumulados da Cia. Maringá em 01/01/2009 era R$ 80.000,00. No exercício de 2009, foram registrados os seguintes valores na escrituração contábil da empresa, em R$:
Aumento de capital em dinheiro........................... 130.000,00
Aumento de capital com incorporação
de reservas .......................................................... 150.000,00
Lucro Líquido do Exercício................................... 240.000,00
Dividendos Obrigatórios Propostos...................... 90.000,00
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
70.000,00.
160.000,00.
180.000,00.
90.000,00.
110.000,00.
Assinale a opção que se refere a reserva de lucros.
Ágio na emissão de ações.
Alienação de bônus de subscrição.
Depreciação acumulada.
Lucros a realizar.
Reavaliação.
O saldo de reserva para contingências não poderá ultrapassar o valor do capital social. Ao atingir esse limite, a assembléia deliberará sobre a aplicação do excesso no aumento do capital social ou na distribuição de dividendos.
Exceto no caso de disposição estatutária em contrário, a ação preferencial com dividendo mínimo participará dos lucros em igualdade de condições com as ações ordinárias, depois que estas receberem um dividendo igual ao mínimo.
No caso de o saldo das reservas de lucros — exceto as de contingências, de incentivos fiscais e de lucros a realizar — atingir o limite do capital social, a assembléia deliberará sobre a aplicação do excesso na integralização, no aumento do capital social ou na distribuição de dividendos do período em questão.
Considere que, após a apuração do dividendo mínimo obrigatório, uma empresa apresente, em reais, os seguintes valores.
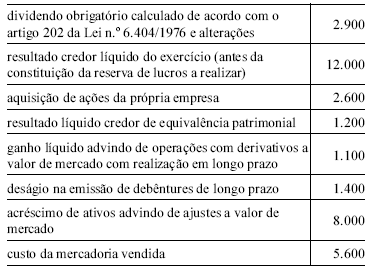
Nessa situação hipotética, já consideradas as modificações advindas da Lei n.° 11.638/2007, o valor a ser destinado para a reserva de lucros a realizar será de R$ 1.200.
Na empresa Companhia dos Itens S/A, o Patrimônio Líquido era assim formado de Capital Social de R$ 1.500.000,00, Reservas de R$ 200.000,00 e Lucros Acumulados de R$ 80.000,00, no exercício de 2006.
No encerramento do ano para fi ns de balanço, o resultado líquido do exercício, antes do imposto de renda, da contribuição social sobre o lucro, e das participações estatutárias, foi lucro de R$ 610.000,00.
Desse lucro a empresa mandou provisionar R$ 205.000,00 para pagamento de Imposto de Renda e Contribuição Social sobre o Lucro Líquido; e R$ 45.000,00 para Participação Estatutária de Empregados.
Mandou registrar, também, Participação de Administradores de 10%, Reserva Legal de 5% e o Dividendo Mínimo Obrigatório de 25%.
No exercício social em que esses fatos ocorreram o patrimônio líquido da empresa no balanço patrimonial passou a ser de
R$ 2.010.850,00.
R$ 2.027.050,00.
R$ 2.087.800,00.
R$ 2.104.000,00.
R$ 2.140.000,00.
O total das reservas de lucros é de:
21.000
16.000
14.000
10.000
A reserva de lucros a realizar deverá estar segregada na contabilidade, em subcontas distintas, de acordo com sua origem, ou seja, ganhos com equivalência patrimonial ou lucro nas vendas em longo prazo, uma vez que sua realização se dará em função de sua origem.
Considere que certa empresa registrou R$ 50.000,00 na reserva de lucros a realizar. No exercício subseqüente, ocorreu a realização do lucro, que não foi absorvido por prejuízos. Nesse caso, os R$ 50.000,00 devem ser acrescidos ao primeiro dividendo declarado após a realização.
A constituição de reserva de lucros a realizar é caracterizada pela redução do ativo permanente diferido.
Ao serem convertidas as demonstrações em moeda estrangeira, deverá ser apurada a variação cambial correspondente, cujo saldo deverá ser registrado como reserva de lucros a realizar.
De acordo com a tabela II, a empresa poderia destinar o saldo dos lucros do exercício para reservas de lucros ou para pagamento de dividendos suplementares.



