Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Tem por finalidade assegurar a integridade do Capital Social, e só pode ser utilizada para compensar prejuízos ou aumentar o capital. Os prejuízos acumulados são deduzidos de sua base de cálculo e é importante ressaltar que ela é a única reserva de lucro obrigatória. Estamos falando aqui de:
Reserva estatutária.
Reserva de contingências.
Reserva legal.
Reserva de lucros a realizar.
Uma sociedade anônima apresentou os seguintes saldos em suas contas patrimoniais:
Reservas estatutárias | R$ 5.000,00 |
Reserva de retenção de lucros | R$ 8.500,00 |
Reserva de alienação de partes beneficiárias e bônus de subscrição | R$ 2.500,00 |
Reserva de lucros a realizar | R$ 5.000,00 |
Reserva de reavaliação | R$ 5.000,00 |
Reserva de correção monetária | R$ 3.000,00 |
Reserva de incentivos fiscais | R$ 2.500,00 |
Reserva de lucro na alienação de ações em tesouraria | R$ 4.500,00 |
Reserva legal | R$ 12.000,00 |
Ajuste de avaliação patrimonial | R$ 10.000,00 |
Reservas para contingências | R$ 1.500,00 |
Reserva de ágio na emissão de ações | R$ 1.000,00 |
Reserva especial para dividendos obrigatórios não distribuídos | R$ 6.500,00 |
Com base nessas informações e de acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor total a ser destinado para reserva de lucros será de
R$ 41.000,00.
R$ 49.000,00.
R$ 54.000,00.
R$ 59.000,00.
São constituídas com valores recebidos pela empresa e que não transitam pelo resultado, por não se referirem à entrega de bens ou serviços pela empresa. Dentre as situações apontadas abaixo, qual NÃO pertence à reserva de capital?
Correção monetária do capital realizado.
Ágio na emissão de ações.
Alienação de partes beneficiárias.
Alienação de bônus de subscrição.
Integralização de subscrição de capital.
A Reserva de Capital está ligada a(ao):
Dívidas de Curto Prazo.
Ativo Fixo.
Ativo Especulativo.
Capital Próprio.
De acordo com o art. 193 da Lei nº 6.404/1976, do Lucro Líquido do Exercício, antes de qualquer outra destinação, a empresa comercial Campo Florido Ltda. deverá constituir a Reserva Legal no montante de:
R$ 5.470,00.
R$ 8.338,50.
R$ 8.840,00.
R$ 10.270,00.
A reserva de lucros é formada pela retenção de lucros por parte da empresa. Analise as afirmativas e assinale V para a(s) verdadeira(s) e F para a(s) falsa(s) sobre os tipos de reserva:
( ) A reserva legal é obrigatória, segundo a Lei.
( ) A reserva estatutária é formada de acordo com os estatutos da empresa.
( ) A reserva para contingência é formada para absorver prejuízos futuros.
Qual é a sequência correta?
V; V; V.
V; V; F.
V; F; F.
F; V; F.
F; F; F.
Assinale a alternativa que apresenta corretamente o valor do IR, calculado com base no lucro ajustado, em 31 de março de 2017, em Reais.
10.750,00.
11.865,00.
15.000,00.
16.950,00.
19.775,00.
No tocante às Reservas, considere as seguintes assertivas para indicar as que são ERRADAS.
I – São rubricas que complementam o Capital Social na formação do Patrimônio Liquido das empresas.
II – São constituídas depois da apuração do resultado do exercício, juntamente com a distribuição do resultado, notadamente quando este é positivo.
III – Reserva de Lucros, Reserva de Capital, Reserva para Férias e Reserva de Reavaliação são tipos de reservas.
IV – Quanto ao fundamento jurídico para sua constituição, as reservas podem ser legais, estatutárias ou livres.
V – As reservas são apresentadas na Demonstração do Resultado do Exercício.
Apenas a assertiva V está errada
As assertivas IV e V estão erradas.
As assertivas II, III e IV estão erradas.
As assertivas I, III estão erradas.
As assertivas III e V estão erradas.
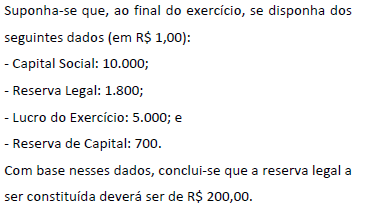
Uma companhia dispõe, antes da constituição da reserva legal, dos seguintes dados (em R$ 1.000,00):
Nessa situação hipotética, conclui-se que
não será necessário constituir reserva legal.
25 deverão ser destinados para a constituição de reserva legal.
haverá uma destinação de 50 do lucro líquido do exercício.
deverá haver uma reversão de 50 da reserva legal.
será necessário transferir 50 de reserva de lucros para reserva legal.
Uma companhia constituída sob a natureza jurídica de sociedade por ações realizou algumas operações que resultaram que causaram mutações e em seu patrimônio líquido. Sabendo que o valor do patrimônio líquido em 31/12/2015 era R$ 24.700.000,00 e ocorreram as seguintes operações posteriores:
- Apuração de lucro líquido no valor de R$ 6.100.000,00.
- Integralização de capital subscrito no ano anterior por parte dos acionistas no montante de R$ 1.800.000,00.
- A companhia adquiriu suas próprias ações no valor de R$ 400.000,00.
- Constituição de Reserva Legal no valor de R$ 900.000,00.
- Redução do valor de um Ativo Não Circulante em processo de Ajuste de Avaliação Patrimonial no valor de R$ 300.000,00.
- Distribuição de dividendos no valor de R$ 2.400.000,00.
Assinale o valor do Patrimônio Líquido após a contabilização das operações mencionadas:
R$ 27.500.000,00.
R$ 29.500.000,00.
R$ 30.300.000,00.
R$ 31.300.000,00.
Assinale a alternativa que apresenta uma conta classificada no balanço patrimonial como patrimônio líquido.
Amortização acumulada.
Adiantamentos de clientes.
Parcelamento de tributos.
Participações em outras empresas.
Reserva de capital.
De acordo com o artigo 202 da Lei nº 6.404/76, considerando as alterações posteriores, no que se refere ao dividendo obrigatório, é CORRETO afirmar que:
Os acionistas receberão o dividendo obrigatório somente quando a parcela de lucros estiver estabelecida no estatuto.
Os lucros registrados na reserva de lucros a realizar, quando realizados e se não tiverem sido absorvidos por prejuízos em exercícios subsequentes, deverão ser acrescidos ao primeiro dividendo declarado após a realização.
Quando o estatuto for omisso, os acionistas têm direito de receber metade do lucro líquido do exercício, diminuído ou acrescido somente da importância destinada à constituição da reserva legal.
O pagamento do dividendo obrigatório não poderá ser limitado ao montante do lucro líquido do exercício que tiver sido realizado.
O estatuto somente poderá estabelecer o dividendo como porcentagem do lucro ou do capital social, não sujeitando, dessa forma, os acionistas ao arbítrio dos órgãos de administração ou da maioria.
A empresa Azul S.A. apurou em 31 de dezembro de 2015 um Lucro Líquido de R$ 700.000,00. Os saldos das contas, Capital Social e Reserva Legal em 31 de dezembro de 2014, eram de R$ 1.750.000,00 e R$ 345.000,00, respectivamente. Observando o artigo 193 da Lei 6.404/76, calcule o valor da destinação do Lucro Líquido para a Reserva Legal em 31 de dezembro de 2015?
R$ 70.000,00.
R$ 10.500,00.
R$ 15.000,00
R$ 5.000,00.
R$ 35.000,00.
De acordo com a Lei no 6.404/76, no exercício em que o montante do dividendo obrigatório, calculado nos termos do estatuto, ultrapassar a parcela realizada do lucro líquido do exercício, a assembleia geral poderá, por proposta dos órgãos de administração, destinar o excesso a:
Lucros ou Prejuízos Acumulados.
Participações.
Reserva de Lucros a Realizar.
Dividendos de Ações.
Capital Social.
O Patrimônio Líquido da empresa Nova Mente S.A. em 31/12/2012 apresentava os seguintes saldos:
Conta R$
Capital Social ...................................................................................... 950.000,00
Reservas de Capital .............................................................................. 90.000,00
Reserva Legal ..................................................................................... 180.000,00
Reservas para Expansão .................................................................... 100.000,00
Reservas de Lucros a Realizar ............................................................. 40.000,00
Total ................................................................................................. 1.360.000,00
O lucro líquido obtido pela empresa em 2013 foi R$ 380.000,00, distribuído da seguinte forma:
− Reserva legal: a empresa adotou como regra constituir esta reserva até o menor dos limites permitidos pela lei societária.
− Reserva para expansão: foi proposto o valor correspondente a 20% do Lucro Líquido do período.
− Dividendos: O saldo remanescente não tinha destinação específica definida pela empresa e o estatuto social previa a distribuição de 20% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período).
Os valores da Reserva Legal e do Patrimônio Líquido da Empresa evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais,
199.000,00 e 1.455.000,00.
190.000,00 e 1.667.800,00.
199.000,00 e 1.666.000,00.
190.000,00 e 1.666.000,00.
199.000,00 e 1.667.200,00.
Assinale a opção que indica a conta que representa um exemplo de reserva de lucros.
Ágio na emissão de ações.
Alienação de bônus de subscrição.
Alienação de partes beneficiárias.
Reserva especial de ágio na incorporação.
Reserva de incentivos fiscais.
Assinale a opção que indica possíveis utilizações da reserva legal.
Compensação de prejuízo e aumento do capital social.
Distribuição de dividendos e valorização da entidade.
Aumento do capital social e distribuição de dividendos.
Economia para períodos futuros e atendimento a projeto de expansão.
Atendimento a projeto de expansão e compensação de prejuízo.