







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2014, o patrimônio líquido constante no balanço patrimonial da Cia. Alvorada apresentava as seguintes contas (valores em R$):
Reserva de Alienação de Bônus de Subscrição | 1.200 |
Capital Social | 80.000 |
Ajustes de Avaliação Patrimonial | 3.000 |
Reserva de Incentivos Fiscais | 1.000 |
Capital a Integralizar | 15.000 |
Reserva Legal | 4.000 |
Reserva Estatutária | 2.000 |
Ações em Tesouraria | 1.500 |
Reserva para Contingências | 2.500 |
Reserva de Ágio na Emissão de Ações | 1.500 |
Com base na legislação vigente, o somatório dos saldos das contas que são agrupadas como reserva de lucros corresponde a:
R$ 7.700,00
R$ 8.500,00
R$ 9.200,00
R$ 9.500,00
Em 31/12/2013, o patrimônio líquido da Cia. Alfa apresentava a seguinte composição, em reais:
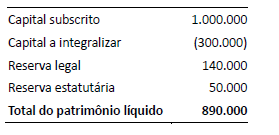
Durante o exercício de 2014 foram integralizados R$ 100.000 ao capital social da Cia. Alfa, em dinheiro, e o lucro líquido apurado pela companhia em 31/12/2014 foi de R$ 500.000. Considerando que não houve constituição de reserva para contingências nem de reserva de lucros a realizar neste exercício, e que o estatuto da companhia é omisso quanto aos dividendos obrigatórios, seus acionistas terão direito a receber como dividendo obrigatório relativo ao exercício de 2014 a importância de:
Tem por finalidade assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital. O enunciado refere-se à
Reservas Estatutárias.
Reserva Legal.
Reserva para Contingências.
Retenção de Lucro.
Reserva de Lucros a Realizar.
Uma sociedade por ações apresentava a seguinte composição no patrimônio líquido, em 31/12/2010: Capital Social: R$ 120.000,00 Reserva Legal: R$ 20.000,00
Em 2011, a entidade auferiu lucro líquido de R$100.000,00.
Dado que a entidade determina, em seu estatuto, a distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido, a distribuição de dividendos em 2011 foi de
R$ 20.000,00.
R$ 23.750,00.
R$ 24.000,00.
R$ 25.000,00
R$ 55.000,00.
O valor do saldo final das Reservas de Lucro está incorreto, pois o % mínimo de saldo é de 20% do Capital Social.
A transferência do valor das reservas de lucro está correta, pois esta conta tem como um dos objetivos a cobertura do prejuízo apresentado no período.
A empresa não poderia pagar dividendos no período, pois obteve prejuízo e não lucro.
O saldo final do PL Consolidado está incorreto, pois com a cobertura do prejuízo acumulado o valor seria de $622.737,00.
Uma entidade recebeu no ano de 2013, subvenções governamentais para investimentos no valor de R$ 50.000,00.
Em 31/12/2013, a correta evidenciação desse valor é na conta
Reserva de Lucros.
Reserva de Capital.
Reserva Legal.
Reserva Especial para Dividendo Obrigatório não Distribuído.
Reserva Especial de Ágio.
O valor, em Reais, do lucro bruto e do lucro antes do imposto de renda e da contribuição social são, respectivamente,
72.300,00 e 22.400,00.
73.500,00 e 24.000,00.
71.000,00 e 20.500,00.
71.400,00 e 21.800,00.
73.100,00 e 23.000,00.
De acordo com a Legislação Societária atual, o Patrimônio Líquido, no Balanço Patrimonial de encerramento do exercício social, é composto, entre outras contas, por:
Capital Social, Reservas de Capital e Lucros Acumulados.
Reservas de Capital, Ajustes de Avaliação Patrimonial e Reservas de Contingência.
Reservas de Lucros, Ações em Tesouraria e Prejuízos Acumulados.
Capital a Integralizar, Reserva Legal e Ajustes Acumulados de Conversão.
A constituição das reservas de lucro, bem como o valor dos dividendos declarados, independente de serem ou não pagos no ato da declaração, são evidenciados
na demonstração de Fluxo de Caixa.
na demonstração de Resultado do Exercício.
na demonstração das Mutações do Patrimônio Líquido.
na demonstração do Valor Adicionado.
na demonstração do Resultado Abrangente.
A reserva que a empresa poderá deixar de constituir no exercício em que seu saldo, acrescido do montante do saldo das reservas de capital, exceder 30% do capital social é conhecida como:
reserva legal
reserva estatutária
reserva de incentivos fiscais
reserva para contingências
reserva de lucros a realizar
Com base nesses dados e respeitando o agrupamento das contas, pode-se afirmar que o montante:
do Capital Social é de R$ 150.000,00
das Reservas de Capital é R$ 42.000,00
das Reservas de Lucros é de R$ 47.000,00
do Patrimônio Líquido é credor de R$ 170.000,00
Ainda sobre a Reserva Legal, em que situação a empresa poderá deixar de constituí-la?
Quando o Lucro Líquido apurado for inferior a 30% do Capital Social.
Quando a empresa fizer opção de distribuição dos lucros do exercício.
Quando o lucro for destinado imediatamente para aumento de capital.
Quando seu saldo, somado às demais Reservas de Capital, exceder a 30% do Capital Social no exercício.
Quando o montante apurado de lucro for inferior à soma das reservas constituídas no exercício anterior.
Na elaboração da Demonstração do Resultado do Exercício, surgiu um lucro líquido antes do Imposto de Renda e da contribuição sobre o lucro líquido no valor de R$ 6.000,00. A proposta da administração para distribuir o resultado era de 50% para dividendos, 30% para IR e CSLL, 10% para participação de empregados e 5% para reserva legal, ficando o restante em uma reserva de lucros.
Ao ser feita a contabilização segundo essa proposta, o saldo final do resultado a ser transportado para a mencionada reserva de lucros será de
R$ 1.795,50.
R$ 1.785,00.
R$ 1.710,00.
R$ 1.701,00.
R$ 1.512,00.
reserva legal deixa de ser constituída caso seu saldo seja equivalente a 20% do capital social ou se, com o acréscimo dos saldos das reservas de capital, atingir 30% do capital social.
Observe os dados abaixo, extraídos da Demonstração do Resultado do Exercício de determinada empresa:
Capital social.................................... 100.000,00
IRPJ e CSLL....................................... 2.957,00
Lucro bruto........................................ 43.228,00
Lucro operacional.............................. 12.968,00
Outras despesas.................................. 1.137,00
Outras receitas.................................... 2.275,00
Participação de administradores......... 1.592,00
Participação de empregados................. 455,00
Com base nesses dados, o valor da reserva legal a ser constituída será de:
591,61
546,11
500,60
455,10
409,60
A reserva legal não deverá ser constituída no exercício de X12.
Indique qual Reserva do grupo do PL - Reserva de Lucros está descrita a seguir.
''Não obrigatória cuja constituição tem como objetivo a formação de reservas para compensação, em exercícios futuros, da redução de lucro líquido decorrente de perda julgada provável, cujo valor possa ser estimado."
Reserva de Incentivos Fiscais.
Reserva Legal.
Reserva para Contingência.
Reserva Estatutária.
Reserva de Capital.
A soma das reservas de lucros no final do exercício será de
$110.000.
$125.000.
$135.000.
$370.000.
$375.000.



