







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na Demonstração dos Fluxos de Caixa (DFC), os pagamentos efetuados para aquisição de equipamentos e instalações são classificados no grupo de atividades:
de investimento.
operacionais.
de financiamento.
de capital.
A Demonstração do Resultado publicada por uma empresa para o ano 2023 foi a seguinte:
Demonstração do Resultado - Período: 01/01/2023 a 31/12/2023 (valores em reais)
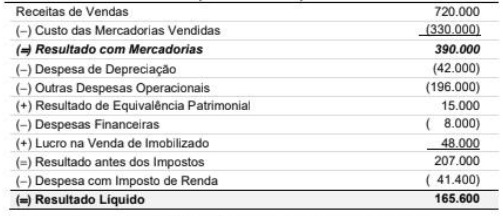
Durante o ano de 2023, a empresa não pagou as despesas financeiras incorridas no período.
Os Balanços Patrimoniais da mesma empresa, em 31/12/2022 e 31/12/2023, são apresentados a seguir:
Balanços Patrimoniais em 31/12/2022 e 31/12/2023 (valores em reais)
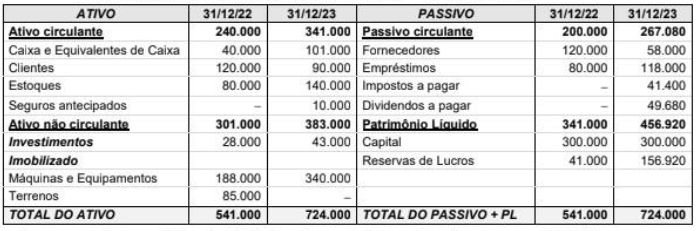
O valor, em reais, correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2023 foi
92.000
102.000
140.000
202.000
194.000
Uma entidade apurou um lucro de R$ 100 no exercício. Nesse resultado, está inclusa uma despesa não desembolsável de R$ 80. No mesmo período, houve aumento de R$ 40 no capital de giro líquido operacional.
Com base nessa situação hipotética, e considerando essas informações, bem como a apuração do fluxo de caixa operacional pelo método indireto, assinale a opção que apresenta o fluxo de caixa operacional do período.
R$ -20
R$ 70
R$ 140
R$ 180
R$ 220
Pelo método indireto, o fluxo de caixa das atividades operacionais da Beta no exercício X2 – considerando o lucro líquido de R$ 199 mil, a depreciação de R$ 17 mil e as variações de todas as contas operacionais do capital de giro – será de R$ 117 mil.
Certo
Errado
A demonstração contábil que apresenta as entradas e saídas de caixa e as classifica em fluxos de caixa em três atividades: operacional, de investimento e de financiamento é a:
Demonstração dos Fluxos de Caixa.
Demonstração das Variações Patrimoniais.
Demonstração do Resultado Econômico.
Demonstração dos Valores Unitários.
Demonstração do Débito Adicionado.
Na Demonstração dos Fluxos de Caixa (DFC), os pagamentos de caixa relacionados a contratos mantidos para negociação imediata e os recebimentos de caixa provenientes de contratos futuros devem ser apresentados separadamente, sendo classificados, respectivamente, nas seguintes atividades:
De investimento e de investimento.
Operacional e de financiamento.
De financiamento e de investimento.
Operacional e operacional.
Operacional e de investimento.
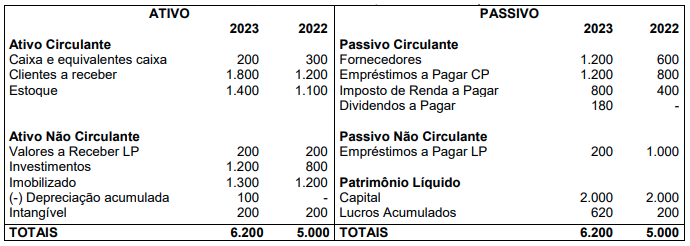
A Cia. Segue o Fluxo é uma sociedade limitada e apresentou os seguintes valores, na Demonstração do Resultado do Exercício e no Balanço Patrimonial:
BALANÇO PATRIMONIAL (31 de dezembro)
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO 2023
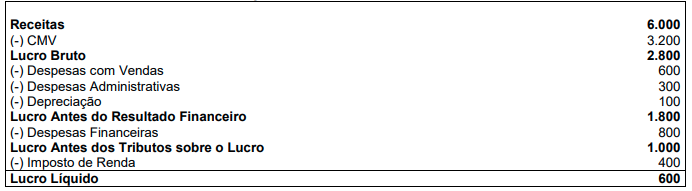
A partir dessas informações e considerando que a Cia. Segue o Fluxo destina 30% do lucro líquido para dividendos, bem como que o valor dos tributos sobre o lucro está no passivo, assinale a alternativa que contém o valor do fluxo de caixa gerado pelas Atividades Operacionais.
$ 100, negativo.
$ 400, negativo.
$ 400, positivo.
$ 800, positivo.
$ 900, positivo.
Os empréstimos de curto prazo e os dividendos a pagar são considerados, na elaboração da demonstração dos fluxos de caixa, como itens relacionados às atividades:
financeiras
operacionais
de investimentos
de financiamentos
De acordo com o CPC 03 (R2), a Demonstração dos Fluxos de Caixa evidencia as variações ocorridas no caixa e equivalentes de caixa da entidade durante o período, classificando os fluxos de caixa nas atividades operacionais, de investimento e de financiamento.
Certo
Errado
Na demonstração dos fluxos de caixa elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido do exercício, ajustado por itens que não afetam o caixa, como a depreciação, e pelas variações nas contas operacionais do capital de giro, tais como duplicatas a receber, estoques e fornecedores, de modo a evidenciar o caixa efetivamente gerado pelas operações da empresa.
Certo
Errado
Com relação à Demonstração das Variações Patrimoniais e à Demonstração dos Fluxos de Caixa, assinale a alternativa INCORRETA:
A Demonstração das Variações Patrimoniais evidencia as variações patrimoniais aumentativas e diminutivas, permitindo a apuração do resultado patrimonial do período.
A Demonstração dos Fluxos de Caixa evidencia ingressos e desembolsos de caixa e equivalentes de caixa, classificados em atividades operacionais, de investimento e de financiamento.
A Demonstração dos Fluxos de Caixa deve evidenciar as receitas previstas e as despesas fixadas, demonstrando o confronto entre a dotação inicial e a dotação atualizada.
A Demonstração das Variações Patrimoniais pode apresentar alterações patrimoniais decorrentes ou independentes da execução orçamentária.
A Demonstração dos Fluxos de Caixa tem como objetivo evidenciar as entradas e saídas de caixa e equivalentes de caixa durante o período, classificadas em atividades operacionais, de investimento e de financiamento. O CPC 03 permite sua elaboração pelo método direto ou indireto, ambos aceitos pela legislação societária. Em relação à diferença entre os métodos direto e indireto, assinale CORRETAMENTE:
Ambos partem do lucro líquido.
O método direto evidencia recebimentos e pagamentos brutos.
O método indireto evidencia apenas atividades de financiamento.
O método direto é vedado pela Lei n.º 6.404/1976.
A Cia X tem como principal atividade a consultoria tributária. Em 31 de dezembro de 2023, a Cia X tinha participação de 90% na Cia Y.
Em 2024, a Cia X emprestou R$ 30.000 à Cia Y, e a Cia Y amortizou o passivo correspondente, em 2025.
A saída de caixa pela concessão do empréstimo, em 2024, e a entrada de caixa por sua amortização, em 2025, impactaram, respectivamente, as seguintes atividades na Demonstração dos Fluxos de Caixa da Cia X:
de Financiamento e Operacional.
de Investimento e de Financiamento.
de Financiamento e de Investimento.
de Investimento e de Investimento.
de Financiamento e de Financiamento.
Na demonstração dos fluxos de caixa, os pagamentos a fornecedores pela aquisição de mercadorias destinadas à revenda devem ser classificados nos fluxos de caixa das atividades operacionais, pois esses pagamentos relacionam-se diretamente à principal atividade geradora de receita da organização.
Certo
Errado
(IBED) O fluxo de caixa registra entradas e saídas segundo os momentos em que os recursos financeiros são recebidos ou pagos, motivo pelo qual um resultado contábil positivo não garante, isoladamente, disponibilidade imediata de caixa.
Certo
Errado
Uma companhia aberta apresentou a demonstração dos fluxos de caixa do ano de 2025 pelo método direto, mas omitiu reconciliação das atividades operacionais pelo método indireto no corpo da demonstração, tendo a divulgado apenas em notas explicativas. Nesse caso, a omissão da informação no corpo principal da demonstração viola exigência normativa para as entidades reguladas pela Comissão de Valores Mobiliários (CVM).
Certo
Errado
Na elaboração da Demonstração do Fluxo de Caixa, são classificáveis como atividades operacionais:
recebimentos e pagamentos em caixa de contratos mantidos para negociação imediata ou disponíveis para venda.
recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.
caixa recebido proveniente da emissão de debêntures.
adiantamentos em caixa e empréstimos concedidos a terceiros.
pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
Sobre a Demonstração do Fluxo de Caixa (DFC), julgue os itens:
1. Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
2. Pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo.
3. Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
4. Recebimentos e pagamentos de caixa por seguradora de prêmios e sinistros, anuidades e outros benefícios da apólice.
5. Pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures.
6. Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
Apenas 1 e 3 correspondem a atividade de fluxo operacional.
Apenas 2 e 5 correspondem a atividade de fluxo de investimento.
Apenas 1, 4 e 6 correspondem a atividade de fluxo operacional.
Apenas 5 e 6 correspondem a atividade de fluxo de financiamento.
Apenas 4 corresponde a atividade de fluxo de financiamento.
Na demonstração dos fluxos de caixa, os ingressos e saídas que dizem respeito às operações fim da empresa são relacionadas às atividades:
mercantis
operacionais
de investimentos
de financiamentos
Sobre a elaboração do fluxo de caixa, assinale a alternativa correta.
Registra apenas receitas e despesas reconhecidas pelo regime de competência.
Evidencia exclusivamente operações de investimento.
Demonstra as entradas e saídas de dinheiro em determinado período.
Não considera o saldo inicial de caixa.



