







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Demonstração dos Fluxos de Caixa (DFC), obrigatória para companhias abertas e entidades de grande porte, apresenta informações relevantes sobre a geração e utilização de caixa e seus equivalentes. Considerando a NBC TG 03 (R3), que trata da apresentação da DFC, e os conceitos fundamentais de análise e integração com as demais demonstrações contábeis, assinale a alternativa correta.
O método indireto evidencia os fluxos de caixa operacionais com base nas entradas e saídas reais de caixa da entidade, discriminando recebimentos e pagamentos por natureza.
O método direto consiste na reconciliação entre o lucro líquido do período e o caixa gerado pelas atividades operacionais, por meio de ajustes por itens não monetários.
O método indireto é o mais adequado para entidades do terceiro setor por apresentar detalhadamente as fontes e aplicações de caixa em projetos e convênios.
A adoção do método direto é mais transparente, pois evidencia o comportamento operacional do caixa, embora seja menos utilizado por demandar maior detalhamento das movimentações.
O método direto é obrigatório no Brasil, nos termos da NBC TG 03, para todas as sociedades empresárias com receita bruta superior a R$78 milhões.
Os Balanços Patrimoniais de uma empresa, em 31/12/2023 e 31/12/2024, são apresentados a seguir:
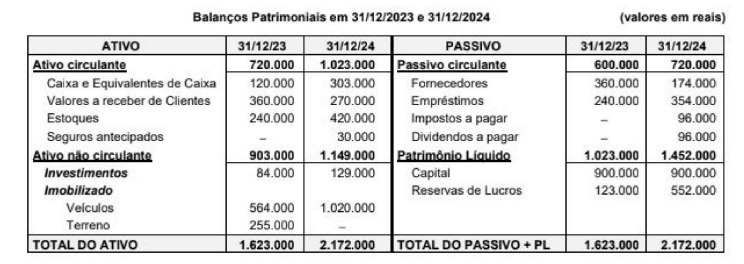
A Demonstração do Resultado da mesma empresa para o ano 2024 é a seguinte:
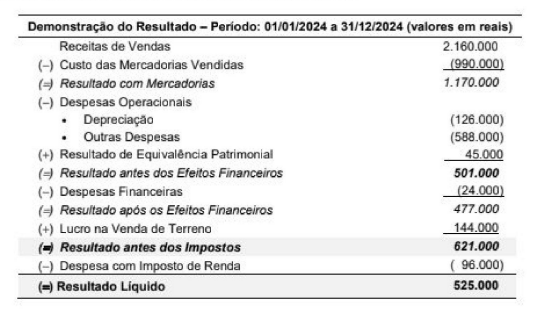
Durante o ano de 2024, a empresa não efetuou qualquer pagamento referente aos empréstimos (nem principal, nem despesas financeiras).
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2024 foi, em reais,
306.000.
420.000.
606.000.
582.000.
276.000.
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - a divulgação separada dos fluxos de caixa advindos das atividades de financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades de financiamento.
Pagamentos em caixa pelo arrendatário para redução do passivo relativo a arrendamento.
Caixa recebido pela emissão de debêntures.
Recebimentos de caixa provenientes da venda de instrumentos patrimoniais ou instrumentos de dívida de outras entidades.
Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
Em 31/12/2023, uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial: Disponibilidades: R$500.000; Estoques: R$200.000; Computadores: R$300.000; Capital Social: R$1.000.000.
Já em 31/12/2024, a sua Demonstração do Resultado apresentava os seguintes saldos: Receita de Vendas: R$600.000; Custo das Mercadorias vendidas: R$150.000; Despesa de depreciação: R$60.000; Despesa de salários: R$180.000; Despesa de aluguel: R$50.000; Despesas gerais: R$36.000; Imposto de renda: R$114.840.
Por fim, os saldos do Balanço Patrimonial, em 31/12/2024 foram os seguintes: Disponibilidades: R$974.000; Estoques: 50.000; Aluguel antecipado: R$10.000; Computadores: R$240.000; Salários a pagar: R$30.000; Imposto de renda a pagar: R$42.160; Empréstimos: R$120.000; Capital Social: R$1.000.000; Reserva de Lucros: R$81.840.
Assinale a opção que indica o fluxo de caixa gerado pela Atividade Operacional no período.
R$274.000.
R$294.000.
R$354.000.
R$404.000.
R$474.000.
O CRM adota uma rotina de análise de fluxo financeiro projetado para os próximos 90 dias, com o objetivo de alinhar compromissos com sua disponibilidade de caixa. A partir dessa informação, assinale a opção que apresenta a prática que caracteriza corretamente a programação financeira.
registro contábil diário das entradas e das saídas bancárias
estimativa de receitas e despesas com base em valores históricos, sem atualização por sazonalidade
controle das obrigações fiscais de longo prazo em regime de competência
consolidação das demonstrações contábeis para fins de prestação de contas
planejamento de entradas e saídas futuras, considerando prazos e compromissos assumidos
Qual foi o total de fluxo de caixa das atividades operacionais, em reais?
16.825,00
23.970,00
50.870,00
220.000,00
270.870,00
A Demonstração dos Fluxos de Caixa (DFC) utilizada conjuntamente com as demais demonstrações financeiras é capaz de prover informações que possibilitam aos usuários a avaliação das mudanças nos ativos líquidos da entidade, sua liquidez e solvência, assim como sua capacidade de modificação dos montantes e época de ocorrência dos fluxos de caixa, para adaptação às mudanças e oportunidades. Sobre a DFC, assinale a afirmativa correta.
É um relatório contábil obrigatório por lei para todas as empresas.
No modelo indireto, as variações no Caixa decorrentes da atividade operacional são identificadas pelas mudanças no capital de giro da empresa (circulantes).
A partir de 2008, passou a ser exigida pela Lei nº 11.638/2007 para empresas de Capital Aberto ou com Patrimônio Líquido maior que R$ 1,5 milhão de reais.
Indicará as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, dois fluxos: das operações e dos financiamentos.
No contexto do fluxo de caixa, as atividades operacionais, de investimento e de financiamento são classificadas para demonstrar a geração e o uso de recursos. Considerando essa estrutura, relacione a Coluna 1 à Coluna 2, associando as operações às suas respectivas características.
Coluna 1
1. Investimento.
2. Financiamento.
3. Operacional.
Coluna 2
( ) Pagamento de dividendos aos acionistas.
( ) Aquisição de máquinas e equipamentos para uso na produção.
( ) Recompra de ações próprias pela empresa.
( ) Pagamento de fornecedores por mercadorias adquiridas para revenda.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
2 - 1 - 3 - 2.
2 - 3 - 1 - 3.
1 - 3 - 2 - 1.
3 - 2 - 1 - 1.
2 - 1 - 2 - 3.
No primeiro trimestre de 2025, uma sociedade empresária do setor industrial apresentou um expressivo aumento de caixa.
A Demonstração dos Fluxos de Caixa da sociedade empresária indicava que o aumento foi ocasionado pela atividade de investimento.
Uma possível causa para o aumento é um(a)
emissão de debêntures.
emissão e venda de ações.
aumento de capital social em dinheiro.
recebimentos de caixa decorrentes de royalties.
recebimento de caixa pela amortização de empréstimo concedido a terceiros.
Determinada entidade empresária do setor de serviços apresentou as seguintes operações no ano de X1:
• Empréstimo de R$ 30.000,00;
• Recebimento de clientes no valor de R$ 5.000,00;
• Compra de um veículo à vista por R$ 50.000,00;
• Pagamento de fornecedores por R$ 2.000,00;
• Aumento de capital em dinheiro no valor de R$ 10.000,00.
Considerando somente as informações apresentadas, na demonstração dos fluxos de caixa para o ano de X1, a empresa apresentou:
Caixa líquido gerado pelas atividades operacionais de R$ 3.000,00.
Aumento nas atividades de investimento no valor de R$ 50.000,00.
Diminuição nas atividades de financiamento no valor de R$ 40.000,00.
Caixa líquido gerado pelas atividades de financiamento de R$ 30.000,00.
Nos termos da NBC TG 03 (R3), são exemplos de fluxos de caixa que decorrem das atividades operacionais, EXCETO:
Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
Recebimentos e pagamentos de caixa por seguradora de prêmios e sinistros, anuidades e outros benefícios da apólice.
Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
Pagamentos de caixa a empregados ou por conta de empregados.
Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
A Demonstração dos Fluxos de Caixa (DFC) evidencia as movimentações ocorridas no caixa e equivalentes de caixa em um determinado período. A classificação dessas movimentações em atividades operacionais, de investimento e de financiamento é essencial para sua correta interpretação. Considerando as normas contábeis vigentes (CPC 03 / NBC TG 03), analise as afirmativas a seguir.
I.Os juros e dividendos recebidos, independentemente de sua origem, devem ser, preferencialmente, classificados como fluxos de caixa das atividades operacionais.
II.A aquisição de participações societárias em outras empresas, paga em caixa, é classificada como uma atividade de financiamento, pois representa uma aplicação de capital.
III.O pagamento de dividendos aos acionistas da própria entidade é classificado como um fluxo de caixa da atividade de financiamento.
Está correto o que se afirma em:
I e III apenas.
III apenas.
I, II e III.
I e II apenas.
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - o montante dos fluxos de caixa advindos das atividades operacionais é um indicador chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de financiamento.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades operacionais.
Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
Recebimentos e pagamentos de caixa por seguradora de prêmios e sinistros, anuidades e outros benefícios da apólice.
Pagamentos de caixa a empregados ou por conta de empregados.
A Demonstração dos Fluxos de Caixa (DFC) classifica fluxos em:
caixa e competência.
correntes e não correntes.
circulantes e não circulantes.
operacionais, patrimoniais e econômicos.
operacionais, de investimento e de financiamento.
Em relação à Demonstração dos Fluxos de Caixa (DFC), assinalar a alternativa CORRETA.
É um relatório contábil que evidencia as transações que ocorreram em um determinado período, mas que não provocaram modificações no saldo do caixa da empresa.
Para fins de DFC, os fluxos de caixa englobam apenas o movimento da própria conta sem considerar outras contas.
O Movimento da Conta Bancos, conta Movimento e Movimento Equivalente de Caixa estão englobadas para fins de DFC.
O Fluxo de Caixa não envolve as contas classificadas no grupo das Disponibilidades do Ativo Circulante e Balanço Patrimonial.
O fluxo de caixa é uma ferramenta amplamente utilizada na administração financeira das organizações, possibilitando uma visão detalhada das movimentações monetárias em determinado período. Sua aplicação auxilia gestores no acompanhamento das finanças, oferecendo informações importantes para estratégias operacionais. A análise desse instrumento é essencial para avaliar o desempenho da empresa. Com base nessas informações, assinale a alternativa que apresenta CORRETAMETNE uma característica do fluxo de caixa:
É utilizado apenas por instituições bancárias para avaliar crédito de clientes.
Permite identificar a disponibilidade financeira da empresa, auxiliando no planejamento e na tomada de decisões.
Reflete exclusivamente os valores previstos no orçamento anual, sem considerar movimentações reais.
É um relatório que registra apenas os lucros obtidos pela empresa ao final do exercício fiscal.
Em 01/01/2024, uma sociedade empresária investiu R$ 50.000 em uma aplicação financeira de longo prazo. Os juros mensais são somados ao valor do principal. Em 31/12/2024, o saldo da aplicação era de R$ 55.000. A sociedade empresária elabora a sua Demonstração dos Fluxos de Caixa de acordo com o método direto e segue as recomendações do Comitê de Pronunciamentos Contábeis para reconhecimento dos juros.
Assinale o impacto gerado na Demonstração dos Fluxos de Caixa, em 31/12/2024
consumo de R$ 50.000 pela atividade de investimento, apenas.
consumo de R$ 50.000 na atividade de financiamento, apenas.
consumo de R$ 50.000 na atividade de investimento e geração de R$ 5.000 na atividade operacional.
consumo de R$ 50.000 na atividade de financiamento e geração de R$ 5.000 na atividade operacional.
consumo de R$ 50.000 na atividade de financiamento e geração de R$ 5.000 na atividade de investimento.
Uma loja vende celulares por meio de aplicativo e entrega gratuitamente os aparelhos aos compradores. Para realizar as entregas, a loja adquiriu uma moto por R$ 20.000, à vista.
Na Demonstração dos Fluxos de Caixa da loja, a diminuição do caixa foi classificado na atividade
operacional.
de investimento.
de financiamento.
de terceiros.
de equivalente de caixa.
Adicionalmente, a companhia XPTO Ltda. apresentou, no início e no final do período indicado, as seguintes informações de caixa e equivalentes de caixa:
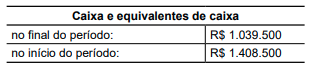
O valor, em reais, da variação apurada nas atividades operacionais, de investimento e de financiamento, na demonstração do fluxo de caixa do exercício é:
(639.000).
(369.000).
1.039.500.
369.000.
1.408.500.
Com a alteração trazida pela Lei nº 11.638/2007, a demonstração do fluxo de caixa (DFC) passou a ser obrigatória para todas as sociedades anônimas, independentemente do porte ou enquadramento, substituindo a demonstração das origens e aplicações de recursos (DOAR).
Certo
Errado



