







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na análise das demonstrações, a entidade apresenta lucro crescente, margem bruta estável, aumento expressivo de contas a receber e estoques, fornecedores estáveis e fluxo de caixa operacional negativo. Qual é a interpretação correta?
O fluxo negativo demonstra que as receitas foram reconhecidas indevidamente e que o patrimônio líquido precisa ser reduzido pelo valor pendente de recebimento.
O lucro deveria coincidir com o caixa operacional depois da depreciação, de modo que a diferença indica erro de classificação entre investimento e financiamento.
A divergência pode decorrer da absorção de caixa pelo capital de giro, com crescimento de recebíveis e estoques, exigindo análise da qualidade do lucro.
O aumento das contas a receber representa entrada operacional futura já disponível, enquanto os estoques reduzem a necessidade de financiamento das atividades correntes.
O fluxo negativo comprova incapacidade financeira imediata, ainda que a entidade mantenha liquidez, crédito disponível e margens positivas nas operações realizadas.
Uma sociedade empresária apresentava a sua Demonstração dos Fluxos de Caixa de acordo com o método direto.
Em 01/01/2025, resolveu começar a apresentar a demonstração de acordo com o método indireto.
Desse modo, em 31/12/2025, a sociedade empresária divulgou a Demonstração dos Fluxos de Caixa de 31/12/2024, elaborada de acordo com o método indireto, para fins comparativos. Pôde-se constatar, a partir da demonstração, que as atividades operacional, de investimento e de financiamento geraram caixa para a sociedade empresária.
Ao comparar o saldo de caixa gerado pelas três atividades na Demonstração dos Fluxos de Caixa, referente a 31/12/2024, de acordo com o método direto e indireto, pode-se verificar que
o saldo de caixa gerado pelas três atividades permanece igual.
o saldo de caixa apresentado pelas três atividades apresenta mudança.
apenas o saldo de caixa gerado pela atividade operacional apresenta mudança.
apenas o saldo de caixa gerado pela atividade de financiamento apresenta mudança.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, a redução dos estoques da Beta de R$ 95 mil para R$ 80 mil entre X1 e X2 deverá ser tratada como ajuste positivo de R$ 15 mil no fluxo de caixa das atividades operacionais, pois a diminuição de ativo circulante operacional representa a liberação de recursos do capital de giro.
Certo
Errado
Ao elaborar suas demonstrações ao término do exercício social, determinada companhia apresentou relatório contábil que evidenciava separadamente os fluxos relacionados às atividades operacionais, aos investimentos realizados e às captações e amortizações de recursos de terceiros e dos sócios.
Esse demonstrativo corresponde:
À demonstração destinada à evidenciação da riqueza gerada e sua distribuição entre os agentes econômicos.
Ao relatório voltado à apuração do desempenho econômico da entidade em determinado período.
Ao demonstrativo que evidencia a posição patrimonial e financeira em data específica.
À peça contábil responsável pela movimentação das contas integrantes do patrimônio líquido.
Ao relatório que evidencia a movimentação dos recursos financeiros conforme a natureza das atividades desenvolvidas pela entidade.
Na demonstração dos fluxos de caixa de X2, elaborada pelo método indireto, o caixa líquido gerado pelas atividades operacionais da Alfa Distribuidora Ltda. totalizou R$ 109 mil.
Certo
Errado
No início do exercício financeiro, a Secretaria de Administração solicitou ao setor de Tesouraria informações sobre a disponibilidade de recursos para cumprir compromissos já assumidos e despesas previstas para os meses seguintes. O Tesoureiro elaborou uma projeção considerando os valores esperados de entrada e saída de recursos.
Essa ferramenta de acompanhamento é importante porque o fluxo de caixa:
permite projetar entradas e saídas de recursos, contribuindo para o planejamento da liquidez e para o cumprimento dos compromissos financeiros.
substitui o orçamento público, uma vez que demonstra exatamente todas as despesas que poderão ser realizadas.
registra somente as receitas tributárias, pois transferências e outras receitas não interferem na disponibilidade financeira.
tem como finalidade principal determinar a classificação econômica das despesas públicas.
Determinada entidade empresária comercial elabora sua Demonstração dos Fluxos de Caixa (DFC) pelo método indireto e apresentou as seguintes informações em sua DFC:
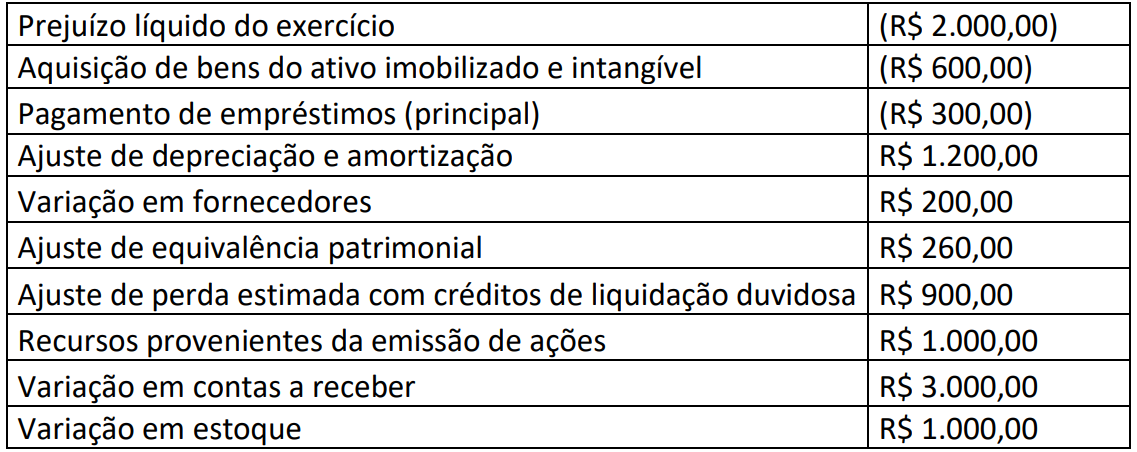
Com base somente nessas informações, sobre a DFC dessa entidade empresária, assinale a alternativa correta.
Lucro líquido do período ajustado de R$ 4.200,00.
Variação nos ativos e passivos operacionais de R$ 4.100,00.
Caixa líquido gerado nas atividades operacionais de R$ 4.560,00.
Caixa líquido aplicado nas atividades de investimento de R$ 700,00.
Caixa líquido aplicado nas atividades de Financiamento de R$ 600,00.
A Demonstração dos Fluxos de Caixa (DFC) é um relatório contábil que fornece informações sobre as entradas e saídas de caixa de uma empresa durante um período específico, evidenciando a capacidade da empresa de gerar caixa e como esse caixa é utilizado. A DFC pode ser elaborada por meio de dois métodos principais. Assinale a alternativa correspondente.
Método de fluxo e método de apropriação.
Método direto e o método indireto.
Método de apropriação e método de ganho.
Método alternativo e método relativo.
A empresa recebeu recursos financeiros provenientes da venda de ativos imobilizados e efetuou pagamentos a investidores para adquirir ou resgatar ações da entidade. Essas transações na demonstração dos fluxos de caixa são relacionadas, respectivamente, às atividades:
operacionais e de investimentos
de financiamentos e operacionais
de investimentos e de financiamentos
de financiamentos e de investimentos
Sobre a DFC, em sua integração com as demais demonstrações contábeis, em especial com a Demonstração do Resultado do Exercício (DRE), assinale a alternativa INCORRETA.
No método direto, são ajustados os lucros por competência com itens de natureza não monetária e efeitos de variações nos ativos e passivos operacionais.
A principal diferença entre os métodos direto e indireto da DFC está na apresentação dos fluxos das atividades operacionais, sendo idêntica nas atividades de investimento e financiamento.
A variação do saldo de caixa apresentada na DFC deve ser compatível com a diferença entre os saldos inicial e final de caixa e equivalentes de caixa no Balanço Patrimonial.
O método indireto de elaboração da DFC parte do lucro líquido apurado na DRE, ajustando-o por itens que não afetam o caixa, como depreciação e provisões.
A DFC, ao evidenciar a geração e a utilização de recursos financeiros, contribui para avaliar a liquidez e a solvência da entidade em conjunto com o balanço patrimonial e a DRE.
Ao final do exercício, a controladoria de um ente público se prepara para elaborar o conjunto completo das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), que será submetido à análise do Tribunal de Contas. Um novo servidor, encarregado de consolidar os dados, questiona a necessidade de elaborar a Demonstração dos Fluxos de Caixa (DFC), argumentando que o Balanço Financeiro já evidencia as movimentações de recursos. Um auditor sênior é chamado para explicar a importância e a função de cada relatório, destacando as informações únicas que cada um proporciona para a análise da gestão. Acerca dos registros e demonstrações, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__)A aquisição de um ativo intangível, como um software, gera, sob o enfoque patrimonial, um lançamento de débito em conta do Ativo e crédito em conta do Passivo (se a prazo) ou do Ativo (se à vista), tratando-se de um fato contábil permutativo.
(__)Sob o enfoque orçamentário, a mesma aquisição de software gera o registro da despesa no estágio do empenho, que representa a reserva da dotação orçamentária para o gasto, afetando o resultado orçamentário do exercício.
(__)A Demonstração dos Fluxos de Caixa (DFC) evidencia as entradas e saídas de caixa e equivalentes de caixa, classificadas em atividades operacionais, de investimento e de financiamento, sendo obrigatória para todos os entes da Federação.
(__)O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária, confrontando-os com os saldos de caixa do exercício anterior e do exercício atual.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
F, V, V, V.
V, F, V, V.
V, V, F, F.
V, V, V, V.
A demonstração dos fluxos de caixa (DFC) deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento. Nesse sentido, analise as três operações lista das abaixo e que fazem parte da DFC.
I. Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
II. Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
III. Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
Tais operações devem ser classificadas, respectivamente, como
atividade operacional, atividade de investimento e atividade de financiamento.
atividade de investimento, atividade de financiamento e atividade operacional.
atividade de financiamento, atividade operacional e atividade de investimento.
atividade operacional, atividade de financiamento e atividade de investimento.
atividade de investimento, atividade operacional e atividade de financiamento.
A empresa Beta, que atua no ramo de comércio de mercadorias, apresentou as seguintes movimentações em 2024:
• Recebimento de clientes: R$ 320.000;
• Aquisição de equipamentos: R$ 80.000;
• Pagamento a fornecedores: R$ 50.000;
• Recebimento do principal de empréstimos bancários concedidos: R$ 100.000;
• Pagamentos de imposto: 15.000;
• Pagamento de juros: R$ 10.000;
• Amortização do principal de empréstimos e financiamentos obtido: 13.000,00.
Assinale a alternativa que apresenta o fluxo de caixa líquido das atividades operacionais na Demonstração do Fluxo de Caixa (DFC) da empresa Beta em 2024.
R$ 245.000.
R$ 332.000.
R$ 255.000.
R$ 320.000.
R$ 252.000.
Em uma empresa comercial que elabora a demonstração dos fluxos de caixa pelo método direto, os recebimentos de caixa pela emissão de ações, os recebimentos de caixa decorrentes da amortização de empréstimos concedidos a terceiros, os pagamentos de caixa a fornecedores de mercadorias e os recebimentos de caixa oriundos de empréstimos obtidos de bancos por meio de cheque especial, cuja liquidação deva se dar em curto lapso temporal, devem ser classificados, respectivamente, como
fluxos de caixa das atividades de investimento; caixa e equivalentes de caixa; fluxos de caixa das atividades de financiamento; e fluxos de caixa das atividades operacionais.
fluxos de caixa das atividades de investimento; fluxos de caixa das atividades de financiamento; fluxos de caixa das atividades operacionais; e caixa e equivalentes de caixa.
fluxos de caixa das atividades de financiamento; fluxos de caixa das atividades de investimento; caixa e equivalentes de caixa; e fluxos de caixa das atividades de financiamento.
fluxos de caixa das atividades de financiamento; fluxos de caixa das atividades de investimento; fluxos de caixa das atividades operacionais; e caixa e equivalentes de caixa.
caixa e equivalentes de caixa; fluxos de caixa das atividades de financiamento; fluxos de caixa das atividades operacionais; e fluxos de caixa das atividades de investimento.
Acerca da Demonstração dos Fluxos de Caixa (DFC), assinalar a alternativa INCORRETA.
Os recebimentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura são fluxos de caixa das atividades operacionais.
Os pagamentos em caixa realizados pelo arrendatário para a redução do passivo relativo ao arrendamento representam fluxos de caixa das atividades de investimento.
Os recebimentos de caixa realizados pela emissão de ações são fluxos de caixa das atividades de financiamento.
Adiantamentos em caixa e empréstimos realizados a terceiros (exceto aqueles efetuados por instituições financeiras) representam fluxos de caixa das atividades de investimento.
A Cia. Alfa e a Cia. Beta têm a mesma atividade fim.
Em 31/12/2024, a Cia. Alfa apresentou a sua Demonstração dos Fluxos de Caixa de acordo com o método direto. Já a Cia. Beta apresentou esta demonstração de acordo com o método indireto.
Assinale a opção que indica uma diferença na apresentação das duas empresas, de acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa.
A Cia. Alfa, apenas, deve fornecer a conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais.
A Cia. Alfa, apenas, deve divulgar o montante agregado dos fluxos de caixa que representam aumentos na capacidade operacional.
A Cia. Alfa, apenas, deve divulgar os saldos significativos de caixa e equivalentes de caixa mantidos pela entidade que não estejam disponíveis para uso pelo grupo.
A Cia. Beta, apenas, deve divulgar os montantes totais dos juros e dividendos e juros sobre o capital próprio, pagos e recebidos, separadamente.
A Cia. Beta, apenas, deve divulgar as transações de investimento e financiamento que não envolvem o uso de caixa ou equivalentes de caixa.
A empresa Empreendimentos Granville S.A. deve apresentar uma demonstração que não é obrigatória para as sociedades de capital fechado. Assim, esta demonstração financeira, segundo a Lei nº 6.404/1976, deve indicar:
o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial, as reversões de reservas e o lucro líquido do exercício, as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos, quais sejam: o das operações, o dos financiamentos e o dos investimentos.
o excesso ou insuficiência das origens de recursos em relação às aplicações, representando aumento ou redução do capital circulante líquido, além dos saldos, no início e no fim do exercício, do ativo e passivo circulantes.
no mínimo, o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída
a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos, a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto, as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
Sobre a divulgação dos componentes de caixa e equivalentes de caixa, segundo o CPC 03 - Demonstração dos Fluxos de Caixa, analise as assertivas abaixo e assinale a alternativa correta.
I. A entidade deve divulgar os componentes de caixa e equivalentes de caixa e deve apresentar uma conciliação dos valores em sua demonstração dos fluxos de caixa com os respectivos itens divulgados no Balanço Patrimonial.
II. O efeito de qualquer mudança na política para determinar os componentes de caixa e equivalentes de caixa, como, por exemplo, mudança na classificação dos instrumentos financeiros previamente considerados como parte da carteira de investimentos da entidade, deve ser apresentado de acordo com regra específica sobre Práticas Contábeis, Mudanças em Estimativas e Correção de Erro.
III. Em vista da variedade de práticas de gestão de caixa e de produtos bancários, quando utilizar o método Indireto de Fluxo de Caixa, é facultativa à entidade a divulgação da política que adota na determinação da composição do caixa e equivalentes de caixa.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas a assertiva I está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas II e III estão corretas.
O exemplo de transação que corresponde ação que na demonstração dos fluxos de caixa se insere no conjunto das atividades operacionais da empresa é o seguinte:
Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
Recebimentos e pagamentos de caixa por seguradora de prêmios e sinistros, anuidade e outros benefícios da apólice.
Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
Considerando-se as demonstrações contábeis, relacionar as colunas e assinalar a sequência correspondente.
(1) Demonstração dos fluxos de caixa.
(2) Demonstração dos lucros e prejuízos acumulados.
(3) Demonstração do resultado do exercício.
( ) Evidencia as modificações ocorridas no saldo de disponibilidades da companhia em determinado período, por meio de fluxos de recebimentos e pagamentos.
( ) Pode ser substituída pela demonstração das mutações do patrimônio líquido.
( ) Demonstração financeira que contém um resumo ordenado das receitas e das despesas da empresa em determinado período.
1 - 2 - 3.
3 - 2 - 1.
1 - 3 - 2.
2 - 1 - 3.
3 - 1 - 2.



