







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Balanços Patrimoniais de 31/12/2013 e 31/12/2014 e a Demonstração do Resultado de 2014 da empresa Transnacional Comércio S.A. são apresentados a seguir:
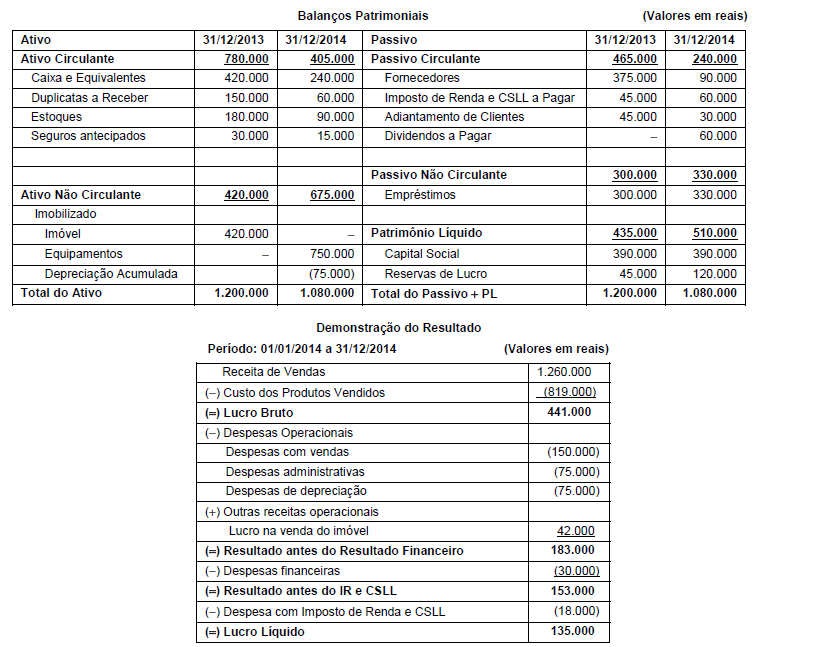
Utilizando as demonstrações contábeis acima e sabendo-se que: o imóvel não sofreu depreciação e o valor da sua venda foi recebido no próprio ano, as despesas financeiras não foram pagas e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais:
Os Balanços Patrimoniais em 31/12/2013 e 31/12/2014 e a Demonstração do Resultado do ano 2014 da empresa Armas da Paz S.A. são apresentados nos dois quadros a seguir (Valores em reais):
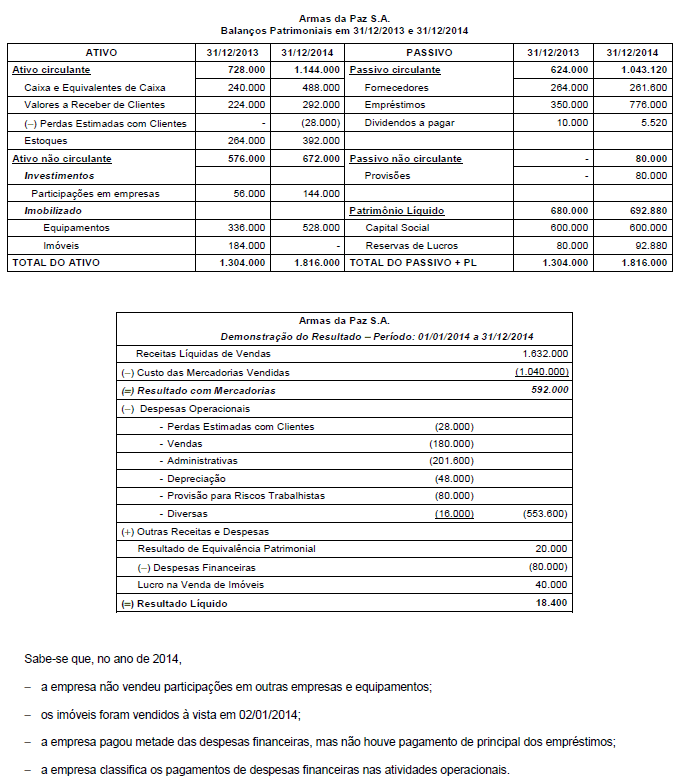
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2014 foram respectivamente, em reais,
Tais operações expressas no Texto 3 geraram alteração no Fluxo de Caixa das Atividades Operacionais da companhia no valor de:
R$ 110.000,00.
R$ 192.000,00.
R$ 15.000,00.
R$ 45.000,00.
R$ 150.000,00.
A empresa Comercial de Bebidas S.A. apresentou as seguintes demonstrações contábeis (valores em reais):
Balanço Patrimonial
Ativo | 31/12/13 | 31/12/14 | Passivo | 31/12/13 | 31/12/14 |
Ativo Circulante | 260.000 | 135.000 | Passivo Circulante | 155.000 | 80.000 |
Caixa e Equivalentes | 140.000 | 80.000 | Fornecedores | 125.000 | 30.000 |
Duplicatas a Receber | 50.000 | 20.000 | Imposto de Renda e CSLL a Pagar | 15.000 | 20.000 |
Estoques | 60.000 | 30.000 | Adiantamento de Clientes | 15.000 | 10.000 |
Seguros antecipados | 10.000 | 5.000 | Dividendos a Pagar | - | 20.000 |
Passivo Não Circulante | 100.000 | 110.000 | |||
Ativo Não Circulante | 140.000 | 225.000 | Empréstimos | 100.000 | 110.000 |
Imobilizado | |||||
Terreno | 140.000 | - | Patrimônio Líquido | 145.000 | 170.000 |
Equipamentos | - | 250.000 | Capital Social | 130.000 | 130.000 |
Depreciação Acumulada |
| (25.000) | Reservas de Lucro | 15.000 | 40.000 |
Total do Ativo | 400.000 | 360.000 | Total do Passivo + PL | 400.000 | 360.000 |
Demonstração do Resultado
Período: 01/01/2014 a 31/12/2014
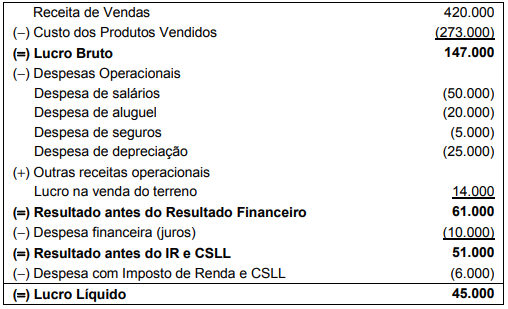
Considerando as demonstrações contábeis acima, e sabendo que os juros não foram pagos, o valor da venda do terreno foi recebido e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
80.000,00.
66.000,00.
50.000,00.
36.000,00.
56.000.00.
Os fluxos de caixa da Eta S.A. durante o exercício de x1 foram os seguintes, em milhares de reais:
Dividendos pagos | (3.000) |
Emissão de ações | 32.000 |
Fornecedores de matérias-primas | (78.300) |
Juros pagos | (3.800) |
Benefícios a empregados | (18.000) |
Aquisição de imobilizado | (50.000) |
Amortização de empréstimos e financiamentos | (13.600) |
Juros recebidos | 4.500 |
Vendas de mercadorias e prestação de serviços | 118.000 |
Dividendo recebidos | 5.000 |
Imposto de renda e contribuição social | (3.700) |
Alienação de participações societárias | 12.800 |
De acordo como o CPC 03 (R2): Demonstração dos Fluxos de Caixa, o menor valor pelo qual o caixa líquido gerado pelas atividades de financiamento da Eta S.A. poderá ser apresentado é de:
R$ 11.600.000;
R$ 14.600.000;
R$ 15.400.000;
R$ 18.400.000;
R$ 20.400.000.
De acordo com a demonstração do Fluxo de Caixa, elaborado pela Cia. Comercial S.A. em 31/12/2014, a amortização do principal de um empréstimo bancário e os dividendos recebidos foram classificados, respectivamente, no fluxo de caixa das atividades:
de investimento e operacionais
de investimento e de financiamento
de investimento e comerciais
de financiamento e operacionais
A entidade deve divulgar os fluxos de caixa das atividades operacionais, usando métodos estabelecidos pela NBC T.3.8. Com base nisso, assinalar a alternativa que apresenta o método referente ao fluxo de caixa direto:
As principais classes de recebimentos brutos e pagamentos brutos são divulgadas.
O lucro líquido ou prejuízo é ajustado pelos efeitos.
O custo incremental é diretamente atribuível à aquisição, emissão ou venda de ativo ou passivo financeiro.
Os benefícios econômicos fluem para a entidade.
Julgue os itens a seguir que tratam sobre a Demonstração dos Fluxos de Caixa, sendo V para verdadeiro e F para Falso:
V, F, V, V.
V, V, F, V.
V, F, V, F.
V, F, F, V.
F, F, V, V.
Em relação ao conteúdo da Demonstração dos Fluxos de Caixa de uma Sociedade Comercial, assinale a opção CORRETA.
A integralização de capital, com a entrega de um terreno, é apresentada simultaneamente como caixa consumido na atividade de investimento e caixa gerado na atividade de financiamento.
Na liquidação de um empréstimo obtido, o pagamento dos juros pode ser classificado como atividade operacional ou de financiamento, mas o principal da dívida deve ser classificado como atividade de financiamento.
O lucro líquido é apresentado como componente da atividade operacional quando a Demonstração do Fluxo de Caixa é elaborada pelo método direto.
O pagamento de parcela de arrendamento mercantil financeiro, realizado pelo arrendatário, deve ser classificado na atividade operacional.
São atividades operacionais que entram na Demonstração de Fluxo de Caixa, EXCETO:
recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
pagamentos de caixa a fornecedores de mercadorias e serviços.
pagamentos de caixa a empregados ou por conta de empregados.
Considerando-se somente as informações recebidas e os dizeres do Pronunciamento Técnico, o fluxo de caixa da companhia F, advindo das atividades operacionais, apurado pelo método direto, em reais, é de
(800,00) consumidos
(700,00) consumidos
400,00 gerados
1.800,00 gerados
2.400,00 gerados
As demonstrações financeiras constituem‐se em relatórios contábeis obrigatórios, segundo a Lei nº 6.404/1976. Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da entidade.
( ) A Demonstração dos Fluxos de Caixa apresentará as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa.
( ) A Demonstração dos Lucros e Prejuízos Acumulados deverá ser elaborada contendo no mínimo três fluxos: Fluxos das Operações, Fluxos dos Financiamentos e Fluxos dos Financiamentos.
( ) A Demonstração do Valor Adicionado apresentará o valor da riqueza gerada pela entidade, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
A sequência está correta em
V, F, V, F.
V, V, F, V.
V, F, V, V.
F, V, F, V.
F, V, F, F.
Os fluxos de caixa da Cia. Iota durante o exercício de x1 foram os seguintes, em milhares de reais:
Dividendos pagos | (1.300) |
Emissão de ações | 28.000 |
Fornecedores de matérias-primas | (50.700) |
Juros pagos | (1.400) |
Benefícios a empregados | (8.800) |
Aquisição de imobilizado | (30.000) |
Amortização de empréstimos e financiamentos | (9.400) |
Juros recebidos | 2.700 |
Vendas de mercadorias e prestação de serviços | 70.200 |
Dividendos recebidos | 900 |
Imposto de renda e contribuição social | (2.400) |
Alienação de participações societárias | 2.300 |
De acordo como o CPC 03 (R2): Demonstração dos Fluxos de Caixa, o menor montante pelo qual o caixa líquido consumido nas atividades de investimento da Cia. Iota poderá ser apresentado é de:
R$ 24.100.000;
R$ 25.000.000;
R$ 26.800.000;
R$ 27.700.000;
R$ 30.000.000.
A Cia. Alfa apresentou a seguinte Demonstração dos Fluxos de Caixa (DFC) relativa ao exercício encerrado em 31/12/x1:
Demonstração dos Fluxos de Caixa do exercício findo em 31/12/x1 Em milhares de reais | |
Atividades operacionais | |
Lucro líquido | 54.105 |
(+) Depreciação | 17.750 |
(-) Resultado da alienação de imobilizado | (1.425) |
(-)Resultado da Equivalência Patrimonial | (30.000) |
(+)Resultado financeiro | 3.400 |
(=)Resultado ajustado | 43.830 |
Reduções (aumentos) nos ativos | |
Clientes | (250.000) |
Perdas estimadas com créditos de liquidação duvidosa | 20.000 |
Estoques | 145.200 |
Aumento (reduções) nos passivos: | |
Fornecedores | 21.084 |
Contas a pagar | 7.500 |
ICMS a recolher | 10.200 |
Impostos de renda e contribuição social correntes | 170 |
Juros pagos | (4.000) |
Dividendos recebidos | 8.000 |
caixa líquido gerado nas atividades operacionais | 1.984 |
Atividades de investimento | |
Aplicações financeiras de longo prazo | (23.000) |
Alienação de imobilizado | 75.000 |
Caixa líquido gerado nas atividades de investimentos | 52.000 |
Atividades de financiamento | |
Amortização de empréstimo e financiamento | (10.000) |
Aumento de capital | 23.000 |
Dividendos pagos | (35.000) |
Caixa líquido consumido nas atividades de financiamento | (22.000) |
Aumento líquido de caixa equivalentes | 31,984 |
Saldo de caixa e equivalentes em 31/12/x0 | 8.000 |
Saldo de caixa e equivalentes em 31/12/x1 | 39.984 |
Essa DFC indica que em x1:
a Cia. Alfa teve perdas líquidas na alienação de imobilizado;
todas as coligadas e controladas em que a Cia. Alfa investe tiveram prejuízos;
o montante de perdas estimadas com créditos de liquidação duvidosa ao final do ano foi menor do que no início;
o montante que a Cia. Alfa pagou de imposto de renda e contribuição social foi menor do que o apropriado ao resultado do período;
a Cia. Alfa obteve, nas transações com seus sócios na sua qualidade de proprietários, um incremento do caixa disponível a suas aplicações nos negócios.



