







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A conta de “Ajuste Acumulado de Conversão” não consta na/no:
Demonstração do Resultado Abrangente e Demonstração das Mutações do Patrimônio Líquido;
Demonstração dos Resultados do Exercício e Demonstração das Mutações do Patrimônio Líquido;
Balanço Patrimonial e Demonstração do Resultado Abrangente;
Balanço Patrimonial e Demonstração dos Fluxos de Caixa;
Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado.
A mensuração do valor em uso é realizada com base em estimativas de fluxos de caixa futuros, os quais devem ser trazidos a valor presente por uma taxa de desconto que reflita as avaliações atuais do mercado em relação ao valor do dinheiro no tempo e aos riscos específicos do ativo que não tenham sido contemplados nas estimativas de fluxos de caixa futuros.
Certo
Errado
Lawrence J. Gitman, em “Princípios de administração financeira” (Editora Pearson, 2004, 10ª edição, p.84), afirma o seguinte: o fluxo de caixa, o sangue da empresa, é o tema da preocupação básica do administrador financeiro, tanto na gestão das finanças no dia a dia quanto no planejamento e na tomada de decisões estratégicas voltadas para a criação de valor para o acionista. Assinale a alternativa que apresenta um evento que corresponda a uma entrada de recursos no fluxo de caixa.
Distribuição de lucros.
Venda de ativo imobilizado.
Diminuição do passivo circulante.
Aumento na composição do estoque.
Apuração de prejuízo líquido durante o exercício.
Um dos controles financeiros de uma organização, que fornece a base de informações para a administração, auxiliando o gestor na melhor visão de um planejamento financeiro eficiente, é a:
Demonstração de Resultados do Exercício.
Conciliação Bancária do Exercício.
Demonstração de Origens e Aplicação de Recursos.
Demonstração do Resultado Econômico.
Demonstração dos Fluxos de Caixa.
Demonstrações Financeiras são relatórios que classificam e quantificam as contas de uma empresa. Marque a alternativa que apresenta dois de seus elementos.
Patrimônio Líquido e Rentabilidade do Ativo.
Demonstração dos Resultados do Exercício e Patrimônio Líquido.
Taxa de Retorno sobre o Investimento e Demonstração dos Resultados do Exercício.
Balanço Patrimonial e Fluxo de Caixa.
A Demonstração dos Fluxos de Caixa (DFC) permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. Acerca dessa demonstração, analise os itens a seguir:
I - A DFC pode ser elaborada pelo método direto ou indireto e deve evidenciar as alterações de caixa e equivalentes de caixa verificadas no exercício.
II - A soma dos três fluxos deverá corresponder à diferença entre os saldos iniciais e finais de Caixa e Equivalentes de Caixa do exercício.
III - As transações de investimento e financiamento que não envolvem o uso de caixa não devem ser incluídas na demonstração dos fluxos de caixa.
IV - O ente deverá divulgar os saldos significativos de caixa mantidos pelo ente, mas que não estejam disponíveis para uso imediato.
É correto somente o que se afirma em:
Uma empresa realizou e registrou as seguintes atividades, durante o exercício de 2014:
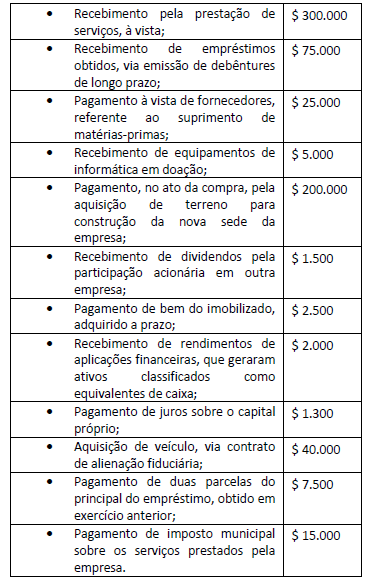
Ao final do exercício de 2014, a Demonstração dos Fluxos de Caixa – DFC, pelo método direto, da empresa evidenciou como efeito das transações ocorridas no exercício:
Uma empresa adquiriu no exercício de 2014, por meio de financiamento no BNDES, um imóvel pelo valor de R$ 2 600 000,00. Até o final de 2014, a empresa reconheceu na despesa financeira um montante de R$ 21 666,67 decorrente de juros deste financiamento. Em 27/12/2014, pagou ao BNDES R$ 126 389,00, dos quais R$ 18 055,56 referem-se a juros e R$ 108 333,44 referem-se a valor principal da dívida. Durante o exercício de 2014, foi reconhecida uma depreciação do imóvel adquirido no valor de R$ 52 000,00. Considerando apenas essas informações, assinale a alternativa que apresenta a informação correta na elaboração da Demonstração dos Fluxos de Caixa, pelo método indireto, em 31/12/2014.
Um ajuste ao lucro de R$ 52 000,00 e uma saída de caixa nas atividades de investimento de R$ 600 000,00.
Um ajuste ao lucro de R$ 52 000,00 e uma saída de caixa nas atividades de financiamento de R$ 126 389,00.
Um ajuste ao lucro de R$ 73 666,67 e uma saída de caixa nas atividades de financiamento de R$ 126 389,00.
Um ajuste ao lucro de R$ 73 666,67; uma saída de caixa nas atividades de financiamento de R$ 108 333,44 e uma saída de caixa das atividades operacionais de R$ 18 055,56.
O contador da empresa Sol Nascente Ltda., após analisar o Balanço Patrimonial e a Demonstração do Resultado do Exercício, retirou as seguintes informações:
360.000,00.
380.000,00.
390.000,00.
335.000,00.
355.000,00.
De acordo com o Comitê de Pronunciamentos Contábeis, toda entidade deve elaborar suas demonstrações pelo regime de competência. NÃO segue esta regra:
Demonstração das Origens e Aplicações de Recursos.
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstração dos Lucros ou Prejuízos Acumulados.
Analise as demonstrações da empresa Chatinha S/A.
Balanço Patrimonial Chatinha S/A | |||||
Ativo | 2014 | 2013 | Passivo | 2014 | 2013 |
Circulante | Circulante | ||||
Caixa | 30.000 | 10.000 | Fornecedores | 80.000 | 75.000 |
Estoques | 60.000 | 80.000 | IR/CSLL a Pagar | 15.000 | 10.000 |
Seguros Antecipados | 10.000 | 5.000 | Empréstimos CP | 20.000 | 0 |
Não Circulante | Não Circulante | ||||
Investimentos Avaliados pelo Custo | 50.000 | 30.000 | Empréstimos LP | 23.000 | 40.000 |
Investimentos Avaliados pelo Método da Equivalência Patrimonial (MEP) | 40.000 | 20.000 | Patrimônio Líquido | ||
Máquinas | 260.000 | 200.000 | Capital | 220.000 | 150.000 |
(-) Depreciação Acumulada | (50.000) | (30.000) | Reservas de Lucros | 42.000 | 40.000 |
Total | 400.000 | 315.000 | Total | 400.000 | 315.000 |
DRE 31.12.2014 Chatinha S/A | |
Vendas | 247.000 |
(-) CMV | (160.000) |
Lucro Bruto | 87.000 |
Despesa com Depreciação | (20.000) |
Despesas com seguros | (7.000) |
Receita de Equivalência Patrimonial | 5.000 |
LAIR | 65.000 |
(-) IR/CSLL | (22.000) |
Lucro Líquido | 43.000 |
Sabe-se que em 30/12/2014, a empresa adquiriu imobilizado por R$ 60.000 a prazo.
Com base nessas informações e segundo o Pronunciamento Técnico CPC 03, as atividades de investimento:
geraram caixa de 35.000,00;
geraram caixa de 40.000,00;
geraram caixa de 95.000,00;
consumiram caixa de 35.000,00;
consumiram caixa de 40.000,00.
. Considerando a NBCs – TGs, assinale a alternativa correta:
I. Os fluxos de caixa de controlada no exterior, devem ser convertidos pela aplicação das taxas de câmbio entre a moeda funcional e a moeda estrangeira observadas na data da ocorrência dos fluxos de caixa.
II. Os fluxos de caixa referentes ao Imposto de Renda (IR) e contribuição social sobre o lucro líquido (CSLL) devem ser divulgados separadamente e devem ser classificados como fluxo de caixa das atividades operacionais, a menos que possam ser identificados especificamente, como atividades de financiamento e de investimento.
III. A Entidade deve divulgar o componente de caixa e equivalentes de caixa e deve apresentar uma conciliação dos montantes e sua demonstração dos fluxos de caixa com os respectivos itens apresentados na Demonstração do Resultado do Exercício.
IV. A divulgação dos fluxos de caixa por segmento de negócios permite aos usuários obter melhor entendimento da relação entre os fluxos de caixa do negócio como um todo e o de suas partes componentes, e a disponibilidade e variabilidade dos fluxos de caixa por segmento de negócios.
Sobre as assertivas é correto afirmar:
Somente as alternativas I, II e IV estão corretas.
As alternativas I, II, III e IV estão corretas.
Somente as alternativas II e III estão corretas.
Apenas a alternativa II está correta.
Determinada organização empresarial apresentava os seguintes indicadores:
Pagamentos a fornecedores e empregados R$4.500,00.
Juros Pagos R$ 97,00.
Imposto de Renda e Contribuição Social pagos R$ 375,00.
Imposto de Renda na fonte sobre dividendos recebidos R$ 85,00.
Aquisição da controlada x Líquido do caixa incluído na aquisição R$ 1.200,00.
Compra de ativo imobilizado R$ 125,00.
Juros recebidos R$ 210,00.
Dividendos recebidos R$ 200,00.
Recebimento pela emissão de ações R$125,00.
Recebimento por empréstimo a longo prazo R$ 245,00.
Pagamento de passivo R$ 90,00.
Dividendos Pagos R$ 91,00.
Recebimento de clientes R$ 11.180,00.
Recebido pela venda de equipamento R$135,00.
Pelo método da demonstração dos fluxos de caixa pelo Método Direto, pergunta-se:
1 - Qual o resultado do caixa Líquido proveniente das atividades operacionais?
2 - Qual o resultado do caixa Líquido usado nas atividades de investimento?
3 - Qual o resultado do caixa Líquido usado nas atividades de financiamento?
1 R$ 6.123,00 – 2 R$ 780,00 – 3 R$ 189,00.
1 R$ 6.293,00 – 2 R$ 780,00 – 3 R$ 189,00.
1 R$ 6.293,00 – 2 R$ 530,00 – 3 R$ 189,00.
1 R$ 6.293,00 – 2 R$ 1.350,00 – 3 R$ 189,00.
1 R$ 6.533,00 – 2 R$ 1.350,00 – 3 R$ 92,00.
No ano de 2014, os seguintes fatos aconteceram com a Cia. X:
Na elaboração da Demonstração dos Fluxos de Caixa da Cia. X, é correto afirmar que
a atividade de investimento consumiu R$ 10.000,00.
a atividade de investimento consumiu R$ 50.000,00.
a atividade de investimento consumiu R$ 40.000,00.
a atividade de financiamento gerou R$ 30.000,00.
a atividade de financiamento consumiu R$ 30.000,00.
A Demonstração do Fluxo de Caixa passou a ser de apresentação obrigatória para todas as sociedades de capital aberto ou com patrimônio líquido superior a quanto?
R$ 2.000.000,00.
R$ 1.800.000,00.
R$ 1.500.000,00.
R$ 1.000.000,00.
R$ 700.000,00.
Uma Sociedade Empresária apresentou os seguintes dados que foram extraídos de sua contabilidade:
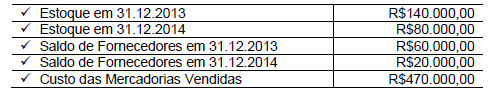
A movimentação do estoque é composta por compras e baixa por vendas. Todas as compras foram efetuadas a prazo. A movimentação de fornecedores corresponde à contrapartida de compras e pagamentos. A Demonstração dos Fluxos de Caixa é elaborada pelo Método Direto. Com base nos dados apresentados, o caixa consumido para pagamento de fornecedores é de:
R$40.000,00
R$60.000,00
R$410.000,00.
R$450.000,00.



