







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nas operações do dia a dia de uma empresa, a organização financeira é fundamental. Para isso, existe um instrumento básico de planejamento e controle financeiro, denominado Fluxo de Caixa. A esse respeito, assinale a afirmativa INCORRETA
A estrutura do fluxo de caixa independe da natureza e das necessidades da empresa, pois o que se busca é, tão somente, apurar o saldo disponível.
A elaboração e a gestão do fluxo de caixa em uma organização têm por objetivo apurar o saldo disponível no momento e projetar o futuro, para que exista sempre capital de giro acessível tanto para o custeio das operações da empresa quanto para novos investimentos.
Por meio de uma boa gestão do fluxo de caixa, é possível ter uma visão financeira do presente e do futuro da empresa, o que possibilita antecipar algumas decisões importantes, a exemplo de planejar investimentos; avaliar a necessidade de solicitar empréstimos, financiamentos ou negociar prazos com fornecedores.
O saldo de caixa, obtido por meio de uma boa gestão do fluxo de caixa, é um retrato de um determinado momento; portanto, não indica necessariamente que a empresa está tendo lucro ou prejuízo em suas atividades operacionais. Vários elementos eventuais ou sazonais podem estar influenciando no saldo daquele período, sendo essencial fazer uma análise ao longo do tempo, para confirmar ou descartar uma tendência.
De acordo com o CPC 03 (R2) – Demonstração dos Fluxos de Caixa, o método indireto parte do lucro líquido do exercício e realiza ajustes para evidenciar as entradas e saídas de caixa decorrentes das atividades operacionais. Nesse contexto, alguns itens do resultado representam efetiva movimentação de caixa, enquanto outros são apenas ajustes contábeis sem reflexo financeiro.
Assinale a opção que apresenta uma movimentação efetiva de caixa operacional.
depreciação do imobilizado
constituição de provisão para contingências
apropriação de despesas financeiras a pagar
recebimento de clientes
variação cambial passiva ainda não liquidada
A demonstração dos fluxos de caixa (DFC), conforme o CPC 03 (R2) – Demonstração dos Fluxos de Caixa, pode ser elaborada pelo método direto ou pelo método indireto para a apresentação dos fluxos das atividades operacionais. Com base nessa informação, assinale a opção correta, acerca dessa norma contábil.
No método indireto, o fluxo de caixa das atividades operacionais inicia‑se com as receitas brutas de vendas.
O método direto ajusta o lucro líquido para refletir apenas as entradas e saídas de caixa da empresa.
O método indireto ajusta o lucro líquido para eliminar efeitos de itens não monetários, como depreciação e variação de estoques.
O CPC 03 (R2) exige que as empresas apresentem a DFC obrigatoriamente pelo método direto.
No método direto, o lucro líquido é ajustado considerando‑se ganhos e perdas com itens não operacionais antes da apuração do fluxo de caixa operacional.
Observe as transações a seguir, ocorridas em uma empresa comercial no último exercício financeiro, em reais (R$):
• Pagamento de salários e encargos sociais: 144.400,00.
• Aquisição à vista de mercadorias: 83.600,00.
• Venda de máquinas e equipamentos à vista: 93.100,00.
• Obtenção de empréstimo para pagamento em 48 parcelas: 95.600,00.
• Aquisição de computadores e periféricos com 50% à vista e o restante em 24 meses: 210.000,00.
• Venda de mercadorias, a prazo, no valor bruto de 475.000,00, com incidência de tributos no valor de 69.000,00 (totalmente pagos no exercício). Observação: 30% do valor da venda será recebido no próximo exercício financeiro.
• Amortização de empréstimo obtido: 15.933,00.
Considerando exclusivamente as informações apresentadas e que a demonstração dos fluxos de caixa da empresa é elaborada pelo método direto, o fluxo de caixa líquido das atividades operacionais no período corresponde a quantos reais (R$)?
178.000,00
109.000,00
94.400,00
58.900,00
35.500,00
Em relação à Demonstração dos Fluxos de Caixa (DFC) de uma entidade do setor público, com data-base em 31/12/2024, considere as informações a seguir:
• caixa gerado pelas atividades operacionais: R$ 3.500.000;
• caixa gerado pelas atividades de investimento: R$ 1.500.000;
• variação positiva no saldo de caixa no período: R$ 1.000.000.
Adicionalmente, a entidade registrou:
variações patrimoniais diminutivas com depreciação no valor de R$ 50.000; e ajustes contábeis que impactaram positivamente o resultado do período em R$ 500.000, sem efeito direto sobre o caixa.
Com base nesses dados, é correto afirmar que o valor de caixa consumido pelas atividades de financiamento foi
R$ 5.000.000.
R$ 4.500.000.
R$ 4.000.000.
R$ 3.500.000.
R$ 3.250.000.
Juros pagos durante um período, ainda que não incluídos como despesa na DRE, devem compor a DFC.
Certo
Errado
É exemplo de fluxo de caixa relacionado às atividades de investimento
pagamentos em caixa a outras entidades do setor público para financiar suas operações.
recebimentos ou pagamentos em caixa decorrentes de operações descontinuadas.
amortização de empréstimos e financiamentos que foram contraídos.
recebimentos de caixa por liquidação de adiantamentos ou amortização de empréstimos concedidos a terceiros.
pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
Determinada entidade pública apresentou as seguintes informações em sua Demonstração dos Fluxos de Caixa do exercício de 2024:
• Recebimentos de caixa pela venda de produtos agropecuários R$ 680.000,00
• Desembolso pela aquisição de ativo não circulante R$ 748.000,00
• Desembolso para pagamento de transferências concedidas R$ 450.000,00
• Recebimento de numerário pela alienação de bens R$ 125.000,00
• Desembolso para pagamento de pessoal e demais despesas R$ 697.000,00
• Desembolso para amortização da dívida R$ 286.000,00
• Recebimento de caixa proveniente de transferências R$ 530.000,00
• Recebimento de caixa relativo à remuneração de disponibilidades R$ 102.000,00
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o fluxo de caixa líquido gerado pela atividade operacional no período, em R$, foi de
165.000,00.
615.000,00.
513.000,00.
329.000,00.
63.000,00.
O demonstrativo de Fluxo de Caixa é estruturado para evidenciar as movimentações financeiras classificadas em atividades operacionais, de investimento e de financiamento, permitindo identificar a capacidade de geração de caixa de uma entidade e a forma como seus recursos são aplicados.
Considere as seguintes afirmativas sobre os três grupos do fluxo de caixa:
I.A compra de equipamentos e aplicações financeiras de longo prazo constitui fluxo de caixa das atividades de investimento.
II.O recebimento de clientes referente a vendas realizadas constitui fluxo de caixa das atividades operacionais.
III.O pagamento de empréstimos bancários, incluindo amortização do principal, constitui fluxo de caixa das atividades de financiamento.
IV.A depreciação, por ser despesa contábil sem desembolso, deve ser apresentada no fluxo de caixa como saída operacional.
Com base na estrutura contábil do Fluxo de Caixa, assinale a alternativa correta:
Apenas as afirmativas I, II e III estão corretas.
Apenas as afirmativas II e IV estão corretas.
As afirmativas I, II, III e IV estão corretas.
Apenas as afirmativas I e III estão corretas.
Apenas as afirmativas I e II estão corretas.
Com base exclusivamente na Norma Brasileira de Contabilidade NBC TG 03 (R3) − Demonstração dos Fluxos de Caixa −, emitida pelo Conselho Federal de Contabilidade, e no art. 188 da Lei Federal nº 6.404, de 15 de dezembro de 1976, sem considerar jurisprudência ou doutrina, a Demonstração dos Fluxos de Caixa (DFC) deve classificar os fluxos em três atividades. Assinale a alternativa CORRETA que descreve o tratamento de juros e dividendos pagos e recebidos na DFC.
Juros e dividendos recebidos podem ser classificados como Atividades Operacionais ou de Investimento; juros e dividendos pagos podem ser classificados como Atividades Operacionais ou de Financiamento.
Juros pagos e dividendos pagos são classificados como Atividades de Financiamento; juros recebidos e dividendos recebidos são classificados como Atividades de Investimento.
Juros pagos ou recebidos são sempre Atividades Operacionais, dividendos pagos são Atividades de Financiamento, e dividendos recebidos são Atividades de Investimento.
Juros pagos ou recebidos são sempre classificados como Atividades Operacionais, enquanto dividendos pagos ou recebidos são sempre classificados como Atividades de Financiamento.
Na Demonstração dos Fluxos de Caixa (DFC), a aquisição de um novo equipamento para a fábrica, com pagamento à vista, deve ser classificada como uma
atividade operacional.
atividade de financiamento.
atividade não-caixa.
atividade econômica.
atividade de investimento.
Uma loja de cosméticos começou a funcionar em 01/07/2024. No segundo semestre de 2024, aconteceram os seguintes fatos:
• Integralização de capital social em dinheiro: R$ 300.000,00.
• Compra à vista de móveis e utensílios para a loja: R$ 40.000,00.
• Compra à vista de estoque para revenda: R$ 80.000,00.
• Pagamento do aluguel do semestre: R$ 30.000,00.
• Pagamento antecipado do aluguel do primeiro trimestre de 2025: R$ 18.000,00.
• Venda de todo o estoque por R$ 400.000,00, sendo que metade do valor já foi recebido e o restante deverá ser recebido no primeiro semestre de 2025. A loja estima inadimplência de 5%.
• Reconhecimento e pagamento de despesas diversas: R$ 12.000,00.
• Reconhecimento da despesa de depreciação: R$ 4.000,00.
O fluxo de caixa gerado pela atividade operacional em 2024, de acordo com as diretrizes da NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA foi de
R$ 20.000,00.
R$ 50.000,00.
R$ 60.000,00.
R$ 360.000,00.
A Demonstração do Fluxo de Caixa (DFC) é um relatório contábil essencial para a análise financeira das empresas. Conforme CPC 03 (R2), analise as seguintes assertivas relacionadas ao método direto de elaboração do fluxo de caixa e seus aspectos contábeis:
I. Detalha as principais fontes de recebimentos e pagamentos do período.
II. Exige o uso obrigatório da Demonstração do Valor Adicionado (DVA).
III. Apresenta o fluxo de caixa das atividades operacionais sem reconciliação com o lucro líquido.
IV. É amplamente recomendado por normas contábeis internacionais, como as IFRS.
V. Omite o impacto de juros pagos e recebidos.
Quais estão corretas?
Apenas I e IV.
Apenas II e III.
Apenas I, III e V.
Apenas I, IV e V.
Apenas II, IV e V.
Uma empresa, sociedade não financeira, elaborou a demonstração dos fluxos de caixa (DFC) do exercício X2 pelo método indireto, em conformidade com o CPC 03 (R2). Durante o exercício, a companhia contratou um arrendamento nos termos do CPC 06 (R2) – Arrendamentos, reconhecendo ativo de direito de uso e passivo de arrendamento, sem desembolso de caixa no momento da contratação.
Com base nessa situação hipotética e de acordo com o CPC 03 (R2) – Demonstração dos Fluxos de Caixa –, assinale a opção que apresenta a forma correta de evidenciação desse evento na DFC.
Deve ser apresentada como fluxo de investimento, por envolver ativo de uso.
Deve ser apresentada como fluxo de financiamento, por gerar obrigação futura de pagamento.
Integra as atividades operacionais, pois se relaciona ao funcionamento do negócio.
Não integra os fluxos de caixa do período, devendo ser divulgada em nota explicativa como transação sem efeito caixa.
Constitui ajuste de variação cambial sobre caixa e equivalentes, refletido fora das atividades principais.
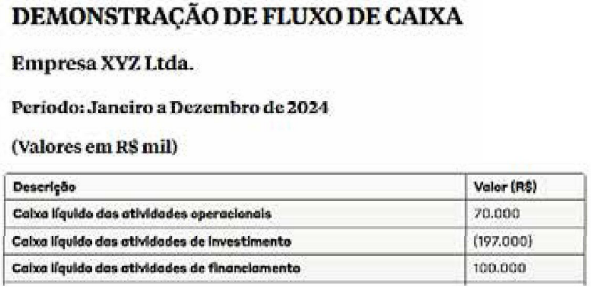
Considere o resumo do fluxo de caixa referente ao exercício encerrado em 31/12/2024. Sabendo-se que o saldo de caixa, no início do período, era R$ 63.000, o saldo de caixa no final do período é
R$ 27.000.
(R$27.000).
R$ 90.000.
(R$ 36.000).
R$ 36.000.
O conselho de administração da empresa Investimentos S/A solicitou a elaboração da Demonstração do fluxo de caixa para fins de tomada de decisão, tomando como base as seguintes operações no exercício de 2025. Após a sua elaboração, responda aos seguintes questionamentos do conselho:
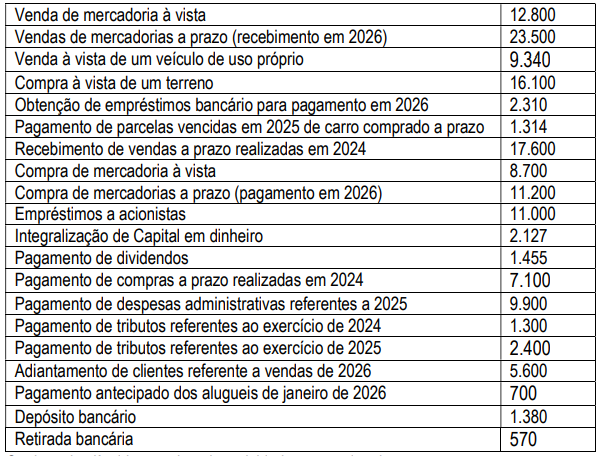
Qual o caixa líquido gerado pelas atividades operacionais:
5.800
6.200
5.900
5.200
6.000
Em 01/01/2025, uma sociedade empresária que prestava serviços de perícia adquiriu, à vista, um computador para ser utilizado em sua atividade fim por R$ 12.000.
Em 31/01/2025, a sociedade empresária reconheceu a despesa de depreciação do computador, de R$ 200, e a despesa de salários de R$ 5.000, com pagamento previsto para fevereiro. Além disso, pagou antecipadamente o aluguel do mês de fevereiro, que era de R$ 1.000.
Na Demonstração dos Fluxos de Caixa da sociedade empresária, a atividade operacional consumiu, em janeiro, o seguinte montante:
R$ 1.000.
R$ 6.000.
R$ 12.000.
R$ 13.000.
R$ 18.000.
Os recebimentos e pagamentos de caixa relativos a contratos mantidos, para negociação imediata ou disponíveis para venda futura, compõem, na demonstração dos fluxos de caixas, as atividades relacionadas:
às operações
às transações
aos investimentos
aos financiamentos
Em relação à Demonstração do Fluxo de Caixa, cujo impacto no Caixa e Equivalentes de Caixa decorrente das transações é agrupado em atividades de Operacionais, de Investimento e Financiamento, é considerada atividade de financiamento e investimento sem efeito no caixa a seguinte transação:
Recebimento de dividendos e juros sobre o capital próprio por participação no patrimônio de outras empresas.
Conversão de dívidas em aumento de capital.
Recebimentos resultantes de vendas de imobilizado, intangível e outros ativos não circulantes.
Resgates do principal de aplicações financeiras.
Pagamento de juros de financiamentos obtidos.
Considerando as informações apresentadas, é correto afirmar que o fluxo de caixa gerado/consumido pelas atividades operacionais em 20x1 totalizou, em R$:
0,00
290.032,00
363.432,00
1.060.500,00
1.350.532,00



