







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As informações a seguir foram extraídas da Demonstração do Fluxo de Caixa divulgada pela Empresa AMD relativa ao exercício de 2023.
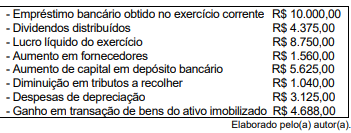
Com base nessas informações, o fluxo de caixa operacional da empresa representou um aumento do disponível de
R$ 11.772,00.
R$ 10.525,00.
R$ 8.747,00.
R$ 7.707,00.
Não é um exemplo de fluxo de caixa decorrente de atividades operacionais o citado em qual das alternativas abaixo?
Pagamentos de caixa a fornecedores de mercadorias.
Restituição de caixa de impostos sobre a renda.
Recebimentos de caixa pela prestação de serviços.
Pagamentos de caixa de contratos mantidos para negociação imediata.
Recebimentos de caixa resultantes da venda de ativo imobilizado.
O fluxo de caixa é uma ferramenta crucial para o controle da movimentação financeira de uma empresa, registrando as entradas e saídas de recursos em um período específico. Ele é fundamental na gestão empresarial, pois ajuda a determinar o valor a ser pago pelas obrigações assumidas, os valores a receber e o saldo disponível, sendo o saldo a diferença entre recebimentos e pagamentos.
Certo
Errado
Em relação à Demonstração do Fluxo de Caixa (DFC), assinale a alternativa correta.
Traz as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos: operações, financiamentos e investimentos.
Traz as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 2 (dois) fluxos: operações e investimentos.
Demonstra o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
É obrigatória para todas as companhias abertas ou fechadas.
A companhia aberta com patrimônio líquido inferior a dois milhões de reais na data do balanço não será obrigada a elaborar e publicar a DFC.
Avalie as afirmativas a seguir e assinale a alternativa que traz a ordem CORRETA das definições constantes do CPC 03 – Demonstração dos fluxos de caixa:
1. Aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em numerário ou depósitos bancários livres e que estão sujeitas a um insignificante risco de mudança de valor.
2. São as atividades referentes à aquisição e à venda de ativos de longo prazo e outros investimentos não incluídos nos equivalentes de caixa.
3. São as entradas e saídas de caixa, e equivalentes de caixa.
4. Compreende numerário em espécie e depósitos bancários disponíveis.
5. São as principais atividades geradoras de receita da entidade.
6. São atividades que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
Equivalentes de Caixa, Atividades de Financiamento, Fluxo de Caixa, Caixa, Atividades Operacionais e Atividades de Investimento.
Caixa, Atividades de Investimento, Fluxo de Caixa, Equivalentes de Caixa, Atividades Operacionais e Atividades de Financiamento.
Atividades de Financiamento, Atividades de Investimento, Fluxo de Caixa, Caixa, Atividades Operacionais e Equivalentes de Caixa.
Equivalentes de Caixa, Atividades de Investimento, Fluxo de Caixa, Caixa, Atividades Operacionais e Atividades de Financiamento.
Equivalentes de Caixa, Atividades de Investimento, Caixa, Fluxo de Caixa, Atividades Operacionais e Atividades de Financiamento.
A demonstração dos fluxos de caixa (DFC), quando usada junto às demais demonstrações contábeis, proporciona informações que permitem aos usuários avaliarem as mudanças nos ativos líquidos da entidade, sua estrutura e sua capacidade para mudar os montantes e a época de ocorrência dos fluxos de caixa, a fim de adaptá-los às mudanças nas circunstâncias e oportunidades. As informações sobre os fluxos de caixa são úteis para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa e possibilitam aos usuários desenvolver modelos para avaliar e comparar o valor presente dos fluxos de caixa futuros de diferentes entidades. Com relação à DFC, considere o seguinte.
I – Fluxos de caixa são entradas e saídas de caixa e equivalentes de caixa.
II – Atividades de investimento estão relacionadas à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
III – Atividades operacionais são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
IV – Atividades de financiamento são as principais atividades geradoras de receita da entidade.
De acordo com as afirmativas, assinale a alternativa CORRETA.
Somente as afirmativas I e II estão corretas.
Somente as afirmativas II e III estão corretas.
Somente as afirmativas III e IV estão corretas.
Todas as afirmativas estão corretas.
Uma empresa apresentou as seguintes informações referentes ao ano de 2023:
Recebimento de Clientes | R$ 3.000,00 |
Recebimento de Juros | R$ 300,00 |
Recebimento de Aplicações | R$ 500,00 |
Pagamento a Fornecedores | R$ 1.000,00 |
Pagamento de Impostos | R$ 200,00 |
Pagamento de Salários | R$ 450,00 |
Pagamento de Juros | R$ 50,00 |
Recebimento pela venda de imobilizado | R$ 1.500,00 |
Pagamento pela compra de Investimento | R$ 2.000,00 |
Aumento de Capital em dinheiro | R$ 1.200,00 |
Pagamento de Financiamento de LP | R$ 800,00 |
Considerando somente as informações apresentadas, a Demonstração dos Fluxos de Caixa evidenciará um aumento/redução de caixa e equivalentes de caixa no valor de
R$ 1.500,00.
R$ 1.600,00.
R$ 2.000,00.
R$ 2.500,00.
Quanto ao fluxo de caixa da Audiovisual S.A., é correto afirmar que a entidade
recebeu receita de equivalência patrimonial no período.
não gerou nem consumiu caixa.
gerou caixa com as atividades de investimento.
gerou caixa com as atividades de financiamento.
consumiu caixa com atividades operacionais.
Em 2023, uma sociedade empresária emitiu novos instrumentos patrimoniais, tendo recebido R$50.000 por eles. Além disso, contraiu um empréstimo bancário de longo prazo de R$80.000.
Assinale a opção que indica o fluxo de caixa gerado, respectivamente, pelas atividades de investimento e de financiamento, em sua Demonstração dos Fluxos de Caixa.
Zero e R$130.000.
R$50.000 e R$80.000.
R$80.000 e R$50.000.
R$130.000 e zero.
Assinale a alternativa que indica o valor em Reais, do caixa líquido usado nas atividades de investimentos da empresa, considerando um fluxo de caixa pelo método indireto para o período hipotético apresentado.
1.500.450
1.650.600
1.490.600
1.400.000
1.390.800
A elaboração e publicação da DFC é facultativa para as companhias abertas que, na data do balanço, tenham patrimônio líquido inferior a R$ 2 milhões.
Certo
Errado
Na demonstração dos fluxos de caixa, uma mesma transação pode incluir fluxos classificados em mais de uma atividade. É o caso, por exemplo, do pagamento de um empréstimo, em que os juros se enquadram como atividade operacional, e o principal, como atividade de financiamento.
Certo
Errado
Os seguintes fatos aconteceram em uma sociedade empresária no primeiro trimestre de 2024:
• Constituição da sociedade empresária por meio de integralização de R$200.000 em dinheiro.
• Compra à vista de R$80.000 em estoque.
• Compra à vista de móveis e utensílios para serem utilizados na atividade fim por R$40.000.
• Compra à vista de computadores para serem utilizados na atividade fim por R$20.000.
• Pagamento de R$30.000 referente a um ano de aluguel antecipado da sala comercial.
• Venda à vista de estoque por R$300.000.
• Pagamento das despesas de salários do trimestre de R$90.000.
O fluxo de caixa gerado pela atividade operacional da sociedade empresária no período foi de
R$40.000.
R$100.000.
R$130.000.
R$240.000.
R$300.000.
O item relativo a variação de caixa e equivalentes foi negativo em R$ 10.750.
Certo
Errado
A elaboração da demonstração dos fluxos de caixa pelo método indireto requer que os efeitos das variações ocorridas nos estoques e nas contas operacionais a receber e a pagar sejam ajustados no lucro líquido ou no prejuízo do período por ocasião do cálculo do fluxo de caixa líquido das atividades operacionais.
Certo
Errado
No fechamento do exercício financeiro de 31/12/X1, a empresa TecAvant Ltda. apresentava em seu balanço patrimonial um saldo de R$ 200.000,00 em disponibilidades e também R$ 200.000,00 na conta capital social.
Considerando esses eventos, qual foi o valor do caixa gerado ou consumido pela atividade operacional da TecAvant Ltda. no Demonstrativo de Fluxos de Caixa em 31/01/X1?
R$ 40.000,00.
R$ 15.000,00.
R$ 110.000,00.
R$ 140.000,00.
R$ 165.000,00.
A Demonstração dos Fluxos de Caixa – DFC tem como principal objetivo prover os usuários das demonstrações contábeis de informações relevantes sobre os pagamentos e recebimentos, em dinheiro, de uma entidade, ocorridos durante um determinado período, e com isso ajudá-los na análise da capacidade dela de gerar caixa e equivalentes de caixa e suas necessidades de utilizar esses fluxos (GELBCKE, 2018).
Em relação à DFC, analise as afirmativas a seguir:
I. As informações da Demonstração dos Fluxos de Caixa, quando analisadas em conjunto com as demais demonstrações financeiras, proporciona informações para que os usuários avaliem sua capacidade de gerar futuros fluxos líquidos positivos de caixa, de honrar seus compromissos, de pagar dividendos ou distribuição de lucros aos sócios, de sua liquidez, solvência e flexibilidade financeira, entre outros dados.
II. O montante dos fluxos de caixa decorrente das atividades operacionais é um indicador das principais operações geradoras de despesas e custos da entidade e normalmente relacionam-se com as transações que entram no balanço patrimonial, como a venda de bens ou serviços a prazo ou a aquisição de insumos de fornecedores a prazo.
III. O montante dos fluxos de caixa decorrente das atividades de investimentos está relacionado ao aumento e a diminuição de ativos de longo prazo, utilizados na produção de bens e serviços para gerar lucros e fluxos de caixa no futuro, como pagamentos em caixa pra aquisição de ativo imobilizado ou o recebimento em caixa pela venda a vista de investimento.
IV. O montante dos fluxos de caixa decorrente das atividades de financiamentos está relacionado às atividades de aumento e diminuição das fontes de recursos de longo prazo, como recebimento em caixa pela aquisição de financiamento a longo prazo ou pagamento em caixa de empréstimos realizados a longo prazo.
Está correto o que se afirma somente em
I, II e IV.
I, III e IV.
II e IV.
III e IV.
De acordo com o Pronunciamento Técnico CPC 03, a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento. Conforme o que estabelece esse pronunciamento,
os movimentos entre itens que constituem caixa ou equivalentes de caixa devem ser considerados na demonstração dos fluxos de caixa.
os recebimentos de caixa resultantes da emissão de debêntures são classificados no fluxo de caixa das atividades de investimento.
o fluxo de caixa das atividades operacionais deve ser apurado pela entidade, utilizando-se, exclusivamente, o método direto.
as atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
a entidade que utiliza o método indireto para apurar o fluxo de caixa das atividades operacionais deve apresentar a conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais.
Assinale a afirmativa que NÃO dispõe sobre características da demonstração dos fluxos de caixa.
Classificação em disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
Classificação em atividades operacionais, de investimento e de financiamento.
Informações úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como as necessidades da entidade de utilização desses fluxos.
Demonstração que, quando usada em conjunto com as demais demonstrações contábeis, proporciona informações que permitem que os usuários avaliem as mudanças nos ativos líquidos da entidade, sua estrutura financeira (inclusive sua liquidez e solvência) e sua capacidade para mudar os montantes e a época de ocorrência dos fluxos de caixa, a fim de adaptá-los às mudanças nas circunstâncias e oportunidades.
Transações de investimento e financiamento que não envolvem o uso de caixa ou equivalentes de caixa devem ser excluídas da demonstração. Tais transações devem ser divulgadas nas notas explicativas às demonstrações contábeis, de modo que forneçam todas as informações relevantes sobre essas atividades de investimento e de financiamento.
Sobre a demonstração dos fluxos de caixa, analisar os itens.
I. Os pagamentos em caixa a investidores, para adquirir ou resgatar ações da entidade, são fluxos de caixa advindos das atividades de financiamentos.
II. Os fluxos de caixa referentes a juros, dividendos e juros sobre o capital próprio, recebidos e pagos, devem ser apresentados separadamente.
III. Os saldos bancários negativos não são incluídos como componente de caixa e equivalentes de caixa.
Está CORRETO o que se afirma:
Apenas nos itens I e II.
Apenas nos itens I e III.
Apenas nos itens II e III.
Em todos os itens.



