







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a Demonstração dos Fluxos de Caixa (DFC), assinale a alternativa CORRETA:
A DFC permite que o responsável pela gestão financeira da organização realize um melhor planejamento financeiro, tendo em vista que esse responsável saberá a necessidade de capital para cobrir a insuficiência de fundos, assim como quando aplicar o excesso de dinheiro.
A DFC pode ser dividida em modelo direto, modelo indireto e modelo operacional.
Dentre as transações que aumentam o caixa da organização, pode-se elencar: a integralização do capital pelos sócios ou acionistas; as vendas à vista e os recebimentos de duplicadas a receber; a depreciação, a amortização e a exaustão.
O pagamento de dividendos a acionistas, o pagamento de juros e a amortização de dívidas e as estimativas de prováveis perdas com clientes são transações que diminuem o caixa da organização.
As aplicações financeiras como depósitos a prazo fixo, letras de câmbio, certificado de depósito bancário (CDB) não são consideradas disponíveis tendo em vista o alto risco de sua operação.
No ano de 2023, uma sociedade empresária que prestava serviços de perícia reconheceu as seguintes entradas e saídas de caixa:
Recebimento de restituição do imposto de renda de 2022 | R$20.000 |
Recebimento por empréstimo que havia sido feito a empresas coligadas | R$80.000 |
Recebimento pela venda de móveis e utensílios usados | R$150.000 |
Pagamento de salários | R$240.000 |
Pagamento de despesas diversas | R$270.000 |
Recebimento da receita de prestação de serviços | R$800.000 |
Assinale a opção que indica o fluxo de caixa gerado pela atividade operacional em 2023:
R$290.000.
R$310.000.
R$370.000.
R$390.000.
R$460.000.
Como é denominada a demonstração que evidencia as receitas e as despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercicio seguinte?
Demonstração das Variações Patrimoniais.
Demonstração das Mutações do Patrimônio Líquido.
Balanço Orçamentário.
Balanço Financeiro.
Balanço Patrimonial.
O Fluxo de Caixa é responsável por medir o lucro da organização em um determinado período, sendo uma ferramenta essencial para analisar a lucratividade do negócio.
Certo
Errado
Em relação à Demonstração dos Fluxos de Caixa (DFC), assinala a alternativa incorreta.
O caixa recebido pela emissão de ações ou outros instrumentos patrimoniais deve ser classificado na Demonstração de Fluxo de Caixa como uma atividade de financiamento.
Equivalentes de caixa são aplicações financeiras de curto e médio prazos, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um risco insignificante de mudança de valor.
Um exemplo de fluxo de caixa advindo das atividades de financiamento é o caixa recebido pela emissão de debêntures.
A divulgação em separado dos fluxos de caixa advindos das atividades de investimento é importante, por tais fluxos representarem a extensão em que os dispêndios de recursos são feitos pela entidade com a finalidade de gerar lucros e fluxos de caixa no futuro.
A conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais deve ser fornecida, obrigatoriamente, caso a entidade use o método direto para apurar o fluxo líquido das atividades operacionais.
Em fevereiro de X1, uma empresa comprou, à vista, computadores para o seu departamento administrativo, por R$ 30.000,00. Além disso, pagou R$ 600,00 pelo frete e R$ 900,00 pelo seguro para o transporte dos computadores até a empresa. O fluxo de caixa consumido, respectivamente, pela atividade operacional e pela atividade de investimento, apresentado na Demonstração dos Fluxos de Caixa da empresa, elaborada pelo Método Direto, foi:
R$ 31.500,00 e zero.
Zero e R$ 31.500,00.
R$ 900,00 e R$ 30.000,00.
R$ 1.500,00 e R$ 30.000,00.
A seguir, é apresentada uma Demonstração dos Fluxos de Caixa (DFC) simplificada de uma empresa para o ano encerrado em 31 de dezembro:
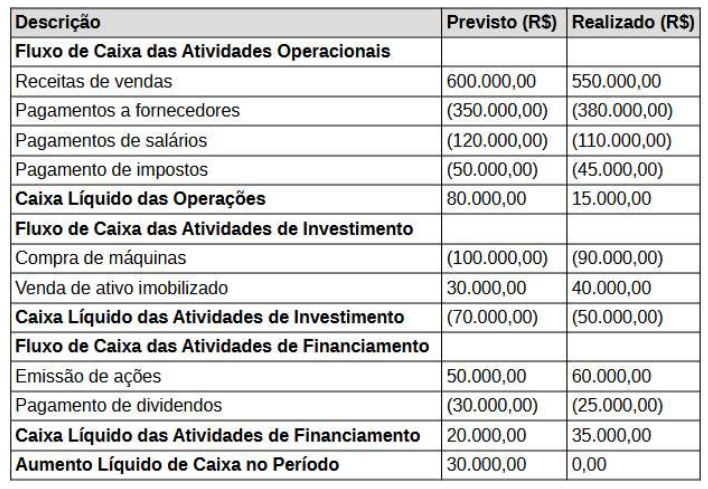
Considerando a análise comparativa do fluxo de caixa previsto e realizado, assinale a alternativa correta.
O fluxo de caixa operacional foi inferior ao previsto principalmente devido a uma redução inesperada nos pagamentos a fornecedores, o que impactou negativamente o caixa líquido das operações.
Apesar das variações nos fluxos de caixa operacionais e de financiamento, o aumento líquido de caixa não atingiu o valor previsto, em parte devido à menor receita de vendas e ao maior pagamento a fornecedores.
A diferença no fluxo de caixa das atividades de financiamento se deve ao pagamento de dividendos ter sido menor do que o previsto, permitindo que o aumento líquido de caixa fosse positivo.
O fluxo de caixa das atividades de investimento apresentou um resultado melhor do que o previsto, principalmente devido à compra de máquinas por um valor menor do que o estimado.
Na Demonstração dos Fluxos de Caixa de 2022, elaborada pelo método direto, o fluxo líquido de caixa das atividades operacionais será de:
R$ 22.000,00.
R$ 17.000,00.
R$ 18.000,00.
R$ 19.000,00.
R$ 20.000,00.
Leia o caso a seguir.
Uma empresa contabilizou os seguintes fatos no ano de 2023:
• Venda à vista do estoque de mercadorias por R$ 150.000,00, cujo valor contábil era de R$ 75.000,00;
• Recebimento de R$ 50.000,00 a título de empréstimo bancário;
• Pagamento de R$ 75.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 20.000,00;
• Venda à vista de ativo imobilizado por R$ 110.000,00, cujo valor contábil era de R$ 70.000,00.
A partir do caso apresentado, qual foi o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da empresa?
R$ 55.000,00.
R$ 95.000,00.
R$ 105.000,00.
R$ 150.000,00.
R$ 310.000,00.
As demonstrações contábeis da Companhia Nasac apresentam as seguintes configurações nos exercícios findos em 31/12/2022 e 31/12/2023:
Balanço Patrimonial (em reais)
ATIVO | 31/12/2022 | 31/12/2023 | PASSIVO | 31/12/2022 | 31/12/2023 |
Ativo Circulante | 400.000,00 | 478.000,00 | Passivo Circulante | 160.000,00 | 265.625,00 |
Caixa e Equivalentes | 50.000,00 | 288.000,00 | Fornecedores | 100.000,00 | 150.000,00 |
Clientes | 200.000,00 | 110.000,00 | Tributos a Pagar | 50.000,00 | 37.500,00 |
Estoques | 150.000,00 | 80.000,00 | Empréstimos | 0,00 | 50.000,00 |
Dividendos a Pagar | 10.000,00 | 28.125,00 | |||
Ativo Não Circulante | 100.000,00 | 222.000,00 | Passivo Não Circulante | 200.000,00 | 150.000,00 |
Ativo Realizável a Longo Prazo | 0,00 | 17.000,00 | |||
Investimentos | 0,00 | 17.000,00 | Empréstimos | 200.000,00 | 150.000,00 |
Imobilizado | 100.000,00 | 205.000,00 | Patrimônio Líquido | 140.000,00 | 284.375,00 |
Terrenos | 100.000,00 | 160.000,00 | Capital Social | 100.000,00 | 160.000,00 |
Máquinas | 0,00 | 50.000,00 | Reserva de Lucros | 40.000,00 | 124.375,00 |
Depreciação | 0,00 | -5.000,00 | |||
Total do Ativo | 500.000,00 | 700.000,00 | Total do Passivo | 500.000,00 | 700.000,00 |
Demonstração de Resultado (em reais)
31/12/2022 | 31/12/2023 | |
Receita Líquida de Vendas | 200.000,00 | 300.000,00 |
Custo das Mercadorias Vendidas | 100.000,00 | 120.000,00 |
Lucro Bruto | 100.000,00 | 180.000,00 |
Despesas Operacionais | 20.000,00 | 25.000,00 |
Salários | 10.000,00 | 10.000,00 |
Aluguéis | 5.000,00 | 10.000,00 |
Depreciação | 5.000,00 | 5.000,00 |
Outras Receitas Operacionais | 0,00 | 2.000,00 |
Resultado Equivalência Patrimonial de Investimentos | 0,00 | 2.000,00 |
Lucro Antes do Resultado Financeiro | 80.000,00 | 157.000,00 |
Despesa financeira | 10.000,00 | 7.000,00 |
Lucro antes do IR e CSLL | 70.000,00 | 150.000,00 |
IR e CSLL | 20.000,00 | 37.500,00 |
Lucro Líquido | 50.000,00 | 112.500,00 |
Informações adicionais:
1) As máquinas foram adquiridas à vista.
2) Aumento de capital social com aquisição de um terreno.
3) Os investimentos adquiridos foram à vista.
4) A Companhia Nasac classifica os dividendos pagos como o CPC 03 encoraja, já os juros pagos são classificados de maneira alternativa.
Com base nas informações apresentadas, o Fluxo de Caixa das atividades operacionais da Companhia Nasac, calculado seguindo as orientações do CPC 03, no exercício de 2023 foi de:
R$ 320.000,00.
R$ 310.000,00.
R$ 313.000,00.
– R$ 65.000,00.
– R$ 17.000,00.
De acordo com as informações apresentadas no texto 8A1, em 30/6/20X4, o total do fluxo de caixa da Empresa XYZ Ltda.
consumido pelas atividades operacionais foi de R$ 74.500.
consumido pelas atividades investimento foi de R$ 17.000.
consumido pelas atividades operacionais foi de R$ 27.000.
gerado pelas atividades de financiamento foi de R$ 74.500.
gerado pelas atividades investimento foi de R$ 115.500.
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
A DFC identifica:
1. As fontes de geração dos fluxos de entrada de caixa.
2. As receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários.
3. Os itens de consumo de caixa durante o período das demonstrações contábeis.
4. O saldo do caixa na data das demonstrações contábeis.
5. As alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2 e 5.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 1, 3 e 5.
São corretas apenas as afirmativas 2, 3 e 4.
São corretas apenas as afirmativas 2, 4 e 5.
Na demonstração dos fluxos de caixa, constitui exemplo de atividade de financiamento
o recebimento por vendas de investimentos.
os pagamentos de dividendos.
a integralização de capital com bens do ativo imobilizado.
o pagamento de impostos que incidem sobre o lucro.
a conversão de dívida em capital.
No ano de 2023 o saldo em caixa de uma entidade teve aumento de R$200.000. O aumento ocorreu por conta de (i) recebimento pela prestação de serviços e (ii) decorrentes de royalties.
Na Demonstração dos Fluxos de Caixa da entidade, os dois recebimentos são apresentados, respectivamente, como decorrentes da(s) atividade(s):
Operacional e de Investimento.
Operacional e Operacional.
De Investimento e Operacional.
Operacional e de Financiamento.
De Investimento e de Investimento.
“Fluxo de caixa é um instrumento que apura o resultado entre o fluxo de entras e o de saídas de moeda corrente em determinado período de tempo, ou pode ser definido como conjunto de procedimentos que permite, antecipadamente, avaliar as decisões pertinentes à administração de recursos financeiros.”
(MATIAS, A. B. (Coord.). Finanças Corporativas de Curto Prazo: A Gestão do Valor do Capital de Giro. São Paulo: Atlas, 2007.)
Sobre o fluxo de caixa, analise as alternativas a seguir:
I. É por meio do fluxo de caixa que o gestor financeiro pode administrar o grau de liquidez da empresa, administrando o crescimento a médio e longo prazo.
II. O fluxo de caixa identifica excessos de recursos e o que demanda captação.
III. Não é preciso considerar uma visão de longo prazo para a gestão do caixa. Elementos como investimentos futuros e crescimento operacional são irrelevantes nesta gestão.
IV. A periodicidade das operações de caixa é igual para todas as empresas, sem a necessidade de observação diária.
É CORRETO o que se afirmar em:
I, II IV.
I, II e III.
I e II.
II e IV.
II, III e IV.
Para efetuar-se a conciliação entre o lucro líquido e o caixa gerado pelas operações, na aplicação do método indireto de elaboração da demonstração dos fluxos de caixa, devem-se adicionar, ao lucro líquido, os adiantamentos recebidos de clientes e devem-se deduzir as despesas pagas antecipadamente.
Certo
Errado
Em 2023, uma sociedade empresária reconheceu receita de venda de seus estoques de R$400.000. O valor deverá ser recebido em 2024.
Ao elaborar a Demonstração dos Fluxos de Caixa em 31/12/2023, de acordo com os métodos direto e indireto, o efeito decorrente da operação da venda dos estoques será incluído na demonstração elaborada
pelo método indireto, apenas.
pelo método direto, apenas.
pelos métodos direto e indireto.
não será incluído.
Uma sociedade empresária apresenta a sua Demonstração dos Fluxos de Caixa de acordo com o método indireto.
Em 31/12/2023, a sociedade empresária reconheceu lucro líquido de R$ 50.000. Já a reserva de lucros, apresentada no Balanço Patrimonial, foi de R $80.000. No período, a sociedade empresária reconheceu dividendos de R$ 12.500.
O valor da primeira linha apresentada para determinação do fluxo de caixa da atividade operacional na Demonstração dos Fluxos de Caixa em 31/12/2023, que deverá ser ajustado pelos efeitos mencionadas na NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, é de
R$ 30.000.
R$ 37.500.
R$ 50.000.
R$ 67.500.
R$ 80.000.
No exercício social de 2022, a Oliveira Ltda. efetuou as seguintes transações:
• Aquisição com pagamento à vista de mercadorias para revenda, desembolsando um valor de R$ 22.000,00.
• Obtenção de empréstimo de longo prazo no valor de R$ 25.000,00.
• Venda de mercadorias, pelo valor bruto de R$ 125.000,00, incidindo tributos na ordem de R$ 18.000,00, pagos integralmente no exercício; 25% do valor da venda será recebido apenas no exercício seguinte.
• Amortização de empréstimos obtidos, no valor de R$ 8.000,00.
• Aquisição de um novo Ativo Imobilizado, pagando R$ 32.000,00 em 2022 e R$ 25.000,00 a pagar em 2022.
• Venda de um veículo por R$ 24.500,00, recebendo o valor integralmente à vista.
• Pagamento de salários e encargos sociais dos empregados da empresa, da ordem de R$ 38.000,00.
Com base nos dados informados, o fluxo de caixa líquido das atividades operacionais, a ser evidenciado na Demonstração dos Fluxos de Caixa, elaborada pelo método direto, foi de:
R$ 15.750,00.
R$ 23.750,00.
R$ 30.250,00.
R$ 37.000,00.
De acordo com Frezatti (2014), a gestão do fluxo de caixa de uma empresa passa pela estruturação conceitual de elementos que irão afetar a liquidez e viabilizar o seu adequado gerenciamento. Para o autor, existem elementos de cash management, que estão ilustrados na figura abaixo. Os princípios, que aparecem no topo da figura, servem para nortear as questões comportamentais e de postura da organização frente à gestão do fluxo de caixa.
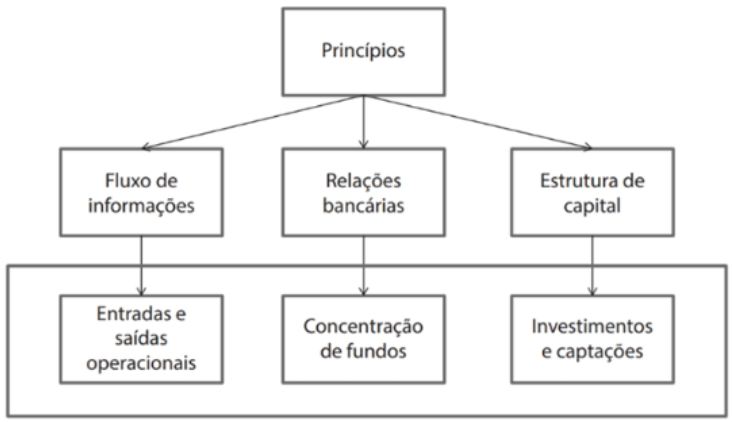
Fonte: Frezatti (2014)
Considerando o texto e a figura apresentados, assinale a alternativa que NÃO representa um dos princípios considerados como norteadores para a gestão do fluxo de caixa.
Envolvimento dos tomadores de decisão.
Análise global das operações da empresa.
Revisões constantes e sistemáticas.
Expectativas realistas.
Visão apenas de curto prazo.



