







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia ABC divulgou seu balanço patrimonial e a demonstração de resultado do exercício referentes ao ano de 2023:
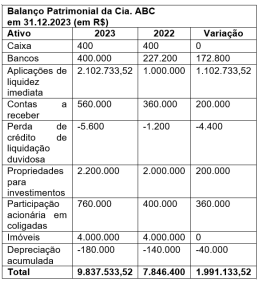
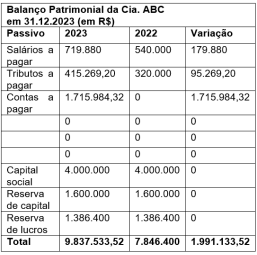
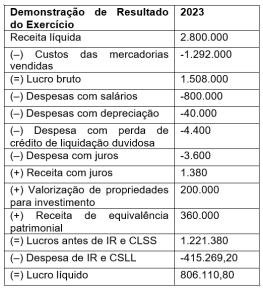
Informações adicionais:
• Todos os juros incorridos no período foram quitados e/ou recebidos e são classificados como atividades operacionais.
• A totalidade do lucro do exercício foi destinada à distribuição de dividendos.
• A Cia ABC prepara sua demonstração do fluxo de caixa utilizando o método indireto.
Considerando as informações apresentadas, assinale a alternativa que indica corretamente o valor do fluxo de caixa das atividades operacionais do período da Cia ABC.
R$ 1.900.622,72, negativo.
R$ 1.500.622,72, negativo.
R$ 2.481.644,32, positivo.
R$ 2.081.644,32, positivo.
R$ 290.510,80, positivo.
Utilizando as definições das normas do Conselho Federal de Contabilidade (CFC) sobre fluxo de caixa direto e indireto, analise as seguintes assertivas:
I. O método direto requer a reconciliação do lucro líquido com o fluxo de caixa líquido das atividades operacionais, demonstrando os ajustes necessários para converter o lucro líquido em fluxo de caixa operacional.
II. Pelo método direto, o fluxo de caixa líquido das atividades operacionais é apresentado por meio da divulgação das principais classes de recebimentos e pagamentos brutos de caixa.
III. O método direto não apresenta separadamente as entradas e saídas de caixa das atividades operacionais, mas fornece uma visão detalhada das transações de caixa da entidade.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas II e III.
Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade. Portanto, eles geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo.
Em face do exposto, é correto afirmar que decorrem da(s) seguinte(s) atividade(s) operacional(is):
recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo. Esses pagamentos incluem aqueles relacionados aos custos de desenvolvimento ativados e aos ativos imobilizados de construção própria.
caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
A técnica de análise de projetos denominada período de payback tem restrições em sua utilização.
Uma de suas restrições refere-se ao fato de não levar em consideração fluxos de caixa.
com valores idênticos
com valores diferentes
ocorridos após o período
reinvestidos a taxas diferentes
reinvestidos a taxas semelhantes
Considerando a preparação da Demonstração do Fluxo de Caixa, é fundamental entender as diferenças entre os métodos direto e indireto. Qual dos seguintes itens é verdadeiro sobre esses métodos?
Somente o método direto permite uma análise detalhada das atividades de financiamento.
O método indireto é menos detalhado, focando apenas nas atividades operacionais.
Ambos métodos são capazes de mostrar o impacto das atividades operacionais, de investimento e de financiamento no caixa da empresa.
O método direto utiliza o lucro líquido como ponto de partida para o cálculo do fluxo de caixa.
A norma internacional de contabilidade exige o uso exclusivo do método indireto.
A Demonstração dos Fluxos de Caixa é uma ferramenta importante para analisar a liquidez de uma empresa, e pode ser elaborada pelos métodos direto e indireto, que apresentam diferentes formas de evidenciar os fluxos de caixa. Assim, avalie as proposições:
I.O método direto demonstra as entradas e saídas de caixa de forma detalhada, apresentando as operações que geraram cada movimentação financeira.
II.O método indireto parte do lucro líquido e ajusta os valores de acordo com as variações do ativo e passivo, além das despesas que não envolvem movimentação de caixa.
III.O método direto e o método indireto geram valores finais diferentes no fluxo de caixa, refletindo interpretações distintas das atividades operacionais da empresa.
Assinale a alternativa correta:
Apenas as proposições II e III estão corretas.
Apenas as proposições I e II estão corretas.
Apenas a proposição II está correta.
Apenas a proposição III está correta.
A Cia Industrial XYZ costuma adquirir matéria prima e pagar o montante ao fornecedor 30 dias depois da compra, um prazo que é usual em seu setor. Além disso, ela costuma classificar os juros pagos e recebidos como fluxo de caixa de financiamento e de investimento, respectivamente.
Em 10/01/2024, a empresa estruturou uma operação especial com seu fornecedor, adquirindo 30 quilos de matéria prima. O preço normal do quilo é R$ 50. No entanto, nesta compra, a Cia XYZ pagou R$ 1.700, com pagamento previsto em 180 dias.
No momento do pagamento, a saída de caixa é classificada como:
R$ 1.700 em Atividade Operacional.
R$ 1.700 em Atividade de Investimento.
R$ 1.700 em Atividade de Financiamento.
R$ 1.500 em Atividade Operacional e R$200 em Atividade de Investimento.
R$ 1.500 em Atividade Operacional e R$200 em Atividade de Financiamento.
Nas demonstrações contábeis, a demonstração dos fluxos de caixa
apresenta, em determinada data, os bens e direitos da entidade (ativo) e as suas obrigações (passivo e patrimônio líquido).
apresenta informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
apresenta o desempenho da entidade em determinado período, a partir do cotejo de suas receitas e despesas.
apresenta as mutações ocorridas no patrimônio líquido.
apresenta as movimentações ocorridas no caixa e equivalentes de caixa da entidade, demonstrando onde a entidade obteve esses recursos financeiros e como eles foram aplicados.
Uma sociedade empresária pode elaborar sua Demonstração dos Fluxos de Caixa de acordo com o método direto ou com o método indireto.
De acordo com a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, a diferença entre as duas demonstrações elaboradas consiste somente na apresentação
da atividade operacional.
da atividade de investimento.
da atividade de financiamento.
do caixa e equivalentes de caixa.
Em uma reunião do setor de Contabilidade de uma empresa S.A., o contador explica para os demais funcionários que o fluxo de caixa operacional, por meio do método indireto, é determinado com o ajuste do lucro líquido ou do prejuízo para alguns itens que não afetam o caixa.
Qual item pode ser adicionado ao lucro líquido da empresa para o cálculo do fluxo de caixa líquido, advindo das atividades operacionais, e que não afeta o caixa?
Contas a receber
Empréstimos
Provisão
Estoques
Contas a pagar
Em 31/12/2021, a entidade pública ABC apresentava as seguintes atividades com impacto na Demonstração dos Fluxos de Caixa:
Atividade | Valor (em R$) |
Recebimentos de caixa decorrentes de impostos | 1.000.000 |
Recebimentos de caixa resultantes da venda de ativo imobilizado | 500.000 |
Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços | 850.000 |
Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro | 600.000 |
Recebimentos de caixa decorrentes de royalties | 150.000 |
Assinale a alternativa que apresenta o saldo dos fluxos de caixa decorrentes das atividades operacionais em 31/12/2021.
R$ 1.000.000,00.
R$ 1.400.000,00.
R$ 1.850.000,00.
R$ 2.000.000,00.
R$ 2.500.000,00.
Com base nas demonstrações de fluxo de caixa que evidencia as entradas e saídas de caixa, analise os itens abaixo e a correlação:
I.São consideradas atividades operacionais os pagamentos a fornecedores.
II.São consideradas atividades de investimento os empréstimos obtidos.
III.São consideradas atividades de prospecção o pagamento de dividendos.
Após análise, assinale a alternativa correta.
Apenas as alternativas I e III estão corretas.
Apenas a alternativa I está correta.
Apenas as alternativas II e III estão corretas.
As alternativas I, II e III estão corretas.
Apenas as alternativas I e II estão corretas.
Assinale a alternativa que indica o valor em Reais, do caixa líquido obtido ou usado nas atividades operacionais da empresa, considerando um fluxo de caixa pelo método indireto para o período hipotético apresentado.
385.600
201.200
205.300
256.200
422.400
A demonstração dos fluxos de caixa, parte integrante das demonstrações contábeis apresentadas ao final de cada período pelas empresas, deve apresentar os fluxos de caixa do período classificados por
atividades operacionais, de investimento e de financiamento.
ativo, passivo e patrimônio líquido.
receitas e despesas.
lucros e prejuízos.
O caixa recebido por emissão de ações ou outros instrumentos patrimoniais deve ser classificado na Demonstração de Fluxo de Caixa como uma atividade
de investimento.
operacional.
interoperacional.
de financiamento.
O Fluxo de Caixa é uma ferramenta que registra os ingressos e desembolsos de dinheiro de uma empresa ao longo de um período determinado, evidenciando sua capacidade de gerar e utilizar recursos financeiros.
Certo
Errado
No método indireto, a demonstração dos fluxos de caixa começa com o lucro líquido, ajustando‑o de acordo com as mudanças nas contas do capital de giro e com os itens não monetários da demonstração dos resultados do exercício.
Certo
Errado
Uma entidade prestava serviços de auditoria contábil. Em 2023, a entidade emprestou R$20.000 a um de seus sócios. Em 2024, o sócio devolveu o dinheiro.
Na demonstração dos fluxos de caixa da entidade, o dinheiro recebido em 2024 representa fluxo de caixa gerado pela(s) atividade(s)
operacional.
de financiamento.
de investimento.
operacional ou de investimento.
de investimento ou de financiamento.
A Demonstração do Fluxo de Caixa, embora útil, não é uma exigência legal para todas as sociedades por ações sob a Lei nº 6.404/76.
Certo
Errado
A Demonstração do Fluxo de Caixa (DFC) é uma ferramenta essencial na análise financeira, permitindo aos stakeholders compreender como a empresa gera e utiliza seu caixa. Nesse contexto, qual característica distingue o método direto do indireto na elaboração da DFC?
O método direto detalha origens e usos específicos do caixa, enquanto o indireto começa com o lucro líquido e ajusta por itens não caixa.
Apenas o método indireto é aceito pelas normas internacionais de contabilidade.
O método direto é obrigatório para todas as empresas listadas em bolsa de valores.
Ambos métodos são idênticos, mudando apenas a apresentação visual.
O método indireto enfoca exclusivamente nas atividades de financiamento e investimento.



