







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analisar a definição abaixo.
É uma demonstração contábil que tem por objetivo apresentar as entradas e saídas de caixa em um determinado período.
É CORRETO afirmar que esta definição se refere à (ao):
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Demonstração do Resultado do Exercício.
Demonstração de Lucros ou Prejuízos Acumulados.
No ano de 2023, uma sociedade empresária teve aumento no saldo de suas disponibilidades.
O aumento de caixa foi decorrente do recebimento de dinheiro pelos seguintes fatos:
• Amortização de empréstimos concedidos a terceiros: R$40.000;
• Venda de ativo imobilizado a terceiros: R$50.000;
• Contratos disponíveis para venda futura: R$60.000;
• Emissão de ações: R$70.000;
• Venda de instrumentos patrimoniais e instrumentos de dívida de outras entidades: R$80.000.
Do caixa gerado, assinale a opção que indica o proveniente da atividade de investimento.
R$130.000.
R$170.000.
R$230.000.
R$240.000.
R$260.000.
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, são passíveis de classificação como atividade de investimento, somente desembolsos que resultam
na apuração do lucro líquido do exercício.
na apuração do lucro líquido ou prejuízo do exercício.
em ativos reconhecidos nas demonstrações contábeis.
em passivos reconhecidos nas demonstrações contábeis.
em ativos e passivos reconhecidos nas demonstrações contábeis.
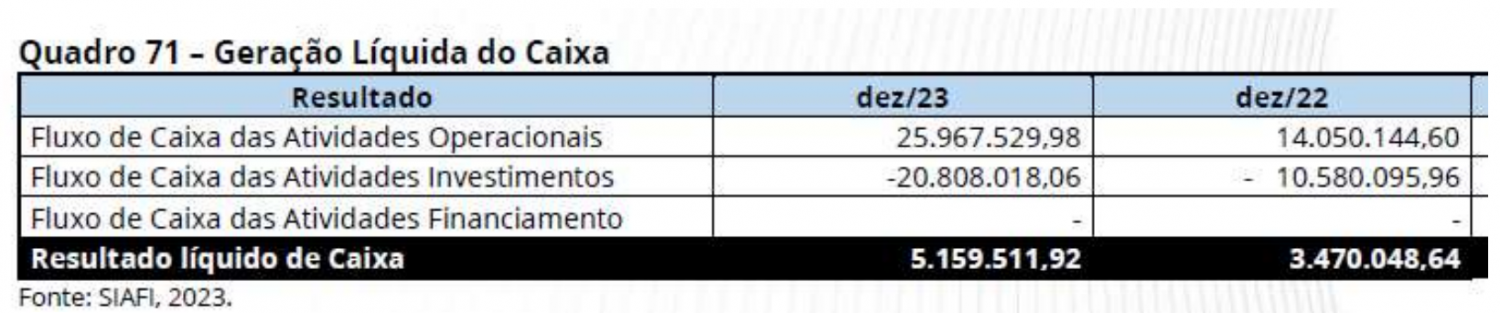
Dentre as notas explicativas integrantes das Demonstrações Contábeis da Universidade Federal de Mato Grosso, referente ao exercício de 2023, há uma que apresenta a variação líquida do saldo de Caixa e Equivalentes de Caixa ao final do exercício de 2023, comparativamente ao final do exercício anterior.
(Demonstrações Contábeis disponíveis em https://www.ufmt.br/unidade/transparenciaprestacaocontas/pagina/demonstracoes-contabeis/2167)
A partir dos totais dos Fluxos de Caixa apresentados, é correto afirmar:
O ingresso de recursos no Fluxo das Atividades Operacionais foi superior ao desembolso de recursos em R$ 25.967.529,98 e o Fluxo de Caixa das Atividades de Investimentos consumiu R$ 20.808.018,06, culminando em aumento no saldo de Caixa e Equivalentes de Caixa, em relação ao exercício anterior.
O ingresso de recursos no Fluxo das Atividades Operacionais foi superior ao desembolso de recursos em R$ 25.967.529,98 e o Fluxo de Caixa das Atividades de Investimentos gerou recursos no total de R$ 20.808.018,06, culminando em aumento no saldo de Caixa e Equivalentes de Caixa, em relação ao exercício anterior.
O ingresso de recursos no Fluxo das Atividades Operacionais consumiu recursos no total de R$ 25.967.529,98 e o Fluxo de Caixa das Atividades de Investimentos consumiu recursos no total de R$ 20.808.018,06, culminando em redução no saldo de Caixa e Equivalentes de Caixa, em relação ao exercício anterior.
O ingresso de recursos no Fluxo das Atividades Operacionais foi superior ao desembolso de recursos em R$ 14.050.114,60 e o Fluxo de Caixa das Atividades de Investimentos gerou recursos no total de R$ 10.580.095,96, culminando em aumento no saldo de Caixa e Equivalentes de Caixa no exercício de 2023.
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento. A informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados. Considere as seguintes informações extraídas da contabilidade de uma empresa pública no ano de 2023:
• Recebimento em caixa de impostos, taxas e contribuições: R$ 500.000,00
• Venda de produtos industriais e agropecuários: R$ 30.000,00
• Aumento de fornecedores de mercadorias e serviços: R$ 50.000,00
• Royalties, honorários e comissões recebidas: R$ 20.000,00
• Transferências concedidas: R$ 110.000,00
• Amortização de empréstimos e financiamentos concedidos: R$ 80.000,00
• Alienação de bem imóvel: R$ 350.000,00
• Aquisição de ativo intangível: R$ 250.000,00
• Operações de crédito recebidas: R$ 60.000,00
• Integralização do capital social de empresas dependentes: R$ 20.000,00
• Amortização de dívida: R$ 40.000,00
• Caixa e Equivalentes de caixa inicial: R$ 100.000,00
Com base nessas informações e de acordo com o modelo de Demonstração dos Fluxos de Caixa (DFC) adotado pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que apresenta o valor correto do caixa e equivalente de caixa no final do período.
R$ 810.000
R$ 940.000
R$ 760.000
R$ 880.000
Com base nessas informações, assinale a alternativa que apresenta o valor correto do caixa líquido, em reais, obtido / (aplicado) das (nas) atividades operacionais da empresa, em 30 de junho de 2023.
359.900
(253.400)
244.000
(145.700)
132.600
O saldo do caixa das atividades operacionais do período totalizou, em R$:
45.000,00.
63.800,00.
70.000,00.
70.800,00.
83.800,00.
A respeito da DFC, analise as seguintes assertivas e assinale V, se verdadeiras, ou F, se falsas. ( ) A DFC é obrigatória para companhias abertas com patrimônio líquido, na data do balanço, igual ou superior a R$ 2.000.000,00 (dois milhões de reais).
( ) A DFC é obrigatória para todas as companhias fechadas.
( ) A DFC evidencia as alterações ocorridas no caixa e nos equivalentes da caixa das entidades, em um determinado exercício, segregando-se essas alterações em dois fluxos: dos financiamentos e dos investimentos.
( ) Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – F – V.
V – V – V – F.
F – V – F – V.
V – F – V – F.
F – F – V – V.
Assinale a alternativa CORRETA que traz exemplos de atividades operacionais nos termos do item 14 do CPC 03 – Demonstração dos fluxos de caixa.
Pagamentos em caixa para a produção ou a aquisição de ativos mantidos para aluguel a terceiros que em sequência serão vendidos / recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura / recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços / pagamentos de caixa a fornecedores de mercadorias e serviços / pagamentos em caixa por contratos futuros, a termo, de opção e swap, exceto quando tais contratos forem mantidos para negociação imediata ou futura, ou os pagamentos forem classificados como atividades de financiamento.
Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais / pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade / pagamentos de caixa a empregados ou por conta de empregado.
Recebimentos de caixa provenientes da venda de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto aqueles recebimentos referentes aos títulos considerados como equivalentes de caixa e aqueles mantidos para negociação imediata ou futura) / recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura / recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
Pagamentos em caixa pelo arrendatário para redução do passivo relativo a arrendamento / recebimentos de caixa provenientes da venda de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto aqueles recebimentos referentes aos títulos considerados como equivalentes de caixa e aqueles mantidos para negociação imediata ou futura) / pagamentos de caixa a fornecedores de mercadorias e serviços.
Os seguintes dados foram obtidos de uma empresa atacadista de materiais de construção:
ATIVO | Balanço Patrimonial 31/12/2021 | Balanço Patrimonial 31/12/2022 |
Ativo Total | 3.130.000 | 3.020.000 |
Ativo Circulante | 1.480.000 | 870.000 |
Caixa | 980.000 | 400.000 |
Contas a Receber de Clientes | 120.000 | 180.000 |
Estoque de Mercadorias para Venda | 380.000 | 290.000 |
Ativo Não Circulante | 1.650.000 | 2.150.000 |
Ativo Realizável a Longo Prazo (Contas a Receber de Clientes) | 30.000 | 120.000 |
Investimentos (Terrenos) | 0 | 230.000 |
Imobilizado | 1.800.000 | 2.200.000 |
(-) Depreciação Acumulada | -180.000 | -400.000 |
Intangível | 0 | 0 |
PASSIVO | Balanço Patrimonial 31/12/2021 | Balanço Patrimonial 31/12/2022 |
Passivo Total | 3.130.000 | 3.020.000 |
Passivo Circulante | 700.000 | 680.000 |
Obrigações Sociais e Trabalhistas | 210.000 | 160.000 |
Fornecedores Nacionais | 360.000 | 180.000 |
Contas a Pagar | 130.000 | 340.000 |
Passivo Não Circulante | 0 | 0 |
Patrimônio Líquido | 2.430.000 | 2.340.000 |
Capital Social Realizado | 2.000.000 | 2.000.000 |
Reservas | 430.000 | 340.000 |
Outras informações referentes ao exercício 2022 | ||
DESCRIÇÃO | 01/01/2022 a 31/12/2022 | |
Receita Líquida de Venda de Mercadorias | 900.000 | |
Custo das Mercadorias Vendidas | - 270.000 | |
Despesas com Vendas | - 100.000 | |
Despesas Gerais e Administrativas (incluindo 220.000,00 de despesas de depreciação) | - 620.000 | |
Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos fluxos de caixa e, desconsiderando, ainda, qualquer incidência de tributos, em 2022, o valor do caixa
gerado pelas operações foi R$ 80.000,00.
líquido gerado pelas atividades operacionais foi R$ 50.000,00.
líquido consumido pelas atividades operacionais foi R$ 170.000,00.
líquido consumido pelas atividades de investimento foi R$ 230.000,00.
Considerar as seguintes informações extraídas da Demonstração dos Fluxos de Caixa (DFC) em 31/12/2022 de uma determinada empresa:
Além disso, a empresa informou que incorreu em despesas com depreciação e amortização no valor de R$ 100.000,00 e ajustes contábeis que impactaram positivamente o resultado do período em R$ 200.000,00, mas não afetaram diretamente o caixa. Considerando-se as informações apresentadas, é CORRETO afirmar que as atividades de financiamento:
Consumiram caixa de R$ 500.000,00.
Geraram caixa de R$ 500.000,00.
Consumiram caixa de R$ 600.000,00.
Geraram caixa de R$ 600.000,00.
A Demonstração dos Fluxos de Caixa serve para:
Evidenciar mudanças, em natureza e valor no Patrimônio Líquido da entidade.
Evidenciar, em determinado período, as mutações dos resultados acumulados da entidade.
Demonstrar a composição do resultado formado em determinado período de operações da entidade.
Demonstrar alterações históricas, por meio de classificações de atividades, sendo elas operacionais, de investimento e financiamento.
Nenhuma das alternativas anteriores está correta.
Em relação à Demonstração do Fluxo de Caixa, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente:
( ) Os fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira à taxa cambial na data da ocorrência do fluxo de caixa.
( ) Ganhos e perdas não realizados resultantes de mudanças nas taxas de câmbio de moedas estrangeiras não são fluxos de caixa.
( ) A divulgação dos fluxos de caixa decorrentes das atividades de investimento é importante para a previsão de exigências de fluxos futuros por parte dos provedores de capital.
C - C - E
E - E - C.
C - E - E.
E - C - C.
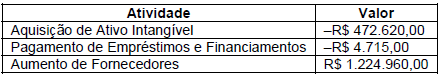
A seguir, são indicadas algumas operações apresentadas na Demonstração dos Fluxos de Caixa divulgada pela Magazine Luiza para o ano de 2023 utilizando o método indireto:
Disponível em: https://ri.magazineluiza.com.br/Download/ITR-DFP?=m4+3Hf24hD8w4AZnpHdpHg==
Considerando o que determina a NBC TG 03 (R3) — Demonstração dos Fluxos de Caixa, assinale a alternativa correta em relação à classificação dessas operações nos fluxos de caixa da empresa.
O Aumento de Fornecedores é uma atividade de investimento.
O Pagamento de Empréstimos e Financiamentos é uma atividade de investimento.
A Aquisição de Ativo Intangível é uma atividade de financiamento.
O Pagamento de Empréstimos e Financiamentos é uma atividade operacional.
A Aquisição de Ativo Intangível é uma atividade de investimento.
Estão obrigadas à publicação da DFC todas as sociedades por ações.
Certo
Errado
As ferramentas de controle contábeis são imprescindíveis para a tomada de decisões. Assinale a alternativa correspondente ao tipo de relatório contábil que permite a análise do fluxo de entrada e saída do dinheiro disponível para utilização por parte da empresa.
Demonstrativo de capital.
Fluxo de despesas.
Fluxo de caixa.
Matriz de receita.
Matriz de orçamento.
Uma sociedade empresária elabora a sua Demonstração dos Fluxos de Caixa de acordo com o método indireto. Além disso, segue todos os encorajamentos contidos nos Pronunciamentos Contábeis.
Na elaboração, ao acessar a Demonstração do Resultado do Exercício do período, devem ser adicionados ao lucro líquido
a despesa financeira e a distribuição de dividendos.
a distribuição de dividendos e os juros sobre o capital próprio.
a despesa com o teste de recuperabilidade de ativos e a despesa financeira.
a despesa com aluguel e a despesa com provisão para contingências.
a despesa com o teste de recuperabilidade de ativos e a despesa com depreciação.
Qual das alternativas a seguir melhor descreve a importância de manter um fluxo de caixa em uma empresa?
Para substituir o controle de estoque e verificar o saldo bancário.
Para acompanhar exclusivamente as vendas realizadas durante o mês.
Para prever situações financeiras e planejar ações como reduzir despesas, negociar com fornecedores e realizar investimentos.
Para registrar apenas as despesas fixas mensais, como aluguel e contas de luz.
Uma sociedade empresária elabora a sua demonstração dos fluxos de caixa pelo método indireto.
Assinale a opção que indica um fato que pode ser apresentado nesta demonstração, como ajuste ao lucro líquido
compra de ativo imobilizado a prazo.
resgate de títulos de valores mobiliários.
integralização de capital social com terrenos.
despesa de depreciação do ativo imobilizado.
pagamento de dividendos aos acionistas por meio de imóveis.
Em 31/12/2022, a prefeitura municipal de uma cidade apurou as seguintes operações envolvendo movimentação de caixa:
Movimentação | Valor (em R$) |
Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas. | 1.500.000 |
Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo. | 2.000.000 |
Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo. | 920.000 |
Pagamentos em caixa a fornecedores de mercadorias e serviços. | 800.000 |
Caixa recebido proveniente da emissão de debêntures, empréstimos contraídos, notas promissórias, títulos e valores, hipotecas e outros empréstimos contraídos de curto e de longo prazos. | 500.000 |
Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas. | 350.000 |
Amortização de empréstimos e financiamentos que foram contraídos. | 280.000 |
Qual é o saldo do Fluxo de Caixa das Atividades de Financiamento?
R$ 220.000.
R$ 500.000.
R$ 570.000.
R$ 920.000.
R$ 1.150.000.



