







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A divulgação do montante total dos juros pagos é realizada na demonstração dos fluxos de caixa, independentemente da forma do reconhecimento desse montante — despesa na demonstração do resultado ou registrado o custo como integrante de um ativo.
Certo
Errado
A Demonstração do Fluxo de Caixa (DFC) objetiva demonstrar como as operações da empresa influenciam seu caixa. Sobre o assunto, assinale a alternativa correta.
A DFC pelo método indireto compreende somente as entradas e saídas do disponível.
A DFC pelo método indireto apresenta as variações das disponibilidades e o resultado líquido obtido no período.
A DFC pelo método direto considera as atividades operacionais, financeiras e de investimento.
Há a obrigatoriedade de todas as empresas com patrimônio líquido superior a R$ 1.500.000,00 de elaborar a DFC.
A DFC considera as informações contidas na Demonstração do Resultado do Exercício.
Determinada empresa registrou os seguintes fatos contábeis no seu exercício social de 2021:
- Recebimento de ágio na emissão de ações no valor de R$ 12.000,00.
- Reembolso de R$ 1.500,00 a clientes, recebidos como adiantamento de venda, em decorrência do cancelamento de venda.
- Empréstimos concedidos a terceiros no valor de R$ 10.000,00.
- Restituição de impostos no valor de R$ 4.000,00.
Considerando os fatos contábeis da questão anterior, é correto afirmar que:
O fluxo de caixa líquido das atividades de Financiamento é de R$ 2.000,00.
O fluxo de caixa líquido das atividades de Investimento é de R$ 12.000,00.
A geração líquida de caixa do período é de R$ 14.500,00.
A geração líquida de caixa do período é de R$ 12.000,00.
O fluxo de caixa líquido das atividades operacionais é de R$ 2.500,00.
Uma entidade contabilizou os seguintes fatos no ano de X1:
• Venda à vista de estoque, cujo valor contábil era de R$ 100.000,00 por R$ 300.000,00;
• Pagamento de R$ 100.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 48.000,00;
• Venda à vista de ativo imobilizado, cujo valor contábil era de R$ 20.000,00 por R$ 35.000,00;
• Recebimento de R$ 42.000,00 a título de empréstimo bancário.
Assinale o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da entidade.
R$ 100.000,00.
R$ 152.000,00.
R$ 187.000,00.
R$ 194.000,00.
Na demonstração dos fluxos de caixa pelo método indireto, o resultado da equivalência patrimonial positivo foi corretamente registrado com sinal negativo, no fluxo das atividades operacionais.
Certo
Errado
Uma sociedade empresária apresentou os seguintes dados extraídos do Balancete de Verificação em 31/12/2021:
Aumento do saldo de Estoques de Mercadorias | R$ 5.000,00 |
Aquisição de Imóveis | R$ 8.000,00 |
Aumento do saldo de Capital Social por integralização em Espécie | R$ 10.000,00 |
Aumento do saldo de Fornecedores | R$ 4.000,00 |
Concessão de Empréstimos a Sócios | R$ 3.000,00 |
Despesas com Depreciação do período | R$ 1.500,00 |
Lucro Líquido do Exercício | R$ 3.500,00 |
Pagamento de Empréstimos a Pagar | R$ 2.500,00 |
Redução do saldo de Duplicatas a Receber | R$ 3.500,00 |
Redução do saldo de Salários a Pagar | R$ 1.000,00 |
Venda de Veículos | R$ 6.000,00 |
Considerando exclusivamente as informações apresentadas, o Fluxo de Caixa das Atividades Operacionais e o Resultado da Variação de Caixa e Equivalentes de Caixa evidenciarão, respectivamente:
R$ 1.500,00 e R$ 4.000,00
(R$ 5.000,00) e R$ 5.000,00
R$ 6.500,00 e R$ 9.000,00
R$ 7.500,00 e R$ 1.500,00
Com o intuito de aumentar o seu saldo em caixa, uma sociedade empresária emitiu, em 01/01/X0, ações, captando R$150.000 e debêntures, captando R$80.000.
Assinale a opção que indica a contabilização do aumento em caixa e equivalentes de caixa, ocasionado pelas duas emissões, na Demonstração dos Fluxos de Caixa da sociedade empresária no ano de X0.
Fluxo de caixa gerado pela atividade operacional: R$230.000.
Fluxo gerado pela atividade de investimentos: R$230.000.
Fluxo de caixa gerado pela atividade de financiamento: R$230.000.
Fluxo de caixa gerado pela atividade de investimento: R$150.000 e pela atividade operacional: R$80.000.
Fluxo de caixa gerado pela atividade de financiamento: R$150.000 e pela atividade de investimento: R$80.000.
Investimento com risco significativo de mudança de valor, ainda que circulante, não se qualifica como equivalente de caixa.
Certo
Errado
Com base na legislação societária vigente, julgue os itens que se seguem quanto à demonstração dos fluxos de caixa (DFC).
I A elaboração da DFC é obrigatória para todas as companhias abertas (ou seja, empresas com ações listadas em bolsa de valores).
II A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 5.000.000 não será obrigada à elaboração e à publicação da demonstração dos fluxos de caixa.
III A DFC evidenciará as alterações ocorridas, durante o exercício, no saldo de caixa e dos equivalentes de caixa, segregando-se essas alterações em, no mínimo, três fluxos: das operações; dos financiamentos; e dos investimentos.
Assinale a alternativa correta.
Nenhum item está certo.
Apenas os itens I e II estão certos.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Além dos saldos de aplicações, contas correntes bancárias e demais elementos que representem as movimentações de recursos financeiros disponíveis da organização, tais como os controles de destinação dos lucros gerados, há outros controles organizacionais que fornecem dados para a composição do fluxo de caixa, os quais são denominados
controles de depreciação e exaustão de ativos.
controles de contas a pagar e a receber.
controles dos quantitativos de ações.
controles de destinação dos lucros.
controles de mutação patrimonial.
Conforme o que dispõe a Lei nº 6.404/1976 – Lei das Sociedades por Ações, ao final de cada exercício social devem ser elaboradas, com base na escrituração contábil, as demonstrações financeiras que exprimam com clareza a situação do patrimônio da empresa e as mutações ocorridas no período. Considerando o disposto na referida Lei, constituem-se em demonstrações contábeis:
Demonstração do Valor Adicionado e Livro Razão.
Balanço Patrimonial e Demonstração dos Fluxos de Caixa.
Demonstração do Resultado do Exercício e Balancete de Verificação.
Demonstração das Mutações do Patrimônio Líquido e Orçamento Anual.
Demonstração dos Lucros ou Prejuízos Acumulados e Livro de Lançamentos Contábeis.
A estruturação da Demonstração do Fluxo de Caixa pelo modelo direto é segregada em:
Fluxo de Ajuste do Lucro Líquido, Fluxo dos Financiamentos e Fluxo dos Investimentos.
Fluxo de Operações, Fluxo dos Financiamentos e Fluxo de Ajuste do Lucro Líquido.
Fluxo de Operações, Fluxo do Lucro Líquido e Fluxo dos Investimentos.
Fluxo de Operações, Fluxo dos Financiamentos e Fluxo dos Investimentos.
Ferramenta financeira que acompanha, em tempo real, todas as entradas e saídas de valores e garante uma projeção da situação financeira em outros períodos é o:
Demonstrativo do resultado do exercício.
Fluxo de caixa.
Balanço patrimonial,
Capital social.
Segundo a legislação societária, a Demonstração dos Fluxos de Caixa é uma demonstração contábil que faz parte do conjunto de relatórios contábeis, a qual tem por objetivo prover os usuários da contabilidade de informações úteis para a tomada de decisão. Acerca dessa demonstração contábil, assinale a alternativa correta.
Deverá ser elaborada com a utilização do regime de competência.
É uma demonstração obrigatória para todas as companhias de capital aberto ou fechado.
Deverá ser estruturada, no mínimo, em três fluxos, que são os das operações, dos financiamentos e dos investimentos.
A entidade deverá divulgar os fluxos de caixa das atividades de investimentos usando o método direto, indireto ou misto.
Deverá demonstrar as alterações ocorridas, durante o exercício, no saldo de caixa, equivalentes de caixa e no patrimônio líquido da entidade.
Paulo é responsável pelo acompanhamento do fluxo de caixa realizado na empresa na qual trabalha. O único recurso existente no Disponível são R$ 20.000 depositados em uma conta-corrente de livre movimentação. O chefe do setor decidiu criar um fundo fixo de caixa de R$ 2.000 para fazer face a pequenas despesas da empresa. Paulo então sacou os R$ 2.000 da conta-corrente da empresa e depositou no fundo fixo de caixa. Com base na situação narrada, assinale a opção correta sobre o resultado da operação feita por Paulo.
O saldo do fluxo de caixa será de R$ 18.000.
O saldo do Disponível não variou.
O saldo do fluxo de caixa será de R$ 22.000.
O saldo do Disponível variou em R$ 18.000.
O saldo do Disponível ficou negativo em R$ 2.000.
Determinada companhia apresentou os dados para a elaboração da sua demonstração dos fluxos de caixa (DFC) para o exercício de 2022. A diretoria solicita que seja elaborada a DFC pelo método direto.
Lucro Líquido do Exercício | $ 8.000,00 |
Pagamento aos fornecedores pelas compras de mercadorias | $ 25.000,00 |
Recebimento pelas vendas efetuadas | $ 45.000,00 |
Pagamento de empréstimos | $ 12.000,00 |
Recebimento pela venda de intangível | $ 2.000,00 |
Pagamento pela aquisição de Ativo Imobilizado | $ 8.000,00 |
Saldo Inicial de Caixa e Equivalentes de Caixa | $ 36.000,00 |
Pagamento de salários | $ 10.000,00 |
Recebimento por empréstimo contraído | $ 30.000,00 |
Custo da Mercadoria Vendida | $ 30.000,00 |
Com base nas informações apresentadas, o valor do saldo final de caixa e equivalentes de caixa, depois de elaborado o DFC da companhia, é de:
$ 28.000,00
$ 36.000,00
$ 48.000,00
$ 58.000,00
Assinale a alternativa correta quanto à estrutura e classificação obrigatórias da Demonstração dos Fluxos de Caixa.
Pagamentos de caixa a fornecedores de mercadorias e serviços são fluxos de caixa de financiamento.
Pagamentos de caixa a empregados ou por conta de empregados são fluxos de caixa operacionais.
Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo são fluxos de caixa de financiamento.
Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais são fluxos de caixa de investimento.
Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade são fluxos de caixa operacionais.
Como gestor financeiro do IFMA, você precisa apurar o saldo de caixa ao final do mês a partir das seguintes movimentações de entradas e saídas de caixa ao longo de quatro semanas. Na primeira semana, verifica-se: receita de vendas no valor de R$ 4.780,00; despesa operacional no valor de R$ 1.960,00; e despesa administrativa no valor de R$ 1.350,00. Na segunda semana, receita de vendas no valor de R$ 2.990,00; receita não operacional no valor de R$ 7.500,00; e pagamento de fornecedores no valor de R$ 2.550,00. Na terceira semana, receita de vendas no valor de R$ 3.560,00; receita não operacional no valor de R$ 650,00; e despesa financeira no valor de R$ 350,00. Na quarta semana, receita de vendas no valor de R$ 3.000,00; receita financeira no valor de 220,00; despesa operacional no valor de R$ 1.630,00; despesa administrativa no valor de R$ 1.950,00; e despesa não operacional no valor de R$ 1.430,00. Assinale a alternativa que apresenta o saldo final do mês sabendo que o saldo inicial do mês foi de R$ 2.350,00.
O saldo final do mês foi de R$ 11.480,00.
O saldo final do mês foi de R$ 13.830,00.
O saldo final do mês foi de R$ 11.220,00.
O saldo final do mês foi de R$ 14.340,00.
O saldo final do mês foi de R$ 16.690,00.
Outra Firma S. A. apresentou as seguintes informações no encerramento do ano de 2022:
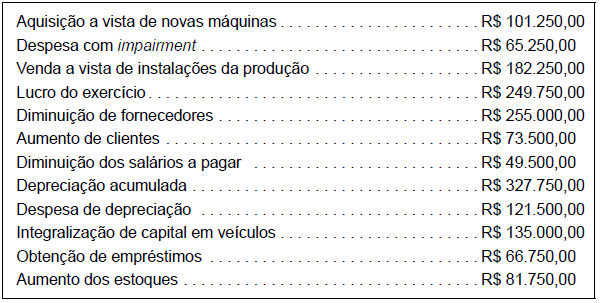
Considerando-se exclusivamente essas informações e as formas de elaboração da Demonstração do Fluxo de caixa, a alternativa que apresenta corretamente o caixa gerado (+) ou consumido (-) na atividade operacional é
-R$ 39.000,00.
R$ 26.250,00.
R$ 50.250,00.
-R$ 23.250,00.
Em relação à convergência das normas contábeis do SFN às normas internacionais, avalie se as afirmativas a seguir são verdadeiras (V) ou falsas (F).
( ) As instituições financeiras brasileiras e demais instituições autorizadas a funcionar pelo BC precisam estar em adequação com aquilo que é determinado pelo International Accounting Standards Board (IASB) e pela International Federation of Accountantes (IFAC).
( ) Em relação aos créditos tributários, há divergência significativa em relação às normas internacionais, causando impactos relevantes no patrimônio das instituições financeiras, visto que várias instituições detêm créditos tributários com realização prevista para mais do que dez anos.
( ) Em relação à Demonstração dos Fluxos de Caixa, a principal divergência se refere à forma de reconhecimento das receitas com juros pelas entidades.
As afirmações são, respectivamente,
V, V e V.
V, V e F.
V, F e V.
F, F e V.
F, F e F.



