







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária apresentou, em 31/12/2022, as variações ocorridas nas seguintes contas em relação aos saldos existentes em 31/12/2021:
• Redução do saldo de Estoques de Mercadorias: R$ 2.000,00;
• Redução do saldo de Fornecedores: R$ 1.400,00;
• Aumento do saldo de Duplicatas a Receber: R$ 2.200,00;
• Aumento do saldo de Salários a Pagar: R$ 1.800,00;
• Aumento de Empréstimos a acionistas: R$ 3.000,00;
• Aumento de Capital em espécie: R$ 2.500,00.
Informações adicionais:
• O Lucro Líquido do exercício foi de R$ 5.300,00;
• As despesas com depreciação, do exercício, foram de R$ 1.000,00.
Considerando, exclusivamente, as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, a Demonstração dos Fluxos de Caixa evidenciará um Fluxo de Caixa gerado pelas Atividades Operacionais de:
R$ 5.500,00.
R$ 6.000,00.
R$ 6.100,00.
R$ 6.500,00.
Com base nas informações fornecidas e de acordo com a metodologia de fluxo de caixa método indireto, assinale a alternativa que contém o valor, em Reais, do aumento/diminuição do caixa e equivalentes de caixa.
348.000.
(495.000).
189.000.
(42.000).
42.000.
Em relação à Demonstração dos Fluxos de Caixa (DFC), é correto afirmar que as atividades referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa são classificadas como atividades:
De investimento.
Operacionais.
De financiamento.
Ordinárias.
De suprimento.
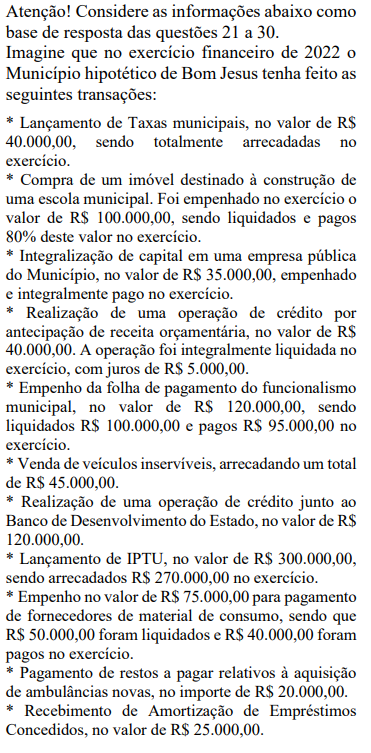
Na Demonstração dos Fluxos de Caixa de 2022, o fluxo líquido das atividades de financiamento será de:
R$ 150.000,00.
R$ 140.000,00.
R$ 120.000,00.
R$ 145.000,00.
R$ 190.000,00.
Acerca da Demonstração de Fluxo de Caixa de uma empresa comercial, é correto definir:
atividades operacionais são aquelas referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
atividades de investimento são as principais atividades geradoras de receita da entidade e outras atividades que não são de financiamento.
fluxos de caixa são aplicações financeiras de curto prazo, de alta liquidez, prontamente conversíveis em montante conhecido de caixa.
itens e variações | valor (R$) |
lucro líquido do exercício | 89.000 |
despesa de depreciação | 13.000 |
dividendos pagos | 38.000 |
aumento no saldo de créditos a receber | 70.000 |
aumento no saldos dos estoques de mercadorias | 30.000 |
aumento no saldo de bens de caráter permanente | 124.000 |
redução no saldo de empréstimos bancários | 18.000 |
aumento no saldo de contas a pagar | 40.000 |
aumento no saldo de obrigações sociais e tributárias | 15.000 |
aumento no capital social por integralização | 25.000 |
Considerando que os dados constantes na tabela precedente correspondem a todas as informações necessárias e suficientes para a apuração das variações de fluxos de caixa de dado exercício social de uma empresa, é correto concluir que o impacto das atividades de financiamento sobre o caixa do período foi
um consumo de caixa igual ou superior a R$ 40.000,00.
um consumo de caixa superior a R$ 0,00 e inferior a R$ 40.000,00.
nulo.
uma geração de caixa superior a R$ 0,00 e inferior a R$ 40.000,00.
uma geração de caixa igual ou superior a R$ 40.000,00.
Analise as informações a seguir:
I. Análise de balanço consiste em estudar os números divulgados por uma empresa, a fim de entender sua performance recente em comparação com os resultados anteriores. São documentos prescindíveis numa análise de balanços: a Demonstração de Resultado do Exercício (DRE), o Balanço Patrimonial (BP) e a Demonstração de Fluxo de Caixa (DFC).
II. A DFC mostra o quanto uma companhia lucrou ou teve prejuízo em um determinado período de tempo, por exemplo, em um semestre ou em um ano. Na DRE, estão registradas as origens de todos os recursos obtidos num determinado período e sua aplicação, como investimentos, vendas e recompras de títulos e ações.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
De acordo com a Norma Brasileira de Contabilidade NBC TG 03 (R3) – demonstração dos fluxos de caixa, a entidade deve apresentar os fluxos de caixa das atividades operacionais, usando alternativamente o método direto ou o método indireto. O método indireto é aquele no qual
o fluxo de caixa é obtido pelo ajuste das vendas, dos custos dos produtos, mercadorias ou serviços vendidos e outros itens da demonstração do resultado ou do resultado abrangente referentes a: variações ocorridas no período nos estoques e nas contas operacionais a receber e a pagar; outros itens que não envolvem caixa; e outros itens tratados como fluxos de caixa advindos das atividades de investimento e de financiamento.
os pagamentos em caixa são considerados para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo; os recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo; os pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto aqueles pagamentos referentes a títulos considerados como equivalentes de caixa ou aqueles mantidos para negociação imediata ou futura).
o lucro líquido ou o prejuízo são ajustados pelos efeitos de transações que não envolvem caixa, pelos efeitos de quaisquer diferimentos ou apropriações por competência sobre recebimentos de caixa ou pagamentos em caixa operacionais passados ou futuros, e pelos efeitos de itens de receita ou despesa associados com fluxos de caixa das atividades de investimento ou de financiamento.
o fluxo de caixa é obtido pelo caixa recebido pela emissão de ações ou outros instrumentos patrimoniais; pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade; caixa recebido pela emissão de debêntures, empréstimos, notas promissórias, outros títulos de dívida, hipotecas e outros empréstimos de curto e longo prazos; amortização de empréstimos e financiamentos; e pagamentos em caixa pelo arrendatário para redução do passivo relativo a arrendamento mercantil financeiro.
No período, a Cia. Paraibana
adquiriu R$ 200.000,00 em participações.
devolveu R$ 6.720,00 para clientes.
pagou R$ 1.000.000,00 em empréstimos.
pagou R$ 638.107,80 em dividendos.
pagou R$ 655.530,00 em salários.
Uma empresa planeja comprar, em janeiro 2024, um equipamento cujo preço à vista é de R$ 4 milhões. Desse valor, 20% serão financiados em duas prestações anuais e iguais, a serem pagas daqui a exatos 1 e 2 anos, da data planejada da compra, respectivamente, em janeiro de 2025 e em janeiro de 2026.
Considerando-se a equivalência financeira a juros compostos, se a taxa de juros cobrada no financiamento é de 10% ao ano, a melhor aproximação para o valor de cada uma dessas duas prestações, em milhares de reais, é
461
472
484
492
498
Com base apenas nas informações fornecidas, o caixa liquido gerado pelas atividades operacionais da empresa Aprovado S.A. durante o mês de dezembro de 20X8, calculado pelo método indireto, foi de
R$ 102.800,00
R$ 67.050,00
R$ 87.800,00
R$ 67.800,00
R$ 117.800,00
O Pronunciamento Técnico CPC 03 (R2) - Demonstração dos Fluxos de Caixa, apresenta duas classificações possíveis para os dividendos pagos por uma sociedade empresária.
Nesse sentido, assinale a opção que apresenta, corretamente, a classificação e sua respectiva explicação.
Atividade Operacional: representa uma atividade usual da sociedade empresária.
Atividade de Investimento: corresponde a retornos sobre investimentos.
Atividade de Financiamento: representa os custos da obtenção de recursos financeiros.
Atividade Operacional: é considerada na determinação do lucro líquido ou do prejuízo.
Atividade de Financiamento: relaciona-se com os principais financiadores da sociedade empresária.
De acordo com o CPC 03 – Demonstração dos Fluxos de Caixa-DFC, numere a segunda coluna de acordo com a primeira, associando as atividades com a sua respectiva afirmação.
(1) Atividades operacionais
(2) Atividades de investimento
(3) Atividades de financiamento
( ) É um indicador-chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de financiamento.
( ) É importante em função de tais fluxos de caixa representarem a extensão em que os dispêndios de recursos são feitos pela entidade com a finalidade de gerar lucros e fluxos de caixa no futuro.
( ) É importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
1 – 2 – 3.
1 – 3 – 2.
2 – 1 – 3.
2 – 3 – 1.
3 – 2 – 1.
A indústria de móveis Belo Lar elabora suas demonstrações financeiras habitualmente. O quadro apresentado a seguir expõe informações extraídas da Demonstração de Fluxo de Caixa de 20X3 da referida indústria:
Dados extraídos da Demonstração de Fluxo de Caixa da Belo Lar De 1/1/20x3 a 31/12/20X3 | |
R$ | |
Diminuição nos estoques de produtos acabados | 200.000,00 |
Depreciação do exercício | 40.000,00 |
Aquisição de ativo intangível (software) | 8.000,00 |
Captação de empréstimos e financiamentos de longo prazo | 100.000,00 |
Diminuição em fornecedores | 120.000,00 |
Diminuição em salários a pagar | 50.000,00 |
Aquisição de ativo imobilizado | 60.000,00 |
Diminuição nas contas a receber de clientes | 90.000,00 |
Venda de propriedade para investimento | 75.000,00 |
Lucro líquido do exercício | 149.056,00 |
Todos os valores apresentados no quadro estão em módulo. Com base nas informações acima, para o exercício de 20X3 e considerando o CPC 03 — Demonstração dos Fluxos de Caixa, o
caixa liquido gerado pelas atividades operacionais foi de R$ 160.000,00
aumento liquido de caixa e equivalentes de caixa foi de R$ 892.056,00
caixa liquido consumido pelas atividades de investimento foi de (R$ 68.000,00)
aumento líquido de caixa e equivalentes de caixa foi de R$ 416.056,00
caixa liquido gerado pelas atividades de financiamento foi de R$ 175.000,00
Analise os diversos procedimentos necessários para a elaboração da Demonstração dos Fluxos de Caixa pelo Método Indireto, assinalando V, se verdadeiros, ou F, se falsos.
( ) Registrar (transcrever) o lucro líquido do exercício apurado na Demonstração do Resultado do Exercício.
( ) Somar as reduções nos saldos das contas do Ativo Circulante e Realizável a Longo Prazo vinculadas às operações.
( ) Somar as reduções nos saldos das contas do Passivo Circulante e Exigível a Longo Prazo vinculadas às operações.
( ) Somar os acréscimos nos saldos das contas do Ativo Circulante e Realizável a Longo Prazo vinculados às operações.
( ) Somar os acréscimos nos saldos das contas do Passivo Circulante e Exigível a Longo Prazo vinculados às operações.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V – V – F.
F – V – F – V – F.
F – V – V – F – V.
V – F – V – V – F.
V – V – F – F – V.
Segundo a NBC TSP 12, a Demonstração dos Fluxos de Caixa deve ser elaborada pelo método direto e evidenciar as alterações de caixa e de equivalentes de caixa verificadas no exercício de referência, classificadas nos fluxos, de acordo com as atividades operacionais, de investimento e de financiamento. Nesse contexto, a Tabela 1 a seguir apresenta um rol de atividades extraídas das demonstrações contábeis do Município CVT em 31/12/2021:
Atividade | Saldo (em R$) |
Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas. | 21.250.010,01 |
Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo. | 7.500.000,17 |
Recebimentos de caixa de concessões ou transferências e outras dotações ou autorizações orçamentárias realizadas por outros entes ou entidades do setor público. | 2.320.010,21 |
Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo. | 3.223.799,01 |
Pagamentos em caixa de prêmios, anuidades, em transações com seguradora. | 197.251,03 |
Amortização de empréstimos e financiamentos que foram contraídos. | 5.555.000,12 |
Caixa recebido proveniente da emissão de debêntures, empréstimos contraídos, notas promissórias, títulos e valores. | 9.765.122,09 |
Tabela 1
Com base nas informações fornecidas, assinale a alternativa que apresenta o Fluxo de Caixa das Atividades Operacionais.
R$ 2.320.010,21.
R$ 4.210.121,97.
R$ 4.276.201,16.
R$ 17.817.769,07.
R$ 23.372.769,19.
A empresa Acerta Tudo Ltda. apresentou as seguintes movimentações contábeis e operacionais ocorridas no exercício de 2022:
Operação | Reais |
Prejuízo do exercício | (112.500) |
Resultado negativo da Equivalência Patrimonial | 76.500 |
Depreciação e amortização | 220.500 |
Baixas líquidas do ativo imobilizado | 34.200 |
Reversão da provisão para contingências tributária no período | (63.900) |
Redução (aumento) em contas a receber | (207.000) |
Redução (aumento) nos estoques | 192.600 |
(Redução) em fornecedores | (128.700) |
Aumento (redução) em impostos e contribuições a recolher | 43.200 |
Aquisição de ativo imobilizado | (249.300) |
Aquisição do ativo intangível | (102.600) |
Aquisição de investimentos | (1.800) |
Empréstimos tomados | 1.116.000 |
Integralização de capital | 180.000 |
Pagamentos de empréstimos – principal | (1.034.100) |
Informações adicionais: | |
Caixa e equivalentes de caixa no início do período | 140.850 |
Caixa e equivalentes de caixa no final do período | 103.950 |
Com base nas informações apresentadas, assinale a alternativa correta em relação ao fluxo de caixa pelo método indireto.
O caixa líquido obtido nas atividades operacionais foi de R$ 54.900,00.
O caixa líquido proveniente das atividades de investimentos foi de R$ 261.900,00.
O caixa líquido utilizado nas atividades de financiamentos foi de R$ 353.700,00.
O total de ajuste do resultado do exercício foi de (R$ 99.900,00).
O aumento do caixa e equivalentes de caixa no período foi de R$ 36.900,00.
As informações apresentadas no quadro a seguir referem-se às movimentações apresentadas pela Entidade A, relativas ao exercício social de 2022:
Movimentações | Valores |
Aumento de capital social (em moeda corrente) | R$ 11.250,00 |
Depreciação | R$ 12.000,00 |
Dividendos pagos | R$ 34.500,00 |
Aumento em perdas estimadas com crédito de liquidação duvidosa | R$ 1.500,00 |
Aquisição de propriedades para investimentos | R$15.000,00 |
Resultado líquido do exercício (lucro) | R$ 20.000,00 |
Venda de imobilizado | R$ 17.250,00 |
Aquisição de ativo intangível | R$ 5.250,00 |
Empréstimos de curto prazo | R$ 25.500,00 |
Aumento de fornecedores | R$24.600,00 |
Aumento de contas a receber de clientes | R$ 15.000,00 |
Aumento de duplicatas descontadas | R$ 9.000,00 |
Aumento de estoques | R$ 33.750,00 |
Considerando apenas o exposto no quadro acima e o que diz a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa –, pode-se afirmar que as atividades:
de investimento e operacionais consumiram caixa, nos valores de R$ 32.250,00 e R$ 16.150,00, respectivamente
de investimento e operacionais geraram caixa, nos valores de R$ 2.250,00 e R$ 16.850,00, respectivamente
de financiamento e operacionais geraram caixa, nos valores de R$ 2.250,00 e R$ 18.350,00, respectivamente
de financiamento e de investimento consumiram caixa, nos valores de R$ 9.000,00 e R$ 3.000,00, respectivamente
Relativamente à estrutura da Demonstração dos Fluxos de Caixa, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Atividades Operacionais.
2. Atividades de Investimento.
3. Atividades de Financiamento.
Coluna 2
( ) Juros e encargos da dívida.
( ) Integralização do capital social de empresas dependentes.
( ) Amortização/refinanciamento da dívida.
( ) Alienação de bens.
( ) Remuneração das disponibilidades.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 2 – 3 – 1.
2 – 3 – 3 – 1 – 2.
3 – 2 – 1 – 3 – 3.
1 – 3 – 2 – 1 – 1.
1 – 3 – 3 – 2 – 1.
Uma determinada empresa, no final do exercício social de 2020, apresentou as seguintes contas com os respectivos saldos, conforme a tabela abaixo:
Contas | Saldo (R$) |
Lucro líquido | 40.000,00 |
Aumento da conta duplicatas a receber | 8.000,00 |
Depreciação acumulada | 30.000,00 |
Despesa com depreciação | 10.000,00 |
Diminuição da conta salários a pagar | 13.000,00 |
Aumento da conta fornecedor | 11.000,00 |
Diminuição da conta estoque | 12.000,00 |
Obtenção de financiamento | 15.000,00 |
Integralização de capital em imóveis | 17.000,00 |
Diminuição da conta impostos a recolher | 18.000,00 |
Considerando a Norma Brasileira de Contabilidade sobre a demonstração dos fluxos de caixa, o valor do fluxo de caixa das atividades operacionais é de:
R$ 6.000,00
R$ 30.000,00
R$ 34.000,00
R$ 40.000,00
R$ 64.000,00



