







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as informações a seguir:
I. Demonstração de Fluxo de Caixa (DFC) mostra o quanto uma entidade lucrou ou registrou prejuízo em um determinado período (um trimestre ou um ano, por exemplo).
II. Demonstração do Resultado do Exercício (DRE) acompanha o fluxo de dinheiro que entra e sai de uma companhia. Monitora o quanto a empresa está investindo, as vendas e recompras de títulos e ações.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
As demonstrações contábeis tratam-se de mecanismos da administração que utiliza de relatórios para fornecer informações sobre a gestão dos recursos públicos de uma entidade. Assinale a alternativa correspondente ao tipo de demonstração caracterizada por permitir o acompanhamento da situação financeira da organização além de detalhar a origem dos recursos e como eles foram alocados.
Demonstração das Variações Patrimoniais.
Demonstração dos Fluxos de Caixa.
Notas Explicativas.
Balanço de estoque.
Balanço Orçamentário.
Considere as informações a seguir.
Variações contábeis apuradas pela empresa XPTO Ltda., para o período de três meses, iniciado em 1o de outubro e finalizado em 31 de dezembro de 2023.
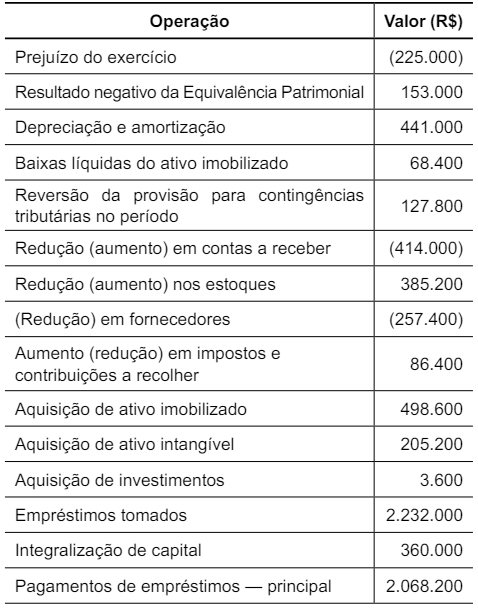
Adicionalmente, a XPTO Ltda. apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa.
Caixa e equivalentes de caixa:
• no início do período (em 1o de outubro de 2023): R$ 281.700,00
• no final do período (em 31 de dezembro de 2023): R$ 207.900,00
Assinale a alternativa que apresenta corretamente o valor, em reais, do caixa líquido obtido das atividades operacionais da empresa, considerando um fluxo de caixa pelo método indireto para o período hipotético de 1o de outubro a 31 de dezembro de 2023.
109.800
96.400
87.800
84.600
73.800
A empresa Brasileira Prestadora de Serviços Ltda. irá elaborar a demonstração do fluxo de caixa utilizando o método direto. Para correta elaboração, o contador deverá considerar:
provisão de férias, pagamento de funcionários, compra de mercadorias a prazo e aquisição de veículo financiado;
duplicatas a receber, fornecedores a pagar, provisão de impostos e pagamento de funcionários;
pagamento realizado a fornecedor, valor recebido de clientes, pagamento de empréstimos, compra de veículo à vista;
provisão de 13°, provisão de impostos, empréstimos a pagar e salários a pagar;
adiantamento a fornecedores, provisão de impostos, compra de mercadoria à prazo e pagamento de funcionários.
Considerando o Pronunciamento Técnico CPC 03 (R2), analise as assertivas a seguir a respeito da apresentação da demonstração dos fluxos de caixa:
I. A classificação por atividade proporciona informações que permitem aos usuários avaliar o impacto das atividades sobre a posição financeira da entidade e o montante de seu caixa e equivalentes de caixa.
II. A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
III. Uma única transação não pode incluir fluxos de caixa classificados em mais de uma atividade.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
A Norma Brasileira de Contabilidade NBC TSP 12 – Demonstração dos Fluxos de Caixa, fornece informações sobre as alterações históricas de caixa e equivalentes de caixa da entidade por meio da demonstração dos fluxos de caixa que classifica os fluxos durante o período em fluxos das atividades operacionais, de investimento e financiamento. Sobre a demonstração dos fluxos de caixa, analise as afirmativas a seguir.
I. Atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no endividamento da entidade.
II. Atividades de investimento são as referentes à aquisição e venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa.
III. Equivalentes de caixa são aplicações financeiras de curto prazo de baixa liquidez, os estoques e direitos a receber, que são prontamente conversíveis em valor conhecido de caixa e que estão sujeitas a insignificante risco de mudança de valor.
Está correto o que se afirma em
I, II e III.
I, apenas.
I e II, apenas.
II e III, apenas.
Na Demonstração dos Fluxos de Caixa, (DFC), pagamentos de caixa a fornecedores de mercadorias e serviços é um exemplo de atividade:
Operacional.
Financeira.
De investimento.
De financiamento.
Uma empresa S.A. apresentou as seguintes contas em sua demonstração de resultados em 2024: receita de vendas RS 200.000; custo das mercadorias vendidas R$120.000; lucro bruto R$ 80.000; despesas operacionais R$ 50.000 (inclui uma única despesa não caixa de depreciação de R$ 21.000); e lucro líquido de R$ 30.000. As seguintes contas aumentaram durante 2024: contas a receber R$ 12.000, estoques R$ 11.000 e contas a pagar R$ 13.000.
Considerando-se as informações apresentadas e após preparar a Demonstração dos Fluxos de Caixa pelo método indireto, o contador identificou corretamente que o Fluxo de Caixa das Atividades Operacionais foi de:
R$ 20.000;
R$ 30.000;
R$ 41.000;
R$ 51.000;
R$ 61.000.
A Demonstração dos Fluxos de Caixa representa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em três fluxos: das operações, dos financiamentos e dos investimentos. Considerando-se as atividades que compõe cada fluxo, numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(1) Fluxo operacional.
(2) Fluxo de financiamento.
(3) Fluxo de investimento.
( ) Pagamentos de dividendos, recebimentos por integralização do capital social, pagamentos por devolução do capital aos acionistas.
( ) Recebimentos por vendas de ativos imobilizados, recebimentos por vendas de ativos intangíveis, pagamentos de ativos imobilizados.
( ) Pagamentos a fornecedores de bens e de serviços, pagamentos de impostos que incidem sobre a receita bruta, pagamentos de despesas administrativas.
1 - 2 - 3.
3 - 2 - 1.
2 - 3 - 1.
2 - 1 - 3.
Uma sociedade empresária mantém títulos para fins de negociação imediata.
Os fluxos de caixa advindos da venda desses títulos são classificados como
equivalentes de caixa.
atividade financeira.
atividade operacional.
atividade de investimento.
atividade de financiamento.
Selecione a alternativa que apresenta exemplos de fluxos de caixa advindos das atividades de financiamento.
Pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto aqueles pagamentos referentes a títulos considerados como equivalentes de caixa ou aqueles mantidos para negociação imediata ou futura).
Caixa recebido pela emissão de debêntures, empréstimos, notas promissórias, outros títulos de dívida, hipotecas e outros empréstimos de curto e longo prazos.
Pagamentos em caixa por contratos futuros, a termo, de opção e swap, exceto quando tais contratos forem mantidos para negociação imediata ou futura, ou os pagamentos forem classificados como atividades de financiamento.
Pagamentos ou restituição de caixa de impostos sobre a renda, a menos que possam ser especificamente identificados com as atividades de financiamento ou de investimento.
Pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto aqueles pagamentos referentes a títulos considerados como equivalentes de caixa ou aqueles mantidos para negociação imediata ou futura).
A empresa Piedade S.A. atua no segmento industrial e seu departamento contábil disponibilizou as informações apresentadas a seguir.
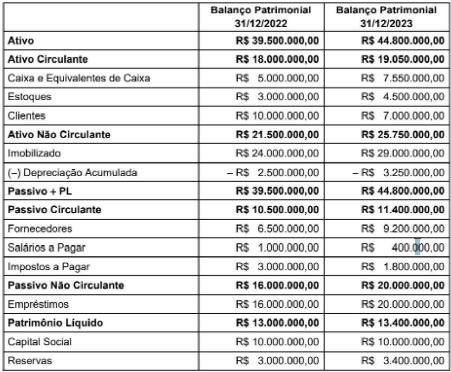
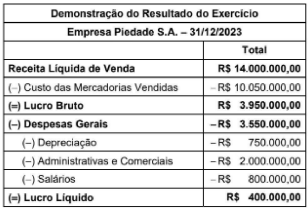
Com base apenas nas informações fornecidas e na NBC TG 03 (R3) —- Demonstração dos Fluxos de Caixa, o valor do Caixa Líquido Gerado pelas Atividades Operacionais da empresa Piedade S.A. em 31/12/2023, foi de, em reais,
2.550.000,00
1.150.000,00
4.000.000,00
2.800.000,00
3.550.000,00
No método direto de apuração do caixa das atividades operacionais, um acréscimo no saldo das contas do passivo circulante vinculadas às operações diminui o caixa, e uma diminuição provoca um aumento no caixa.
Certo
Errado
Em relação à Demonstração do Fluxo de Caixa, a opção por um ou outro método de apresentação é permitida pela normatização contábil vigente. Sobre o tema, indique a alternativa correta.
A Demonstração do fluxo de caixa, segundo as Normas Internacionais de Contabilidade, visa auxiliar àquele que se utiliza dos demonstrativos contábeis para avaliar a capacidade de gerar riqueza da entidade, sem entrar no mérito de como essa riqueza será utilizada.
A Informação dos fluxos de caixa permite aos usuários avaliar como uma entidade pública obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram usados.
O Demonstrativo de Fluxo de Caixa por método direto ocupa-se do lucro líquido. E, para tal, compara os valores patrimoniais para compreendermos se entrou ou saiu dinheiro do negócio.
O Demonstrativo de Fluxo de Caixa (DFC) é o relatório contábil responsável por evidenciar as movimentações ocorridas no caixa, ou equivalentes de caixa da empresa. Essas movimentações são decorrentes, exclusivamente, de atividades operacionais.
A partir do DFC no método indireto, calcula-se as entradas e saídas de caixa definindo claramente a fonte de uso dos recursos. Para elaborar o DFC nesse modelo, precisamos das informações relativas ao Balanço Patrimonial da empresa, a Demonstração do Resultado do Exercício e da Demonstração dos Lucros e Prejuízos Acumulados.
Independentemente do método adotado, direto ou indireto, a demonstração dos fluxos de caixa apresenta, de forma estática e dedutiva, o modo como foi constituído o saldo de caixa do fim de exercício.
Certo
Errado
Na Demonstração dos Fluxos de Caixa de 2022, elaborada pelo método direto, o fluxo líquido de caixa das atividades de investimento será de:
(R$ 41.000,00).
(R$ 49.000,00).
(R$ 45.000,00).
(R$ 43.000,00).
(R$ 47.000,00).
Na Demonstração dos Fluxos de Caixa de 2022, elaborada pelo método direto, o fluxo líquido de caixa das atividades de financiamento será de:
R$ 29.000,00.
R$ 33.000,00.
R$ 23.000,00.
R$ 25.000,00.
R$ 27.000,00.
O hedge de fluxo de caixa representa uma proteção à exposição de variabilidade nos fluxos de caixa da empresa que seja atribuível a um risco específico associado à totalidade de um ativo ou passivo reconhecido, ou a um componente desse ativo ou passivo ou, ainda, proteção contra a variabilidade nos fluxos de caixa de uma transação prevista altamente provável.
Enquanto o hedge atender aos critérios de qualificação, a contabilização do hedge de fluxo de caixa observa a seguinte lógica:
o componente separado do patrimônio líquido associado ao item protegido deve ser ajustado ao maior valor entre o ganho ou a perda do instrumento de hedge (em valores absolutos);
a parcela do ganho ou da perda no instrumento de hedge que for determinada como hedge efetivo deve ser reconhecida no resultado;
qualquer ganho ou perda requerida para equilibrar a alteração na reserva de hedge de fluxo de caixa calculada é uma inefetividade de hedge que deve ser reconhecida em outros resultados abrangentes (ORA);
se o item protegido for um instrumento patrimonial para o qual a entidade escolheu apresentar alterações no valor justo em outros resultados abrangentes (ORA), o ganho ou a perda do instrumento de hedge deve ser reconhecido no resultado;
qualquer ganho ou perda remanescente no instrumento de hedge é uma inefetividade de hedge que deve ser reconhecida no resultado.
Em 20X1, o Fluxo de Caixa das Atividades de Investimento totalizou, em R$:
-50.000,00
0,00
700.000,00
750.000,00
800.000,00
Uma empresa comercial apresentou as seguintes informações, que foram extraídas da demonstração do resultado e do balanço patrimonial ao fim do período de reporte X1:
Lucro Líquido | R$ 400,00 |
Despesa de depreciação | R$ 200,00 |
Despesa de equivalência patrimonial | R$ 100,00 |
Despesas de juros | R$ 150,00 |
Juros a pagar, em 01/01/X1 | R$ 100,00 |
Juros a pagar, em 31/12/X1 | R$ 50,00 |
Imposto de renda e contribuição social pagos | R$ 100,00 |
Contas a receber de clientes, em 01/01/X1 | R$ 500,00 |
Contas a receber de clientes, em 31/12/X1 | R$ 850,00 |
Estoques, em 01/01/X1 | R$ 500,00 |
Estoques, em 31/12/X1 | R$ 400,00 |
Contas a pagar, em 01/01/X1 | R$ 200,00 |
Contas a pagar, em 31/12/X1 | R$ 500,00 |
Considerando as informações apresentadas e assumindo os juros pagos como atividades operacionais, o caixa líquido gerado pelas atividades operacionais é de:
R$ 400,00;
R$ 500,00;
R$ 600,00;
R$ 850,00;
R$ 900,00.



