








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos da Lei nº 6.404/1976 (Lei das Sociedades por Ações), a Demonstração do Resultado do Exercício (DRE) deve evidenciar, entre outras informações, o lucro ou prejuízo líquido do exercício por ação do capital social. Com base nessa disposição legal, considere que uma companhia, no exercício social encerrado em 31/12/2025, possuía seu capital social representado por 2.500.000 ações e apurou um Lucro por Ação (LPA) no valor de R$ 0,45. De acordo com essas informações, assinale a alternativa que apresenta corretamente o lucro líquido auferido pela companhia no exercício de 2025.
R$ 1.000.000.
R$ 1.050.000.
R$ 1.125.000.
R$ 1.250.000.
R$ 1.500.000.
O contador de uma Companhia Varejista está finalizando a elaboração da Demonstração do Resultado referente ao ano de 2025. A companhia adota a apresentação das despesas utilizando a classificação baseada no "método da função da despesa" (custo dos produtos e serviços vendidos), em conformidade com a legislação societária e à Norma Brasileira de Contabilidade (NBC) TG 26 (R5) – Apresentação das Demonstrações Contábeis.
A partir do balancete de verificação ajustado, foram extraídos os seguintes saldos de contas de resultado (valores em Reais).
• Parcela dos resultados de empresas investidas (Ganho de Equivalência Patrimonial): R$25.000.
• Despesas Financeiras: R$40.000.
• Impostos incidentes sobre as vendas: R$120.000.
• Custo das Mercadorias Vendidas (CMV): R$350.000.
• Despesas Administrativas: R$90.000.
• Receita Bruta de Vendas: R$850.000.
• Despesas com Vendas: R$60.000.
• Perda por redução ao valor recuperável de ativos (Impairment): R$10.000.
• Receitas Financeiras: R$15.000.
• Devoluções de Vendas: R$30.000.
Considerando as nomenclaturas e a estruturação mínima de rubricas exigidas pela norma contábil, calcule e assinale a alternativa que apresenta CORRETA e RESPECTIVAMENTE os valores da Receita Líquida de Vendas, do Lucro Bruto e do Resultado antes dos tributos sobre o lucro.
R$ 730.000; R$ 380.000; R$ 220.000.
R$ 700.000; R$ 340.000; R$ 165.000.
R$ 700.000; R$ 350.000; R$ 190.000.
R$ 730.000; R$ 370.000; R$ 190.000.
R$ 700.000; R$ 350.000; R$ 170.000.
Em 2025, uma empresa de consultoria contábil reconheceu receita de R$ 600.000,00 com a prestação de serviços. Além disso, reconheceu R$ 900.000,00 com receita de juros decorrentes de aplicações financeiras.
Na primeira linha da Demonstração do Resultado anual, em 31/12/2025, a empresa apresentou receita de
R$ 125.000,00.
R$ 300.000,00.
R$ 600.000,00.
R$ 900.000,00.
R$ 1.500.000,00.
Em 31/12/2025, uma entidade apresentou lucro de R$ 180.000.
Um analista desejava obter informações sobre a parcela do lucro que seria reinvestida na entidade, suas apropriações e distribuições.
Para isso, é necessário analisar a seguinte demonstração
Balanço Patrimonial.
Demonstração do Resultado.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstração das Mutações do Patrimônio Líquido.
Durante a elaboração de relatório financeiro, um técnico precisou analisar a Demonstração do Resultado do Exercício (DRE) para identificar o desempenho econômico da entidade em determinado período. Ao explicar a finalidade dessa demonstração, destacou que ela evidencia a formação do resultado mediante o confronto de determinados elementos contábeis. Considerando as demonstrações financeiras, assinale a alternativa correta:
A DRE tem como finalidade demonstrar a posição patrimonial da entidade em determinada data, evidenciando ativos, passivos e patrimônio líquido.
A DRE evidencia a movimentação exclusiva das disponibilidades financeiras da empresa, registrando entradas e saídas de caixa.
A DRE apresenta a formação do resultado do período por meio do confronto entre receitas, custos e despesas.
A DRE destina-se exclusivamente à apuração dos indicadores de liquidez da entidade.
A DRE demonstra apenas as obrigações exigíveis da empresa, sem evidenciar receitas ou despesas.
Considerando as informações apresentadas e os procedimentos contábeis aplicáveis, o valor do resultado operacional no período após os ajustes de encerramento do exercício, em reais, é
200.
340.
41.
400.
130.
(IBED) A Demonstração do Resultado do Exercício evidencia ativos, passivos e patrimônio líquido em determinada data, enquanto o Balanço Patrimonial apura receitas e despesas ocorridas ao longo do período.
Certo
Errado
Nos termos do art. 176 da Lei nº 6.404/1976, ao fim de cada exercício social a diretoria fará elaborar, com base na escrituração mercantil da companhia, demonstrações financeiras que expressem com clareza a situação do patrimônio e as mutações ocorridas no exercício. Assinale a alternativa que apresenta uma das demonstrações financeiras expressamente previstas nesse artigo:
Demonstração do Orçamento Anual.
Relatório de Gestão Fiscal.
Balancete de Verificação Mensal.
Demonstração das Origens e Aplicações de Recursos (DOAR).
Demonstração do Resultado do Exercício.
A Demonstração do Resultado do Exercício (DRE), conforme padronizada pelo Art. 187 da Lei nº 6.404/76, possui uma estrutura sequencial obrigatória para a apresentação dos componentes do resultado. Acerca dessa estrutura e do conteúdo do demonstrativo, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) A divulgação do resultado por ação do capital social, assim como o montante do lucro ou prejuízo líquido do período, é uma exigência expressa da lei para a DRE.
( ) Para efeito de apuração do resultado operacional, a lei determina que as receitas financeiras e as despesas financeiras sejam confrontadas, apresentando-se um saldo líquido, que deverá constar na DRE logo após o Lucro Bruto.
( ) A segregação entre o “lucro ou prejuízo operacional” e os itens de “outras receitas” e “outras despesas” é um requisito de classificação estabelecido pela legislação societária.
V – F – F.
V – F – V.
V – V – F.
F – F – V.
Em 01/12/2025, a empresa Sonhos & Cia. obteve um empréstimo no valor de R$ 10.000.000 com as seguintes características:
Para a obtenção do empréstimo, a empresa incorreu em custos de transação no valor total de R$ 571.927,00, pagos no ato da assinatura. Sabendo que a taxa de custo efetivo da emissão foi de 1% ao mês (equivalente a 12,68% ao ano), a empresa Sonhos & Cia
reconheceu, ho momento da captação, um passivo de R$ 10.000.000,00.
apresentou, no Balanço Patrimonial de 31/12/2025, um passivo de R$ 9.428.073,00.
apresentou, no Balanço Patrimonial de 31/12/2025, um passivo de R$ 9.522.353,73.
reconheceu, na Demonstração do Resultado de 2025, despesa financeira de R$ 100.000,00.
reconheceu, na Demonstração do Resultado de 2025, despesa financeira de R$ 571.927,00.
A empresa Beta Industrial S.A., ao elaborar a Demonstração do Resultado do Exercício (DRE) referente ao ano de 2024, apresentou as seguintes informações:
• Receita Bruta de Vendas: R$ 2.000.000
• Deduções da Receita (impostos e devoluções): R$ 300.000
• Custo das Mercadorias Vendidas (CMV): R$ 900.000
• Despesas Operacionais (administrativas e comerciais): R$ 400.000
• Outras Receitas Operacionais: R$ 50.000
• Outras Despesas Operacionais: R$ 30.000
• Despesas Financeiras: R$ 80.000
• Receitas Financeiras: R$ 20.000
Considerando a estrutura da DRE prevista na legislação societária e desconsiderando a incidência de tributos sobre o lucro, assinale a alternativa que apresenta corretamente o lucro líquido do exercício.
R$ 360.000.
R$ 340.000.
R$ 320.000.
R$ 300.000.
R$ 260.000.
Determinada sociedade empresarial comercial apresentou as seguintes contas em sua Demonstração do Resultado do Exercício:
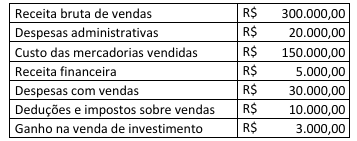
Com base somente nessas informações, assinale a afirmativa correta.
O lucro bruto foi de R$ 95.000,00.
O lucro líquido foi de R$ 140.000,00.
O resultado operacional foi de R$ R$ 90.000,00.
O lucro antes do imposto de renda e contribuição social foi de R$ 100.000,00.
A Demonstração do Resultado do Exercício apresenta o confronto entre receitas e despesas para apurar o desempenho econômico do período. Acerca do regime de competência e do reconhecimento da receita conforme as normas brasileiras, registre V para as afirmativas verdadeiras, e F para as falsas:
(__)A receita deve ser reconhecida quando houver a transferência dos riscos e benefícios significativos da propriedade dos bens para o comprador, ou quando houver a transferência do controle, conforme a natureza da operação.
(__)No regime de competência, as receitas e despesas são consideradas no período em que ocorrem, independentemente do efetivo recebimento ou pagamento.
(__)O reconhecimento de uma receita exige que o valor possa ser mensurado com confiabilidade e que seja provável o fluxo de benefícios econômicos.
(__)As devoluções de vendas e os impostos incidentes sobre o faturamento são deduzidos da receita bruta para apuração da receita líquida, não sendo classificados como despesas operacionais administrativas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, F, V, F.
V, V, V, F.
V, V, V, V.
F, V, V, F.
A demonstração do resultado do exercício da Alfa Distribuidora Ltda. relativa a X2 possui natureza estática, uma vez que apresenta o lucro líquido de R$ 118 mil apurado na data de encerramento do exercício.
Certo
Errado
A demonstração do resultado do exercício (DRE) evidencia o lucro ou prejuízo apurado em determinado período, e o balanço patrimonial apresenta a posição patrimonial e financeira da entidade em uma data específica.
Certo
Errado
A empresa comercial Direto da Fonte S.A. realizou as seguintes vendas durante o mês de dezembro de 2025:
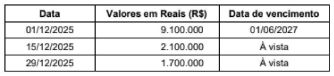
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2025, era de 1,5% ao mês, sendo que a taxa equivalente para 0 período de 01/12/2025 a 01/06/2027 era 30%.
A empresa reconheceu na Demonstração do Resultado do ano de 2025, especificamente em relação às vendas efetuadas no mês de dezembro de 2025, receita de vendas no valor de
R$ 10.800.000,00 e receita financeira no valor de R$ 2.100.000.
R$ 10.170.000 e receita financeira no valor de R$ 2.730.000.
R$ 12.900.000, apenas.
R$ 10.800.000, apenas.
R$ 10.800.000 e receita financeira no valor de R$ 105.000.
A receita de juros calculada pelo método dos juros efetivos é uma informação que pode ser apresentada na demonstração de resultado do exercício conjuntamente com outras receitas de caráter financeiro auferidas pela entidade durante o exercício.
Certo
Errado
Considerando que em 2024 foram produzidas 40.000 unidades e vendidas 35.000 unidades do produto, é correto afirmar que o lucro líquido contábil reportado na Demonstração de Resultado do Exercício de 2025 foi, em relação ao reportado em 2024,
menor em R$ 297.500,00.
maior em R$ 510.000,00.
maior em R$ 297.500,00.
maior em R$ 212.500,00.
igual.
A Cia. Ipanema apresentou a seguinte Demonstração do Resultado do Exercício (DRE) simplificada:
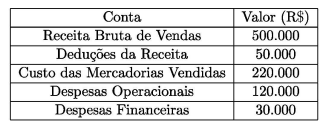
Com base no regime de competência e nas regras da Lei nº 6.404/76, o resultado do exercício é:
lucro de R$ 80.000
lucro de R$ 70.000
lucro de R$ 90.000
lucro de R$ 100.000
lucro de R$ 50.000
Ao elaborar a Demonstração do Resultado do Exercício (DRE), o analista parte da Receita Bruta de Vendas e subtrai os impostos incidentes sobre a venda, as devoluções e os abatimentos concedidos. O resultado obtido imediatamente após essas subtrações, antes de deduzir os custos e despesas, recebe uma nomenclatura específica. Assinale a alternativa correta.
EBITDA.
Lucro Bruto.
Lucro Operacional.
Resultado Antes do Imposto de Renda.
Receita Líquida de Vendas.



