







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Contabilidade presta informações para os usuários, ao final de cada período, através de um instrumento denominado de demonstrações contábeis. Analise as afirmativas a seguir a respeito das três demonstrações mais importantes e classifique-as em verdadeiro (V) ou falso (F). Em seguida, marque a alternativa correta:
(__) Balanço Patrimonial: apresenta o que a entidade possui para gerar riqueza e as obrigações atuais. Essa demonstração mostra a situação da organização em uma determinada data, como por exemplo, o último dia do ano.
(__) Demonstração do Resultado: tem a finalidade de mostrar o desempenho da entidade, comparando a geração de receita com o esforço necessário para isso. Tal comparação é feita para um período fixo de tempo, que é sempre de um semestre.
(__) Demonstração dos Fluxos de Caixa: mostra a movimentação financeira ocorrida durante um determinado período (um ano, um trimestre ou um mês específico) no caixa da entidade.
V – F – F
V – V – F
V – F – V
F – V – F
F – F – F
A demonstração do resultado do exercício (DRE) deve incluir a distribuição dos lucros aos acionistas em sua estrutura principal.
Certo
Errado
Uma sociedade anônima de capital fechado, que adota integralmente as normas internacionais de Contabilidade (IFRS), apresentou o seguinte resumo de informações contábeis ao final do exercício social encerrado em 31/12/2024:
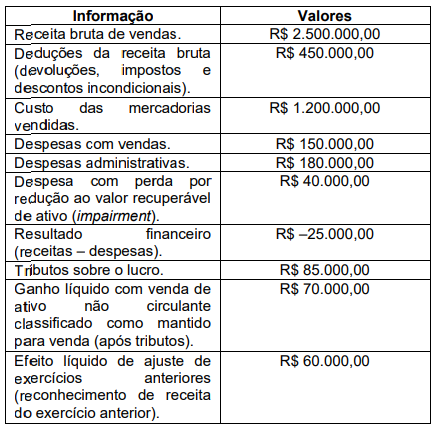
Com base exclusivamente nas normas contábeis vigentes (Lei nº 6.404/76 e CPC 26), assinale a alternativa que apresenta corretamente o valor do Lucro Líquido do Exercício, a ser divulgado na Demonstração do Resultado do Exercício (DRE), sem considerar o resultado abrangente.
R$ 500.000,00.
R$ 510.000,00.
R$ 530.000,00.
R$ 570.000,00.
R$ 600.000,00.
Ganhos ou perdas pelo desreconhecimento de ativos financeiros mensurados pelo custo amortizado devem ser apresentados em rubrica própria da DRE.
Certo
Errado
Nas demonstrações contábeis individuais da empresa Adulta S.A., o impacto total evidenciado na Demonstração do Resultado do ano de 2023, referente exclusivamente às ações adquiridas da empresa Adolescente S.A. foi, em reais,
Zero (0).
20.000.000.
6.400.000.
8.000.000.
16.000.000.
Considere as seguintes afirmativas sobre o Demonstrativo de Resultados do Exercício (DRE). Assinale V (verdadeiro) para as afirmativas corretas e F (falso) para as incorretas:
(__)O Demonstrativo de Resultados do Exercício (DRE) é uma demonstração contábil que visa apresentar o desempenho financeiro da empresa em um determinado período, detalhando as receitas, despesas, lucros e prejuízos.
(__)A estrutura do DRE inclui apenas as receitas operacionais, sem considerar as despesas e o lucro líquido da empresa.
(__)O DRE é uma ferramenta essencial para a análise da rentabilidade da empresa, ajudando os gestores a avaliarem a eficiência operacional e a previsão financeira do negócio.
Assinale a alternativa que apresenta a sequência correta:
V, F e V.
F, V e V.
V, V e V.
F, F e V.
Ao final de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. De acordo com a lei nº 6.404/76, assinale a alternativa correta a respeito das Demonstrações Contábeis:
A Demonstração do Valor Adicionado (DVA) deverá indicar as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se em, no mínimo, três fluxos: Das operações, dos investimentos e dos financiamentos.
A Demonstração do Resultado Abrangente (DRA) indicará o valor da riqueza gerada pela companhia, a sua distribuição, entre os elementos que contribuíram para a geração dessa riqueza, tais como, empregados, financiadores, acionistas, governo e outros, bem como da parcela da riqueza não distribuída.
A Demonstração das Mutações do Patrimônio Líquido (DMPL) indicará as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
A Demonstração de Lucros ou Prejuízos Acumulados (DLPA) deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
Na Demonstração do Resultado do Exercício (DRE) as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
A Demonstração do Resultado do Exercício (DRE) apresenta o confronto entre as receitas e as despesas incorridas pela entidade durante um período, apurando o resultado líquido (lucro ou prejuízo). Sua estrutura dedutiva permite analisar a formação desse resultado em diferentes níveis. Assinale a alternativa que apresenta a ordem CORRETA de apuração dos resultados intermediários na estrutura da DRE.
Receita Bruta de Vendas (-) Deduções da Receita Bruta (=) Receita Líquida (-) Custo das Mercadorias Vendidas (=) Lucro Bruto (-) Despesas Operacionais (=) Lucro Operacional Antes do IR/CSLL.
Receita Bruta de Vendas (-) Custo das Mercadorias Vendidas (=) Lucro Bruto (-) Deduções da Receita Bruta (=) Receita Líquida (-) Despesas Operacionais (=) Lucro Operacional Antes do IR/CSLL.
Receita Líquida (-) Despesas Operacionais (=) Lucro Bruto (-) Deduções da Receita Bruta (=) Receita Bruta de Vendas (-) Custo das Mercadorias Vendidas (=) Lucro Operacional Antes do IR/CSLL.
Receita Bruta de Vendas (-) Despesas Operacionais (=) Lucro Operacional (-) Custo das Mercadorias Vendidas (=) Lucro Bruto (-) Deduções da Receita Bruta (=) Receita Líquida Antes do IR/CSLL.
Uma prefeitura contratou uma empresa para fornecer materiais escolares à rede municipal. Durante a análise contábil, a equipe de finanças solicitou a Demonstração do Resultado do Exercício (DRE) da empresa para compreender melhor sua performance financeira ao longo do último ano fiscal.
A DRE é um demonstrativo contábil que apresenta, de forma detalhada, todas as receitas, custos e despesas da empresa em determinado período, permitindo identificar o resultado líquido, seja ele lucro ou prejuízo. Por meio da DRE, gestores, investidores e órgãos de controle podem avaliar a eficiência operacional, a rentabilidade e a capacidade da empresa de gerar resultados financeiros consistentes.
Considerando as informações acima, assinale a alternativa que apresenta corretamente o principal objetivo da DRE:
Demonstrar, de forma detalhada, todas as receitas, custos e despesas do período, permitindo identificar o lucro ou prejuízo líquido e avaliar a eficiência e rentabilidade da empresa.
Apresentar somente os passivos e obrigações da empresa, servindo exclusivamente para auditorias externas.
Controlar o fluxo de caixa diário, detalhando entradas e saídas, sem indicar o resultado do exercício.
Registrar apenas os bens e direitos da empresa, como estoques e contas a receber, sem considerar despesas ou receitas.
De acordo com a contabilidade básica, as demonstrações financeiras são documentos que apresentam a situação patrimonial e os resultados de uma empresa em um determinado período. Entre esses relatórios, há um específico que evidencia o desempenho econômico da organização, detalhando receitas, despesas e o resultado líquido do exercício. Assinale a alternativa que indica corretamente qual é esse documento.
Balanço de Capital Circulante (BCC).
Balanço de Dividendos (BD).
Inventário de Entradas e Saídas (IES).
Demonstração do Resultado do Exercício (DRE).
Para a gestão financeira de uma organização, é fundamental conhecer os principais relatórios contábeis, como o Balanço Patrimonial e a Demonstração do Resultado do Exercício (DRE). Enquanto o Balanço Patrimonial apresenta a situação patrimonial da empresa em uma data específica, a DRE fornece informações detalhadas sobre o desempenho econômico em um determinado período, mostrando receitas, despesas, custos, impostos, lucro bruto, lucro operacional e lucro líquido. Esses dois documentos se complementam, permitindo que gestores compreendam tanto a posição financeira quanto a rentabilidade da organização, auxiliando na tomada de decisões estratégicas.
Com base nesse contexto, assinale a alternativa mais correta que apresenta o principal objetivo da DRE:
Mostrar detalhadamente as receitas e despesas da empresa em um período, permitindo identificar se houve lucro ou prejuízo.
Substituir o Balanço Patrimonial, apresentando todas as informações contábeis de ativos, passivos e patrimônio líquido.
Demonstrar a situação patrimonial da empresa em uma data específica, detalhando bens, direitos e obrigações.
Servir exclusivamente para apresentar dados financeiros a investidores, sem utilidade na gestão interna da empresa.
Conforme o disposto no Art. 176 da Lei Federal nº 6.404/1976 (Lei das S.A.), em seu Capítulo XV (Exercício Social e Demonstrações Financeiras), assinale a opção que indica a demonstração financeira cuja elaboração e publicação é obrigatória para todas as companhias abertas, mas da qual a legislação dispensa as companhias fechadas que apresentarem, na data do balanço, um patrimônio líquido inferior a R$ 2.000.000,00 (dois milhões de reais).
Demonstração do Resultado do Exercício (DRE), que deve discriminar o lucro ou prejuízo líquido por ação do capital social.
Balanço Patrimonial (BP), que deve classificar as contas do ativo em ordem decrescente de grau de liquidez
Demonstração dos Fluxos de Caixa (DFC), que segrega as alterações do saldo de caixa em, no mínimo, três fluxos: das operações, dos investimentos e dos financiamentos.
Demonstração de Lucros ou Prejuízos Acumulados (DLPA), que discrimina o saldo do início do período, os ajustes de exercícios anteriores e as transferências para reservas.
Demonstração do Valor Adicionado (DVA), que registra os elementos que contribuíram para a geração da riqueza e sua distribuição, como empregados, financiadores e acionistas.
A compreensão dos conceitos e métodos relacionados à Demonstração do Resultado do Exercício (DRE) e à Demonstração do Resultado Abrangente (DRA) é fundamental para a adequada análise das variações do patrimônio líquido e para a tomada de decisões baseadas nos resultados operacionais.
A respeito do tema, analise as seguintes afirmativas:
I. A recompra de ações de emissão da própria entidade para manutenção em tesouraria afeta o resultado abrangente por representar uma redução no patrimônio líquido.
II. O resultado abrangente compreende todos os componentes da demonstração do resultado e dos outros resultados abrangentes.
III. Pelo método da natureza da despesa, as despesas são classificadas conforme sua função, como administrativas, comerciais e de produção, facilitando a análise do custo dos produtos vendidos.
IV. A informação sobre a natureza das despesas é útil para prever os fluxos de caixa futuros e requer divulgação adicional quando a classificação adotada na DRE for baseada no método da função das despesas.
V. A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
De acordo com a NBC TG 26 (R5) - APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, estão corretas as afirmativas
II e IV, apenas.
I, III e V, apenas.
II, III e IV, apenas.
I, II, IV e V, apenas.
Ao criar um dashboard financeiro, a melhor prática é utilizar gráficos de pizza para demonstrar a evolução do faturamento mensal ao longo do último ano, pois eles são visualmente mais atraentes.
Certo
Errado
A margem líquida é um indicador que permite avaliar a lucratividade das vendas por meio da utilização de informações obtidas exclusivamente da demonstração do resultado do exercício.
Certo
Errado
Ganhos e perdas extraordinários devem ser apresentados em linhas próprias da DRE, evidenciado o seu resultado líquido em linha de subtotal.
Certo
Errado
Esse relatório permite confrontar receitas e despesas, apontando o resultado líquido do negócio, seja em relação ao lucro ou prejuízo. Esse demonstrativo contábil é denominado:
Balanço Patrimonial.
Notas Explicativas.
Demonstração do Resultado do Exercício.
Demonstração dos Estoques.
Demonstração das Mutações do Patrimônio Líquido.
A Cia Verde apresentava os seguintes saldos em sua demonstração do resultado: Receita de vendas: R$ 500.000; Lucro Bruto: R$ 400.000; Lucro Líquido: R$ 100.000.
Assinale a opção que indica a margem líquida da Cia Verde.
20%.
25%.
50%.
75%.
80%.
Na demonstração do resultado do exercício, os valores do imposto de renda, das contribuições sociais, bem como das participações societárias, são deduzidos do resultado operacional positivo para apuração do:
lucro bruto
resultado geral
resultado financeiro
lucro líquido do exercício
Uma empresa apresentou os seguintes dados em seu Balanço Patrimonial e na Demonstração de Resultados do Exercício (DRE) do ano de 2024:
• Ativo Circulante: R$ 320.000;
• Passivo Circulante: R$ 200.000;
• Ativo Total: R$ 850.000;
• Passivo Total: R$ 500.000;
• Patrimônio Líquido: R$ 350.000;
• Lucro Líquido: R$ 70.000.
Com base nos dados fornecidos, assinale a alternativa que apresenta corretamente os resultados dos principais indicadores financeiros dessa empresa.
Liquidez corrente de 0,63; grau de endividamento de 1,42; rentabilidade sobre o patrimônio líquido de 15%.
Liquidez corrente de 1,60; grau de endividamento de 0,58; rentabilidade sobre o patrimônio líquido de 20%.
Liquidez corrente de 1,00; grau de endividamento de 0,70; rentabilidade sobre o patrimônio líquido de 18%.
Liquidez corrente de 2,20; grau de endividamento de 0,30; rentabilidade sobre o patrimônio líquido de 10%.
Liquidez corrente de 1,20; grau de endividamento de 0,95; rentabilidade sobre o patrimônio líquido de 22%.



