







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração do resultado do exercício (DRE) destina-se a evidenciar as entradas e saídas de caixa e equivalentes de caixa da entidade.
Certo
Errado
As receitas de juros devem ser apresentadas, na demonstração do resultado do período, separadas da receita principal que lhes deu origem, utilizando-se o método de juros eleito e adotado pela entidade.
Certo
Errado
A Demonstração do Resultado do Exercício (DRE) apresenta o resultado líquido do período. A sequência correta para a apuração do resultado, partindo da Receita Bruta de Vendas, é:
Receita Bruta - Deduções = Receita Líquida; Receita Líquida - CMV = Lucro Bruto; Lucro Bruto - Despesas Operacionais = Lucro Operacional.
Receita Bruta - CMV = Lucro Bruto; Lucro Bruto - Despesas Operacionais = Lucro Operacional; Lucro Operacional - Deduções = Receita Líquida.
Receita Bruta - Despesas Operacionais = Lucro Operacional; Lucro Operacional - CMV = Lucro Bruto; Lucro Bruto - Deduções = Receita Líquida.
Receita Bruta - Deduções = Lucro Bruto; Lucro Bruto - CMV = Receita Líquida; Receita Líquida - Despesas Operacionais = Lucro Operacional.
Receita Bruta - CMV = Receita Líquida; Receita Líquida - Deduções = Lucro Bruto; Lucro Bruto - Despesas Operacionais = Lucro Operacional.
Em 01/01/2024, uma sociedade empresária tinha R$50.000 a receber de clientes. As perdas estimadas com crédito de liquidação duvidosa eram de R$5.000. Na data, a sociedade empresária resolveu que passaria a aceitar somente pagamentos à vista.
A sociedade empresária prestou serviços até 20/12 e entrou em recesso até o ano seguinte. Ao elaborar a sua Demonstração do Resultado mensal apurou os seguintes saldos: Receita de vendas: R$200.000; Custo das mercadorias vendidas: R$80.000; Despesas comerciais: R$50.000; Despesas administrativas: R$40.000.
Em 27/12, todos os clientes pagaram integralmente as suas dívidas, de modo que a sociedade empresária precisou reconhecer uma reversão em perdas estimadas com crédito de liquidação duvidosa.
O reconhecimento do fato, modificou a Demonstração do Resultado do seguinte modo:
o lucro bruto foi de R$30.000 para R$35.000;
o lucro bruto foi de R$120.000 para R$125.000;
as despesas operacionais foram de -R$90.000 para -R$95.000;
as despesas operacionais foram de -R$90.000 para -R$85.000;
não houve modificações.
Sobre a DFC, em sua integração com as demais demonstrações contábeis, em especial com a Demonstração do Resultado do Exercício (DRE), assinale a alternativa INCORRETA.
No método direto, são ajustados os lucros por competência com itens de natureza não monetária e efeitos de variações nos ativos e passivos operacionais.
A principal diferença entre os métodos direto e indireto da DFC está na apresentação dos fluxos das atividades operacionais, sendo idêntica nas atividades de investimento e financiamento.
A variação do saldo de caixa apresentada na DFC deve ser compatível com a diferença entre os saldos inicial e final de caixa e equivalentes de caixa no Balanço Patrimonial.
O método indireto de elaboração da DFC parte do lucro líquido apurado na DRE, ajustando-o por itens que não afetam o caixa, como depreciação e provisões.
A DFC, ao evidenciar a geração e a utilização de recursos financeiros, contribui para avaliar a liquidez e a solvência da entidade em conjunto com o balanço patrimonial e a DRE.
Considere que o contador de uma entidade queira examinar a composição percentual de cada item da demonstração do resultado do exercício (DRE), comparando com a receita líquida de vendas em um único período. Nesse caso, ele deverá realizar uma análise
horizontal.
vertical.
por quocientes.
integrada.
de liquidez.
Considerando as informações, após elaborar a Demonstração do Resultado do Exercício, baseada na Lei 6.404/1976, o resultado líquido apurado, em R$, será de
557.600,00.
216.600,00.
379.800,00.
322.830,00.
535.580,00.
Ao elaborar a demonstração do resultado do exercício a partir dos dados apresentados, o resultado operacional bruto (lucro bruto) será de
R$ 2.959.000,00.
R$ 3.124.000,00.
R$ 3.259.250,00.
R$ 3.439.750,00.
R$ 3.014.250,00.
Receitas financeiras que não tiverem sido objeto de realização em moeda não devem ser consideradas para fins de determinação do lucro ou prejuízo evidenciado na demonstração do resultado do exercício.
Certo
Errado
Na Demonstração do Resultado do ano de 2024 da empresa Rentabilizando S.A., o valor total registrado, especificamente em relação às duas aplicações financeiras realizadas em 01/12/2024 foi
R$ 5.600,00
R$ 19.600,00
R$ 14.000,00
R$ 10.400,00
R$ 9.200,00
A empresa Concursos S/A apresentou o balancete de verificação em 31/12/2024 com os seguintes dados parciais para fins de elaboração da Demonstração do Resultado do Exercício (DRE):
Conta | Valor (R$) |
Receita Bruta de Vendas | 4.000.000,00 |
Despesas com Vendas (Comissões, Publicidade, etc.) | 350.000,00 |
Custo das Mercadorias Vendidas (CMV) | 1.800.000,00 |
Despesas Financeiras Líquidas (Juros pagos menos Juros recebidos) | 120.000,00 |
Impostos Incidentes sobre Vendas (ICMS, PIS, COFINS) | 600.000,00 |
Despesas Administrativas (Aluguel, Salários da Adm., etc.) | 430.000,00 |
Receitas Não Operacionais (Venda de Ativo Imobilizado) | 80.000,00 |
Provisão para Imposto de Renda e Contribuição Social (34%) | A calcular |
Com base nas informações acima e considerando a alíquota de 34% sobre o lucro (IRPJ e CSLL), qual é o Lucro Bruto apurado pela Concursos S/A em 2024?
2.200.000
1.250.000
780.000
1.600.000
1.800,000
Em 2024, uma sociedade empresária reconheceu R$ 500.000 em receita bruta, R$ 20.000 em abatimentos e R$ 4.000 como perdas estimadas com crédito de liquidação duvidosa. Já o custo com os serviços prestados foi de R$ 150.000. No ano, a sociedade empresária reconheceu, também, despesas gerais de R$ 90.000.
Ao realizar a análise vertical da Demonstração do Resultado, pode-se constatar que o lucro bruto representa a seguinte porcentagem da receita líquida:
61,14%.
61,54%.
66,00%.
68,75%.
70,00%.
O lucro apurado no exercício é de R$ 3.500.
Certo
Errado
A DRE é uma demonstração dinâmica que relata, de forma dedutiva, como o resultado do exercício foi obtido.
Certo
Errado
Sobre a análise das demonstrações contábeis de determinada entidade, julgue as assertivas a seguir:
I.Se o contador da empresa realizar a análise vertical da Demonstração do Resultado do Exercício e a análise pelos indicadores de rentabilidade, encontrará o mesmo resultado.
II.Considerando um cenário em que a empresa sofresse total paralisação de suas vendas, o índice de liquidez seca seria o indicador mais adequado para demonstrar quais as chances de a empresa pagar suas dívidas.
III.Para que os proprietários simulem qual o retorno sobre o capital investido, o índice ROA fornece a medida mais adequada. Para isso, quanto maior o resultado do índice, melhores os seus retornos.
É correto o que se afirma em:
I, II e III.
II, apenas.
III, apenas.
I e II, apenas.
I e III, apenas.
De acordo com os dados apresentados, ao elaborar a demonstração do resultado do exercício, o valor da receita líquida será de
R$ 6.069.250,00.
R$ 5.824.250,00.
R$ 6.249.750,00.
R$ 5.769.250,00.
R$ 5.398.750,00.
Em 1/1/20X1 uma empresa captou - via debêntures - R$ 10.000.000,00, com taxa de juros anual contratada de 8,0% e prazo de 10 anos. Houve mais demanda pela compra do que a oferta de títulos oferecidos, configurando emissão de título de dívida com prêmio. O valor do prêmio foi de R$ 300.000,00, enquanto os custos de transação da operação foram de R$ 100.000,00.
Um perito contábil, ao examinar a documentação e analisar a situação apresentada, constatou que essa debênture gera anualmente uma prestação de R$ 1.490.295,00 e que, no primeiro ano, há prêmios de emissão de R$ 42.662,00 e custos de transação de competência de R$ 14.120,00.
Nesse caso, o resultado na DRE do primeiro ano é
R$ 42.662,00.
R$ 14.120,00.
R$ 800.000,00.
R$ 28.542,00.
R$ 771.458,00.
Nas demonstrações contábeis individuais da empresa Totalmente Evoluída S.A., o impacto total evidenciado na Demonstração do Resultado do ano de 2022, referente exclusivamente às ações adquiridas da empresa Em Evolução S.A. foi, em reais,
35.200.000, negativo.
20.800.000, positivo.
22.400.000, positivo.
6.400.000, positivo.
4.800.000, positivo.
O diretor de uma entidade do setor alimentício desejava efetuar uma análise do montante incorrido de juros em um determinado exercício, a partir de uma demonstração contábil e das notas explicativas que dizem respeito a ela.
Assinale a opção que indica a demonstração mais apropriada para a obtenção da informação.
Balanço patrimonial.
Demonstração dos fluxos de caixa.
Demonstração do resultado do exercício.
Demonstração de outros resultados abrangentes.
Demonstração das mutações do patrimônio líquido.
A empresa NML Indústria e Comércio Ltda, apresentou em 31/12/2023, sua demonstração de resultados do exercício contendo algumas contas a seguir relacionadas.
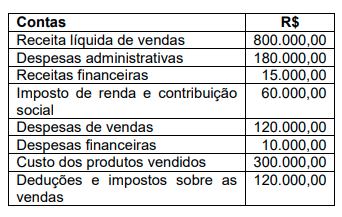
Com base apenas no quadro apresentado, assinale a alternativa que apresenta, respectivamente, os valores do lucro bruto e do lucro ou prejuízo após o resultado financeiro.
R$ 200.000,00 e R$ 145.000.00
R$ 500.000,00 e R$ 200.000,00
R$ 420.000,00 e R$ 205.000,00
R$ 620.000,00 e R$ 145.000,00
R$ 500.000,00 e R$ 205.000,00



