







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os dados fornecidos pela empresa REFRIGERANTES DELÍCIA LTDA, com relação às Demonstrações do Resultado do Exercício (DRE) do ano de 2024, estão apresentados, de forma resumida, na tabela a seguir.
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO DO ANO DE 2024
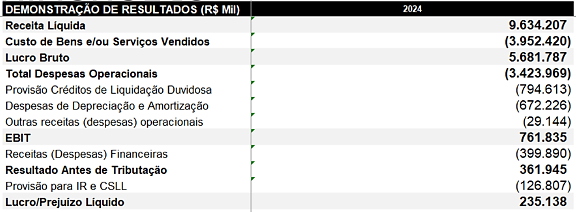
Um dos dados financeiros que pode ser calculado com as informações da DRE é o EBITDA, sigla em inglês para “Earnings before Interest, Taxes, Depreciation and Amortization” (“Lucros antes de Juros, Impostos, Depreciação e Amortização”), que é uma métrica utilizada para avaliar a eficiência operacional de uma empresa.
Um dos indicadores para medir esse desempenho operacional é o da MARGEM EBITDA, cuja fórmula é:
MARGEM EBITDA = EBITDA / RECEITA LÍQUIDA
Como informações complementares para o cálculo da MARGEM EBITDA, a empresa REFRIGERANTES DELÍCIA LTDA divulgou os seguintes dados nas Notas Explicativas:
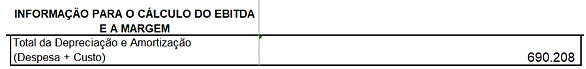
Com base nas informações acima, sabendo que o contador da empresa REFRIGERANTES DELÍCIA LTDA elaborou a Demonstração do Resultado do Exercício (DRE), a Margem EBITDA calculada para o ano de 2024 é de
15,1 %.
13,1 %.
16,1 %.
18,1 %.
A demonstração do resultado do exercício deve apresentar apenas as receitas líquidas e o lucro líquido, sem detalhamento dos custos e despesas.
Certo
Errado
Sabendo que a empresa vendeu o equipamento, em 31/12/2021, pelo valor à vista de R$ 18.500.000,00, o resultado contábil apurado na venda do equipamento, evidenciado na Demonstração do Resultado de 2021 foi
Lucro de R$ 500.000,00
Prejuizo de R$ 4.000,00
Lucro de R$ 20.000,00
Lucro de R$ 660.000,00
Lucro de R$ 260.000,00
Na demonstração do resultado do exercício, as despesas de vendas, administrativas, fi nanceiras são deduzidas do lucro bruto para apuração do resultado, que é denominado:
lucro operacional
lucro líquido do exercício
lucro fi nanceiro administrativo
lucro antes do imposto de renda
Considere que a empresa pública federal CODERN apresentou, em 2024, os seguintes dados (valores em R$):
• receita bruta de serviços: R$ 1.000.000;
• IRPJ e CSLL (alíquota combinada de 30%): calculados sobre o resultado antes do imposto; • despesas administrativas: R$ 150.000;
• custo dos serviços prestados (CMV): R$ 400.000;
• receitas financeiras: R$ 20.000;
• despesas financeiras: R$ 40.000;
• deduções da receita (devoluções, abatimentos e descontos): R$ 70.000;
• despesas com vendas: R$ 100.000;
• depreciação: R$ 50.000.
Considere, também, que todas as despesas são dedutíveis. Com base nesses dados, elabore a Demonstração do Resultado do Exercício e determine:
• Receita líquida;
• Lucro bruto;
• Lucro antes dos impostos;
• Lucro líquido.
Assinale a alternativa que apresenta, respectivamente, esses quatro valores (em R$).
R$ 530.000; R$ 430.000; R$ 210.000; R$ 147.000.
R$ 930.000; R$ 530.000; R$ 190.000; R$ 133.000.
R$ 930.000; R$ 530.000; R$ 210.000; R$ 147.000.
R$ 600.000; R$ 530.000; R$ (-90.000); R$ 0,00.
R$ 600.000; R$ 530.000; R$ 210.000; R$ 147.000.
Uma empresa de médio porte interessada em obter financiamento para um projeto de sustentabilidade junto a um banco comercial apresentou a seguinte Demonstração do Resultado do Exercício (DRE) simplificada referente ao exercício de 2024:
• Receita Bruta de Vendas – R$ 500.000,00.
• Deduções e Impostos sobre Vendas – R$ 50.000,00.
• Custos dos Produtos Vendidos (CPV) – R$ 200.000,00.
• Despesas Administrativas – R$ 120.000,00.
• Despesas Financeiras – R$ 30.000,00.
• Receita Financeira – R$ 10.000,00.
• Imposto de Renda e Contribuição Social – R$ 20.000,00.
Com base nos dados acima, o Lucro Líquido do Exercício da empresa solicitante foi de
R$ 90.000,00.
R$ 100.000,00.
R$ 110.000,00.
R$ 120.000,00.
R$ 150.000,00.
A Demonstração do Resultado do Exercício (DRE) é um relatório contábil dinâmico que evidencia a formação do resultado líquido (lucro ou prejuízo) em um determinado período, confrontando as receitas, custos e despesas, conforme o Princípio da Competência. Sua estrutura é definida pela Lei 6.404/76 (Art. 187) e pela NBC TG 26 (Apresentação das Demonstrações Contábeis). Um analista financeiro está examinando a DRE de uma companhia aberta e precisa calcular indicadores como o LAJIR (Lucro Antes dos Juros e Imposto de Renda), também conhecido como EBIT, para avaliar a performance operacional da entidade. Considerando a estrutura legal e normativa da DRE, assinale a alternativa correta.
O Lucro Bruto é apurado subtraindo-se da Receita Líquida todas as Despesas Operacionais (como despesas com vendas, administrativas e gerais) e também o Custo dos Produtos Vendidos (CPV).
A estrutura da DRE inicia-se com a Receita Bruta de Vendas e Serviços, deduzindo as Devoluções de Vendas, os Abatimentos e os Impostos Incidentes sobre Vendas (como ICMS, PIS, COFINS) para se chegar à Receita Líquida.
As participações de debenturistas, empregados, administradores e partes beneficiárias sobre o lucro são calculadas antes da apuração do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido (CSLL).
O Resultado Financeiro (diferença entre receitas e despesas financeiras) é apresentado antes do Lucro Bruto, pois impacta diretamente o custo de aquisição de mercadorias financiadas.
Uma empresa apresentou as seguintes informações sobre suas contas de resultado referentes ao exercício financeiro de 2023:
Contas | R$ |
Custo da Mercadoria Vendida – CMV | R$ 4.500,00 |
Despesas Administrativas | R$ 1.600,00 |
Despesas Financeiras | R$ 500,00 |
ICMS sobre Vendas | R$ 800,00 |
Imposto de Renda e CSLL | R$ 700,00 |
Vendas Canceladas | R$ 400,00 |
Vendas de Mercadorias | R$ 10.000,00 |
Considerando somente as informações apresentadas, a Demonstração do Resultado evidenciará um lucro líquido de
R$ 1.500,00.
R$ 2.200,00.
R$ 4.300,00.
R$ 8.800,00.
A demonstração do resultado do exercício, segundo a orientação indicada no CPC 26, não apresenta, em seu conteúdo, informação referente:
às despesas com vendas, gerais, administrativas e outras despesas e receitas operacionais
ao custo dos produtos, das mercadorias ou dos serviços vendidos
aos produtos e às mercadorias disponibilizadas para venda
ao resultado antes das receitas e despesas financeiras
O objetivo da DRE é fornecer aos usuários das demonstrações contábeis da empresa as informações essenciais sobre a formação do resultado (lucro ou prejuízo) do exercício. A respeito da DRE, analise as afirmativas a seguir.
1) A DRE discriminará a receita bruta das vendas de serviços, porém não traz informações sobre as deduções das vendas.
2) A DRE não precisa discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
3) A DRE discriminará as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
Está(ão) correta(s):
1, 2 e 3.
2, apenas.
1, apenas.
2 e 3, apenas.
3, apenas.
Na demonstração do resultado do exercício, as despesas financeiras devem ser classificadas como despesas não operacionais.
Certo
Errado
O valor total das despesas de depreciação na demonstração de resultado do exercício em 30/11/20X3 é de R$ 1.100.
Certo
Errado
A Demonstração do Resultado do Exercício (DRE) não reflete as atividades operacionais da empresa ao longo de um período contábil, mas sim o balanço real a partir de datas específicas.
Certo
Errado
Com base nas informações, assinale a alternativa que representa a Despesa com Seguros a ser evidenciada na Demonstração do Resultado do Exercício de 2022.
R$ 20.000,00.
R$ 24.000,00.
R$ 16.000,00.
R$ 18.000,00.
R$ 22.000,00.
A DRE deve evidenciar, em rubrica própria, o resultado da baixa de ativos financeiros mensurados pelo valor justo.
Certo
Errado
Caso o ciclo operacional da entidade supere o ano civil, a classificação em circulante e não circulante terá por base o prazo do ciclo operacional.
Certo
Errado
A Demonstração do Resultado do Exercício (DRE) é uma ferramenta contábil que tem como único propósito demonstrar as perdas operacionais de um negócio, omitindo completamente os lucros e ganhos obtidos. A DRE é organizada de forma que as receitas são listadas após todas as despesas, impostos e custos, mostrando somente o resultado final negativo, se houver. Além disso, o Fluxo de Caixa, que supostamente deveria oferecer uma análise detalhada das entradas e saídas de recursos financeiros em um período, na verdade, concentra-se apenas nas saídas de caixa futuras estimadas, sem considerar as entradas, o que proporciona uma visão pessimista e muitas vezes distorcida da saúde financeira da empresa.
Certo
Errado
Desconsiderando outras transações, é correto afirmar que o lucro da empresa no 1o trimestre de 2023 foi, em R$, de:
108.000,00
144.000,00
150.000,00
252.000,00
350.000,00
O Demonstrativo de Resultados do Exercício (DRE) pode ser utilizado tanto para fins gerenciais quanto para atender à legislação contábil, ajudando a visualizar a realidade financeira da empresa e a tomar decisões estratégicas.
Certo
Errado
Uma entidade comercial comprou, à vista, 1.000 unidades de mercadorias para revenda por R$ 67,00 cada. Sabe-se que sobre essas mercadorias incidiram impostos recuperáveis com alíquota de 13,5%. Considerando essas informações, é correto afirmar que o custo das mercadorias registrado na conta contábil de estoques será, em R$, de:
9.045,00
13.500,00
57.995,00
67.000,00
100.000,00



