







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Demonstração do Resultado do Exercício (DRE) é um relatório que resume as operações financeiras de uma empresa durante um período específico sendo fundamental para avaliar o desempenho financeiro da entidade. A DRE inicia com a receita total, seguida pela dedução das despesas e custos associados à produção, vendas e administração, além de outros ganhos e perdas operacionais. O resultado final, após a inclusão de impostos e juros, é o lucro ou prejuízo líquido do período. Além disso, o Fluxo de Caixa é uma ferramenta essencial que registra o movimento de entrada e saída de dinheiro no caixa da empresa em um determinado período. Esse relatório ajuda os gestores a planejar e garantir que haja dinheiro suficiente disponível para cumprir as obrigações da empresa e investir em oportunidades de crescimento. O fluxo de caixa pode ser classificado em três atividades: operacionais, de investimento e de financiamento, proporcionando uma visão detalhada da origem e do uso dos recursos financeiros da empresa.
Certo
Errado
A Cia. Esperança levantou os seguintes dados para apuração da sua Demonstração de Resultado do Exercício no ano de 20X4:
Valor em R$ | |
Receita Líquida de Vendas | 20.000 |
Lucros Acumulados | 130 |
Despesas Operacionais | 1.500 |
Participações nos Resultados | 170 |
Custo das Mercadorias Vendidas | 15.600 |
Imposto de Renda e Contribuição Social | 770 |
Despesas Financeiras | 600 |
Deduções da Receita | 1.000 |
Considerando exclusivamente o que foi apresentado na tabela, o Lucro Bruto e o Resultado antes do Imposto de Renda serão apresentados pelos valores de, respectivamente:
R$ 1.900,00 e R$ 1.130,00
R$ 3.400,00 e R$ 1.300,00
R$ 3.530,00 e R$ 1.430,00
R$ 4.400,00 e R$ 2.300,00
A Demonstração do Resultado do Exercício é um documento com importância tanto contábil quanto gerencial.
Certo
Errado
O valor do lucro líquido do exercício é de R$ 6.780.
Certo
Errado
Em janeiro de 2020, uma sociedade empresária contraiu um empréstimo bancário de R$80.000 para pagamento em 5 anos, com o objetivo de adquirir computadores para atendimento a clientes. Os juros periódicos incorridos são acrescidos ao principal.
Assinale a opção que indica a apresentação dos juros do empréstimo na Demonstração do Resultado do Exercício da sociedade empresária.
Outras despesas.
Despesas financeiras.
Despesas operacionais.
Ajustes de conversão do período.
Não há contabilização na Demonstração do Resultado.
Suponha que, no exercício de 20X1, uma empresa tenha obtido receitas de $ 250.000 e realizado despesas de $ 175.000. Em 31 de dezembro, o saldo da conta Duplicatas a receber era de $ 25.000 e da conta Despesas a pagar era de $ 18.000. Com base apenas nessas informações, o resultado do exercício apurado pelo regime de competência e de caixa foi, respectivamente, de
$ 75.000 e $ 68.000.
$ 7.000 e $ 75.000.
$ 68.000 e $ 7.000.
$ 68.000 e $ 75.000.
$ 75.000 e $ 7.000.
A análise das informações sobre o desempenho econômico e financeiro possibilita ao gestor ter conhecimento sobre a real situação financeira da organização, auxiliando assim na tomada de decisões. Dessa forma, o relatório contábil que visa apresentar de maneira clara e precisa a situação financeira de uma organização em um determinado período é denominado
fluxo de caixa.
demonstrativo do resultado do exercício.
balanço patrimonial.
balancete.
Uma empresa comercial apresentou a seguinte Demonstração do Resultado do Exercício (DRE) de 20X3.
Descrição | Valor |
Receitas | R$ 100.000 |
Outras receitas | R$ 20.000 |
Variação do estoque de produtos acabados | R$ 40.000 |
Consumo de matérias-primas e materiais | R$ 10.000 |
Despesa com benefícios a empregados | R$ 5.000 |
Depreciações e amortizações | R$ 20.000 |
Outras despesas | R$ 2.000 |
Total da despesa | R$ 77.000 |
Resultado antes dos tributos | R$ 43.000 |
Impostos | R$ 10.750 |
Lucro líquido | R$ 32.250 |
As despesas apresentadas estão subclassificadas a fim de destacar os componentes do desempenho. Considerando-se a forma apresentada na DRE, observa-se o método da despesa por:
função;
operação;
natureza;
utilidade;
atividade.
Na Demonstração do Resultado do Exercício, as receitas geram aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes
ao resultado positivo apresentado por sociedade investida.
à prestação de serviços cuja remuneração é recebida a prazo.
a contribuições de detentores de direitos sobre o patrimônio.
à venda de ativo imobilizado, que não representa a atividade fim.
a juros sobre investimentos que não são imediatamente adicionados ao caixa.
Em 31/12/2022, uma sociedade empresária apresentava em seu balanço patrimonial um saldo de R$43.200 na conta “Clientes”. A composição da conta era a seguinte: Contas a receber de clientes: R$45.000; Perdas estimadas com crédito de liquidação duvidosa: (R$1.800).
Em janeiro de 2023, todos os clientes pagaram o que deviam.
O recebimento trouxe um aumento no Resultado de
zero.
R$1.800.
R$43.200.
R$45.000.
R$46.800.
Uma agência pública realiza uma análise do seu Demonstrativo de Resultado do Exercício (DRE) para avaliar a sua capacidade de gerar receitas em comparação com os custos operacionais. Esse documento permite observar se uma agência obteve superávit ou déficit ao final do período. O que o DRE mostra, principalmente?
Apenas os custos fixos e variáveis do período.
Uma previsão orçamentária para o próximo exercício.
O lucro ou prejuízo do período em comparação aos anos anteriores.
Apenas o fluxo de caixa da entidade.
De acordo com as Normas Brasileiras de Contabilidade, a demonstração de resultado do exercício deve apresentar
os resultados empresariais organizados por critérios que excluam a segregação em operacionais e não operacionais.
os resultados de negócios empresarias em continuidade, deixando de evidenciar operações descontinuadas.
os dividendos por ação tanto dos acionistas majoritários quanto dos minoritários.
todos os custos, operacionais ou não, inclusive os custos de oportunidade.
contas de resultados abrangentes que tenham afetado a posição patrimonial dos sócios ou acionistas.
O Demonstrativo de Resultados do Exercício (DRE) é uma ferramenta utilizada para monitorar receitas, custos e despesas de um negócio, ajudando a medir o "fôlego" financeiro da empresa em um determinado período de tempo, considerando os custos fixos e variáveis, assim como as contas a pagar e a receber.
Certo
Errado
Uma empresa S.A. do ramo de shopping centers apresentou as seguintes informações: Demonstração do Resultado do Exercício, Nota Explicativa e extrato da Demonstração dos Fluxos de Caixa. A empresa reconhece seus shopping centers como propriedades para investimentos e as avalia pelo método do custo.
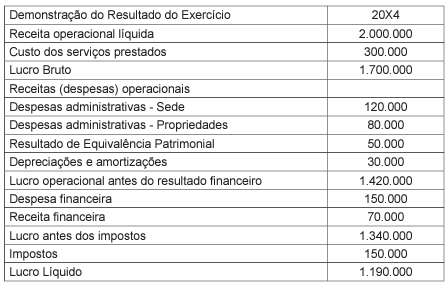
Nota explicativa – Abertura dos custos por natureza
Durante o exercício findo, em 31 de dezembro de 20X4, a empresa incorreu em custos decorrentes da participação nos condomínios civis dos shoppings em operação e em custos de depreciação das propriedades para investimentos.
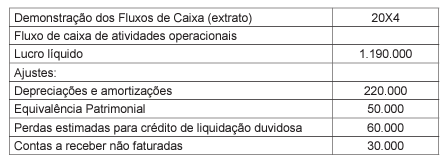
Considerando-se as informações apresentadas, identificou-se um Ebitda, em reais, de:
1.710.000
1.640.000
1.520.000
1.500.000
1.450.000
As receitas e despesas apresentadas na DRE são, todas elas, resultados abrangentes.
Certo
Errado
A respeito da destinação dos resultados das empresas sociedades anônimas, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Do resultado do exercício a empresa deve deduzir, antes de qualquer participação, os prejuízos acumulados e a provisão para os tributos sobre o lucro.
( ) O prejuízo do exercício é obrigatoriamente absorvido pela reserva legal, pelas reservas de lucros e pelos lucros acumulados, nessa ordem.
( ) Com base nos lucros que remanescerem depois de deduzidos os prejuízos acumulados e a provisão para os tributos sobre o lucro, serão determinadas as participações estatutárias de empregados, de administradores e das partes beneficiárias, sucessivamente e nessa ordem.
( ) O valor que remanescer do lucro, depois de deduzidas as participações estatutárias de empregados, dos administradores e das partes beneficiárias, será o lucro líquido.
( ) Uma parcela do lucro líquido do exercício deve ser aplicado, antes de qualquer outra destinação, na constituição da reserva legal, que somente poderá ser utilizada para compensar os prejuízos que a empresa porventura tiver no futuro.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V - V - V - V - V
V - V - V - F - F
V - F - V - V - V
V - F - V - V - F
F - F - F - F - F
O objetivo da Demonstração de Resultados para uma empresa é detalhar cada passo que compõe o resultado líquido da companhia em um exercício, através do confronto das Receitas, Custos e Despesas apuradas, gerando informações significativas para tomada de decisão.
Certo
Errado
A DRE é uma demonstração construída de forma dedutiva e tem caráter dinâmico, diferentemente do balanço patrimonial.
Certo
Errado
As informações a seguir foram extraídas do balancete da Empresa PRC relativo ao exercício de 2023.
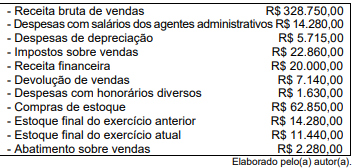
Com base nestas informações, ao elaborar a Demonstração do Resultado do Exercício (DRE), o valor da receita líquida de vendas e o valor do lucro antes das receitas e das despesas financeiras serão, respectivamente,
R$ 305.890,00 e R$ 230.780,00.
R$ 296.470,00 e R$ 209.155,00.
R$ 289.330,00 e R$ 216.500,00.
R$ 256.480,00 e R$ 210.785,00.
A demonstração do resultado do exercício permite a avaliação do desempenho de uma entidade, evidenciando os elementos que contribuíram para a formação do resultado do período, assim como a destinação do lucro em conformidade com a proposta dos órgãos da administração.
Certo
Errado



