







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No dia 1º de janeiro de 2024, uma empresa S.A. atribui 20 opções de ações a cada um dos seus 100 funcionários. Cada opção de ação está sujeita à condição de que os funcionários trabalhem por dois anos. A empresa estimou que 80% dos funcionários cumpririam a condição. Durante 2024, saíram 10 colaboradores, e a empresa seguiu estimando que 20% dos funcionários originais iriam sair ao longo do período de dois anos. Durante 2025, outros 15 funcionários saíram antes do período. O valor justo de cada opção, mensurado de acordo com um modelo de precificação que leva em conta os fatores que seriam considerados pelo mercado, é de R$ 10,00.
Considerando as informações apresentadas, em 31 de dezembro de 2025, a empresa deve efetuar o seguinte lançamento contábil:
Débito: Despesa de Remuneração (DRE) R$ 7.000
Crédito: instrumentos patrimoniais outorgados (patrimônio líquido) R$ 7.000;
Débito: Despesa de Remuneração (DRE) R$ 7.500
Crédito: instrumentos patrimoniais outorgados (patrimônio líquido) R$ 7.500;
Débito: Despesa de Remuneração (DRE) R$ 10.000
Crédito: instrumentos patrimoniais outorgados (patrimônio líquido) R$ 10.000;
Débito: Despesa de Remuneração (DRE) R$ 5.000
Crédito: instrumentos patrimoniais outorgados (patrimônio líquido) R$ 5.000;
Débito: Despesa de Remuneração (DRE) R$ 8.250
Crédito: instrumentos patrimoniais outorgados (patrimônio líquido) R$ 8.250.
A Demonstração do Resultado do Exercício (DRE) de uma empresa comercial é composta por várias partes que refletem suas operações financeiras durante um período. Com base na estrutura básica da DRE, assinale a alternativa CORRETA:
A DRE de uma empresa comercial é composta exclusivamente das receitas e dos custos das mercadorias vendidas, sem incluir as despesas operacionais.
A DRE de uma empresa comercial inclui a parte das receitas, a parte do custo das mercadorias vendidas e a parte das despesas operacionais.
A DRE de uma empresa comercial é composta apenas das despesas operacionais e das receitas financeiras.
Na DRE de uma empresa comercial, as receitas são subtraídas diretamente das despesas operacionais, ignorando o custo das mercadorias vendidas.
A DRE de uma empresa comercial é dividida em receitas operacionais, receitas nãooperacionais e despesas financeiras, sem considerar o custo das mercadorias vendidas.
Uma Companhia apresentava os saldos em suas demonstrações contábeis em 31/12/23, conforme a tabela abaixo.
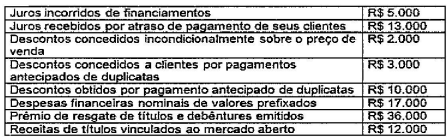
Com base nessas informações, assinale a opção que apresenta o resultado financeiro contabilizado na Demonstração do Resultado do Exercício da Companhia em 31/12/28.
R$ 10.000
R$ 34.000
R$ 43.000
R$ 44.000
R$ 46.000
A análise de demonstrações financeiras é uma técnica que pode ser utilizada em qualquer tipo de empresa, porém os resultados deverão ser interpretados individualmente em função de cada situação particular. Ela consiste em um instrumento que possibilita o gerenciamento da informação contábil, por isso, deve-se criar indicadores que permitam uma análise comparativa. Assinale a alternativa que apresenta o indicador que mostra a capacidade da empresa em saldar suas dívidas de curto prazo.
Índice de Liquidez Geral.
Margem de Lucro.
Índice de Liquidez Corrente.
Retorno sobre Ativos.
A Demonstração do Resultado – DRE é uma demonstração contábil dinâmica que evidencia a composição do resultado econômico apurado num determinado período de operações da entidade (GELBCKE, 2018). Considerando somente as informações apresentadas, após a apuração do resultado a DRE evidenciará
Vendas Líquidas de R$ 68.000,00.
Lucro Bruto de R$ 27.000,00.
Lucro Tributável de R$ 35.000,00.
Lucro Líquido de R$ 2.550,00,
As reservas e as provisões representam registros contábeis de expectativas ou estimativas futuras de desembolsos financeiros por parte da organização. Expressa corretamente a classificação de reservas ou provisões a seguinte afirmativa:
Serão classificadas como provisões de lucros as contas constituídas pela apropriação de lucros da companhia.
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal.
Serão classificadas como provisões de capital as contas que registrarem o produto de partes beneficiárias e bônus de subscrição.
As notas explicativas devem indicar as reservas para encargos ou riscos dentre os principais critérios de avaliação dos elementos patrimoniais.
A Demonstração do Resultado do Exercício (DRE) é um relatório contábil destinado a evidenciar a composição do resultado formado em um determinado período de operações da empresa. Sobre a DRE, assinale a alternativa INCORRETA.
A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários na DRE.
Quando os itens de receitas e despesas são materiais, sua natureza e montantes devem ser divulgados separadamente.
As entidades que classificarem, na DRE, os gastos por função devem divulgar informação adicional sobre a natureza das despesas.
A entidade deve apresentar, na DRE, uma análise das despesas utilizando uma classificação baseada na sua natureza ou na sua função dentro da entidade.
Uma sociedade empresária apresentava os seguintes saldos em sua Demonstração do Resultado do Exercício em 31/12/2023:
Receita de Vendas: R$500.000; Receita Financeira: R$20.000; Custo das Mercadorias Vendidas: R$200.000; Despesa de salários: R$50.000; Despesa de aluguel: R$70.000. Além disso, todas as receitas são tributáveis e as despesas dedutíveis e a alíquota do imposto de renda e da contribuição social é de 34%.
A margem de lucro genuinamente da atividade operacional da sociedade empresária em 31/12/2023 foi de
26,40%.
36,00%.
40,00%.
60,00%.
73,34%.
Assinale a alternativa que apresenta apenas contas da demonstração de resultados do exercício:
aluguéis a pagar, aluguéis ativos e despesas de salários e encargos
aluguéis passivos, descontos concedidos e duplicatas descontadas
custo dos produtos vendidos, tributos a recolher, despesas bancárias
receita de vendas, vendas anuladas e impostos sobre as vendas
descontos obtidos, receita financeira e provisão para férias
O DRE tem por finalidade demonstrar se uma empresa teve lucro ou prejuízo no período analisado.
Certo
Errado
Desconsiderando outras transações, o saldo de contas a receber em 30 de junho de 2023 totalizou, em R$:
0,00
110.000,00
250.000,00
360.000,00
500.000,00
Analise as informações a seguir:
I. A Demonstração do Resultado do Exercício (DRE) discriminará a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.
II – É desnecessário em uma Demonstração do Resultado do Exercício (DRE) discriminar a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto, pois isso ultrapassa a finalidade de uma DRE.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Analise as informações a seguir:
I. Demonstração de Fluxo de Caixa (DFC) mostra o quanto uma entidade lucrou ou registrou prejuízo em um determinado período (um trimestre ou um ano, por exemplo).
II. Demonstração do Resultado do Exercício (DRE) acompanha o fluxo de dinheiro que entra e sai de uma companhia. Monitora o quanto a empresa está investindo, as vendas e recompras de títulos e ações.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
A Demonstração do Resultado do Exercício da empresa Santo Antônio Lida. em 31/12/2022, apresentou resultado operacional de, em reais,
112.500,00
82.500,00
87.000,00
85.500,00
42.500,00
"____________________ é (são) a soma de todas as vendas de produtos ou da prestação de serviços, à vista ou a prazo, durante todo o período. _____________________ contêm as receitas provenientes das vendas de produtos ou da prestação de serviços, oriundos da atividade operacional da empresa após as deduções sobre as vendas.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Receita Bruta / Resultado Líquido
Resultado Bruto / Deduções da Receita
Deduções da Receita Bruta / Receita Bruta
Receita com Mercadorias / Resultado Líquido
Receita Bruta de Vendas / Receita Líquida de Vendas
Assinale a alternativa que contenha o lucro antes do imposto de renda e da contribuição social sobre o lucro líquido, da Pac Man Ltda. em 31/12/2022, em Reais.
259.000
151.375
131.375
107.625
71.750
Uma sociedade empresária apresentou as seguintes informações referente a operações ocorridas no mês de fevereiro/2023.
Operações ocorridas em fevereiro/2023 | R$ |
Venda de mercadorias com recebimento à vista. | R$ 1.600,00 |
Venda de mercadorias com recebimento de 50% no mês e 50% para recebimento em março/2023. | R$ 2.000,00 |
Venda de mercadorias para recebimento de 40% em março/2023 e 60% em abril/2023. | R$ 1.000,00 |
Energia consumida em fevereiro/2023 e paga no mês. | R$ 1.500,00 |
Salários de funcionários referentes ao mês a serem pagos em março/2023. | R$ 3.200,00 |
Considerando somente as informações apresentadas, o resultado do mês de fevereiro/2023 apurado pelo Regime de Competência evidenciará
Lucro de R$ 1.100,00.
Lucro de R$ 3.100,00.
Prejuízo de R$ 100,00.
Prejuízo de R$ 1.100,00.
Com o propósito de expandir suas operações, a empresa Spiral S.A. adquiriu à vista, em 01/01/X1, um terreno pelo valor de R$ 2.000.000. Durante o ano de X1 a economia passou por uma forte crise e a empresa optou por não expandir suas operações. No final do ano de X1, a empresa identificou que o valor recuperável do terreno era R$ 1.700.000 e reconheceu nas demonstrações contábeis encerradas em 31/12/X1 uma perda por redução ao valor recuperável (impairment) no valor de R$ 300.000.
No ano seguinte (X2) a situação econômica melhorou e, ao avaliar a recuperabilidade dos seus ativos em 31/12/X2, a empresa Spiral S.A. verificou que o valor em uso do terreno era de R$ 1.900.000 e o seu valor justo líquido das despesas de vendas era de R$ 2.200.000.
Na Demonstração do Resultado do ano de X2, a empresa Spiral S.A. deveria
reconhecer um ganho por ajuste a valor justo no valor de R$ 500.000.
reconhecer um ganho por ajuste a valor justo no valor de R$ 200.000.
reverter parcialmente a perda por impairment reconhecida em X1 pelo valor de R$ 200.000.
reverter a perda por impairment reconhecida em X1 no valor de R$ 300.000.
ficar sem fazer registro contábil, já que o valor recuperável em 31/12/X2 é maior que o valor contábil do terreno.
Assinale a alternativa que expressa o valor do encerramento do exercício.
R$ 205.000,00
R$ 55.000,00
R$ 25.000,00
R$ (10.000,00)
R$ (95.000,00)
A Demonstração do Resultado do Exercício (DRE) é a apresentação, em forma resumida, das receitas e das despesas decorrentes das operações realizadas pela empresa, durante o exercício social, com o objetivo de demonstrar a composição do resultado líquido do período.
Acerca desse demonstrativo, assinale a alternativa correta.
Para fins de apuração do resultado do exercício, deverão ser confrontadas todas as receitas, os ganhos e os rendimentos recebidos no exercício com os custos, as despesas, as perdas e os encargos efetivamente gastos.
A receita líquida, representada na Demonstração do Resultado do Exercício, deverá corresponder à diferença entre a receita bruta de vendas dos produtos e/ou serviços e o custo dos produtos fabricados ou serviços prestados.
A Demonstração do Resultado do Exercício deverá ser elaborada de acordo com o fluxo de caixa para as receitas e as despesas, visto que melhor representa o resultado das transações, quando comparada com o princípio da competência.
A estrutura da Demonstração do Resultado do Exercício, definida pela Lei n.º 6.404/1976, inicia-se pela receita bruta, chegando na receita líquida, após efetuar as deduções de impostos sobre vendas, devoluções e outras deduções sobre a receita bruta.
Se uma empresa exercer as atividades relacionadas à fabricação, à revenda e à prestação de serviços, obtendo receitas de vendas de mercadorias, de serviços e de produtos de sua fabricação, ela deverá fazer uma Demonstração do Resultado do Exercício específica para cada tipo de atividade.



