







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando o conceito de “valor adicionado recebido em transferência”, conforme define o CPC 09, assinale a alternativa que apresenta exclusivamente exemplos de valor adicionado recebido em transferência.
Resultado de equivalência Patrimonial e Juros sobre o Capital Próprio.
Resultado de equivalência Patrimonial (negativo) e Dividendos Pagos.
Resultado de equivalência Patrimonial (positivo) e Dividendos Pagos.
Resultado de equivalência Patrimonial e Aluguéis Recebidos.
Resultado de equivalência Patrimonial (negativo) e Aluguéis Pagos.
De acordo com o Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado, a Demonstração do Valor Adicionado está fundamentada em conceitos macroeconômicos. Assinale a opção que indica quando o Valor Adicionado tem o mesmo conceito do Produto Interno Bruto de um país.
A empresa apresentou prejuízo.
A empresa apresentou lucro.
Não há estoque inicial e nem estoque final.
Não há vendas no período.
Não há pagamento de impostos no período.
Assinale a opção que apresenta a Demonstração que NÃO é exigida pelo Banco Central do Brasil (BCB).
Demonstração do Resultado do Semestre/Exercício.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Quanto à Demonstração do Valor Adicionado (DVA), assinale a alternativa correta.
Para uma companhia que registrou lucro na Demonstração do Resultado do Exercício (DRE), a soma do valor adicionado líquido mais o valor adicionado recebido em transferência é maior que o valor adicionado distribuído pela companhia no exercício.
De acordo com a Lei nº 11.638/2007, a DVA é obrigatória para as companhias abertas e fechadas.
O valor adicionado apurado na DVA destina-se, exclusivamente, à remuneração do capital próprio, tais como dividendos, juros sobre capital próprio e lucros retidos.
O valor adicionado recebido em transferência corresponde à parte da riqueza da empresa que foi produzida por terceiros e repassada à empresa.
A estrutura da DVA permite identificar quanto e como a riqueza é gerada, mas não como foi distribuída.
A Demonstração do Valor Agregado é feita por meio da análise de quocientes ou indicadores de geração de riqueza e de distribuição de riqueza. Sobre o assunto, considere os seguintes itens
:
1. Quociente entre valor adicionado e ativo total.
2. Quociente entre gastos com pessoal e valor adicionado.
3. Quociente entre valor adicionado e número de empregados.
4. Quociente entre gastos com impostos e valor adicionado.
5. Quociente entre valor adicionado e Patrimônio Líquido.
São indicadores de geração de riqueza:
2 e 3 apenas.
1, 3 e 4 apenas.
1, 3 e 5 apenas.
2, 4 e 5 apenas.
1, 2, 4 e 5 apenas.
A DVA está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla-contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB). Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.
Com base nos conceitos e na elaboração da Demonstração do Valor Adicionado, analise as afirmativas abaixo e responda a alternativa correta:
I. Nos valores dos custos dos produtos e mercadorias vendidos, materiais, serviços, energia etc. consumidos, não devem ser considerados os tributos incluídos no momento das compras (por exemplo, ICMS, IPI, PIS e COFINS), recuperáveis ou não.
II. No Valor adicionado recebido em transferência devem ser registrados o Resultado de equivalência patrimonial, as receitas financeiras e outras receitas.
III. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos e lucros retidos/prejuízos do exercício.
Todas estão corretas
Todas estão incorretas
Apenas a I e III estão corretas
Apenas a III está correta
Apenas a I está incorreta
No exercício social de X2, a Empresa Comercial Raio de Sol apresentou no balancete de dezembro os seguintes saldos:
R$ | |
Vendas de mercadorias | 30.000 C |
Receita de juros | 500 C |
Resultado Positivo de equivalência patrimonial | 2.000 C |
Reversão de Perdas estimadas de créditos de liquidação duvidosa | 1.000 C |
Depreciação | 200 D |
Sal | 1.500 D |
FGTS | 150 D |
INSS | 300 D |
Custo das mercadorias vendidas | 10.000 D |
ICMS sobre vendas | 5.000 D |
Informação adicional: O ICMS a recuperar incidente sobre as compras das mercadorias que a empresa adquiriu e comercializou no período foi de R$ 1.000,00.
Considerando-se os valores apresentados da Comercial Raio de Sol, com relação à Demonstração do Valor Adicionado (DVA), é CORRETO afirmar que:
O valor Adicionado Líquido produzido pela entidade é de R$ 17.000,00.
O valor Adicionado Bruto é de R$ 20.000,00.
O valor Adicionado Bruto é de R$ 21.000,00.
O valor Adicionado Bruto é de R$ 22.500,00
O valor Adicionado Líquido produzido pela entidade é de R$ 21.300,00.
Fundamentada pelo CPC – 09, a Demonstração do Valor Adicionado tem como objetivo evidenciar a geração de riquezas pela entidade e demonstrar sua distribuição em determinado período. Elabore um DVA com base no seguinte DRE e assinale a alternativa correta.
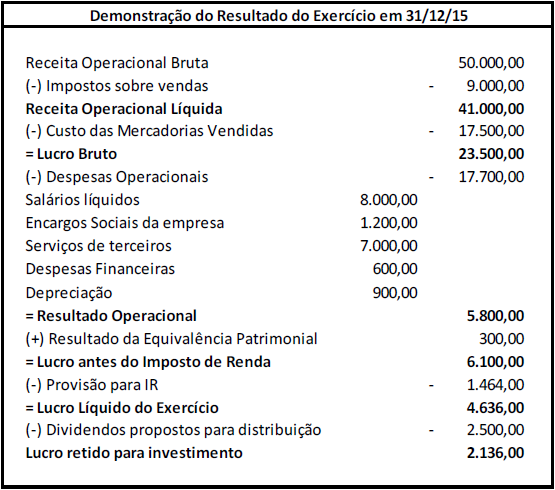
Participação dos Colaboradores – R$ 8.000,00
Participação do Governo – R$ 9.000,00
Valor Adicionado a Distribuir – R$ 24.600,00
Valor Adicionado Bruto – R$ 25.500,00
Participação dos Colaboradores Externos – R$ 2.064,00
A Cia. Epsilon auferiu, no exercício de 2015, $ 500 milhões de receitas de vendas (incluindo os impostos) e $ 10 milhões de receitas financeiras decorrentes de aplicações financeiras e atrasos no recebimento de vendas a prazo. A empresa incorreu em $ 200 milhões em custos das mercadorias (líquidos dos impostos recuperáveis que incidem a uma alíquota média de 20%), $ 134 milhões em gastos com pessoal ($ 100 milhões em remuneração e benefícios, $ 8 milhões em FGTS e $ 26 milhões em INSS), $ 5 milhões em juros passivos e $15 milhões em resultado negativo da equivalência patrimonial. A partir dos dados disponibilizados, o Valor Adicionado Bruto (VAB) e o Valor Adicionado a Distribuir (VAD) no período foi de
VAB - $ 167 milhões e VAD - $ 162 milhões
VAB - $ 250 milhões e VAD - $ 245 milhões
VAB - $ 295 milhões e VAD - $ 250 milhões
VAB - $ 300 milhões e VAD - $ 245 milhões
A finalidade da Demonstração do Valor Adicionado, segundo o Comitê de Pronunciamentos Contábeis, é:
evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.
demonstrar as variações do caixa e equivalente de caixa da entidade.
evidenciar o valor adicionado ao passivo circulante da empresa em um determinado exercício.
demonstrar as mudanças do valor adicionado ao patrimônio líquido do período.
evidenciar o valor adicionado ao caixa da empresa em um determinado exercício.
O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída, são, na forma da Lei Federal nº 6.404 de 15 de dezembro de 1976 e alterações, evidenciados na Demonstração
das Variações Patrimoniais.
do Valor Adicionado.
das Origens e Aplicações de Recursos.
dos Fluxos de Caixa.
do Comportamento do Equilíbrio Econômico.
Em 2015, uma sociedade empresária efetuou as seguintes operações:
Receita de prestação de serviços: | R$ 200.000; |
Custo dos serviços prestados: | R$ 100.000; |
Despesa de salários de funcionários próprios: | R$ 30.000; |
Despesa de salários de funcionários terceirizados: | R$ 10.000; |
Depreciação de ativos imobilizados: | R$ 20.000; |
Reconhecimento do teste de impairment dos ativos imobilizados: | R$ 4.000; |
Receita de aluguel de imóvel: | R$ 12.000; |
Despesa de juros | R$ 18.000. |
Com base nas informações acima, assinale a opção que indica o valor adicionado total a distribuir, apresentado na Demonstração do Valor Adicionado da empresa, em 31/12/2015:
R$ 58.000.
R$ 60.000.
R$ 66.000.
R$ 78.000.
R$ 82.000.
Considere os saldos das contas apresentadas a seguir, referentes uma empresa comercial e assinale a alternativa que apresenta o valor adicionado a distribuir no período.
(+) Receitas | 10.000,00 |
(-) ICMS sobre as vendas | (1.800,00) |
(-) Custos das Vendas | (4.000,00) |
(-) Salários | (600,00) |
(-) FGTS | (48,00) |
(-) INSS sobre folha de pagamento | (120,00) |
(-) Depreciação | (1.000,00) |
(-) IR/CSSL | (730,00) |
(=) Resultado do período | 1.702,00 |
Outras Informações: a venda no período corresponde ao total de mercadorias adquiridas por R$ 4.800,00, com ICMS incluso na compra das mercadorias no valor de R$ 800,00.
$ 1.702,00.
$ 5.200,00.
$ 6.000,00.
$ 8.200,00.
$ 4.200,00.
Sobre a "Demonstração do Valor Adicionado" (DVA), é correto afirmar que:
16- Sobre a "Demonstração do Valor Adicionado" (DVA), é correto afirmar que: a) tornou-se obrigatória, por intermédio da Lei n. 11.638/2007 para todas as companhias abertas.
como o conceito de "valor adicionado" está intimamente ligado à formação do Produto Interno Bruto (PIB), da mesma forma que uma pessoa que realiza serviços para si mesma não gera incremento no PIB, os ativos construídos pela própria empresa não devem ser contabilizados na DVA.
o Valor Adicionado Líquido inclui resultados de equivalência patrimonial.
o Valor Adicionado Bruto contempla despesas com depreciação e exaustão.
Receitas Financeiras integram o Valor Adicionado Bruto
A Demonstração do Valor Adicionado (DVA) deve apresentar a riqueza gerada pela entidade em determinados períodos e sua correspondente distribuição. Sendo assim, em relação à distribuição da riqueza gerada, qual das alternativas a seguir apresenta os itens de remuneração que devem ser apresentados na DVA?
Dos sócios, do governo, dos bancos, dos empregados e das entidades do terceiro setor.
Dos bancos, dos acionistas e do governo.
Dos stakeholders (interessados) e dos shareholders (acionistas).
Dos clientes, dos trabalhadores e dos sócios.
Do trabalho, do capital (financiadores e acionistas) e do governo.
A mensuração daquilo que foi produzido, pelo ângulo de produto, indica que
o valor adicionado pelo produto A é de R$ 27.000.
o valor adicionado pelo produto B é de R$ 87.000.
o valor adicionado pelo produto C é de R$ 205.000.
o somatório dos valores adicionados pelos produtos A, B e C é de R$ 306.250.
o somatório dos valores adicionados pelos produtos A, B e C é de R$ 175.000.
Assim como as empresas que exploram atividades lucrativas, as entidades sem fins lucrativos precisam apresentar Demonstrações Contábeis que evidenciem os resultados e a evolução de suas atividades a cada exercício. Aponte a que não faz parte do grupo de Demonstrações Contábeis exigido das entidades sem fins lucrativos, de acordo com a determinação da NBC TE – Entidades sem Finalidade de Lucros do Conselho Federal de Contabilidade.
Demonstração das Mutações do Patrimônio Líquido.
Balanço Patrimonial.
Demonstração do Resultado do Exercício.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
A mensuração daquilo que foi produzido, pelo ângulo da despesa, indica que
o somatório do valor das vendas dos produtos A, B e C final é de R$ 175.000.
o produto B tem valor final de R$ 8.000.
o produto C tem valor final de R$ 105.000.
o produto A tem valor final de R$ 26.250.
o somatório do valor das vendas dos produtos A e B final é de R$ 131.250.
A Demonstração do Valor Adicionado (DVA) apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período. Sobre a DVA, é correto afirmar que:
Em sua primeira parte deve apresentar de forma detalhada a riqueza criada por terceiros.
Em sua primeira parte deve apresentar de forma detalhada a riqueza criada pela entidade.
Em sua segunda parte deve apresentar de forma detalhada a riqueza criada pela entidade.
Em sua primeira parte deve apresentar de forma generalizada e sem detalhes a riqueza criada pela entidade.
A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, e outras entidades que a lei assim estabelecer, devem elaborar a Demonstração do Valor Adicionado - DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendada, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis. A cerca dos conceitos da Demonstração da Demonstração do Valor Adicionado - DVA analise as sentenças e assinale a alternativa correta.
I. A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
II. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: (a) pessoal e encargos; (b) impostos, taxas e contribuições; (c) juros e aluguéis; (d) juros sobre o capital próprio e dividendos; (e) lucros retidos/prejuízos do exercício.
III. Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros. Inclui também o valor adicionado recebido em transferência, ou seja, produzido por terceiros e transferido à entidade.
IV. A DVA está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla-contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB). Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.
Analise as sentenças e assinale a alternativa que apresenta as sentenças corretas.
Apenas I e IV estão corretas.
Apenas I, II e IV estão corretas.
Todas as alternativas estão corretas.
Apenas I e III estão corretas.
Apenas I, III e IV estão corretas.



