







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual das opções abaixo define com precisão o que deve ser apresentado na Demonstração do Valor Adicionado em relação à riqueza criada pela própria entidade a respeito da chamada ‘Provisão para créditos de liquidação duvidosa’?
Valores relativos somente à constituição da ‘provisão’.
Valores relativos somente à reversão da ‘provisão’.
Valores relativos à constituição e reversão da ‘provisão’.
Valores relativos à constituição somados aos valores de reversão da ‘provisão’.
Relacione as siglas das demonstrações contábeis aplicadas para as empresas de caráter geral, na coluna da esquerda, com os respectivos objetivos, na coluna da direita.
(I) DFC
(II) DMPL
(III) BP
(IV) DRE
(V) DVA
(A) Demonstração dinâmica que tem por objetivo confrontar o conjunto de receitas e despesas, reconhecidas e apropriadas. É é a expressão máxima, juntamente com o balanço patrimonial, da evidenciação contábil para demonstrar o resultado do exercício.
(B) Demonstração que visa mostrar como ocorreram as movimentações de disponibilidades em um dado período.
(C) Demonstração que evidencia a alteração do patrimônio líquido em termos globais (novas integralizações de capital, resultado do exercício, ajustes de exercícios anteriores, dividendos, ajuste de avaliação patrimonial etc.) e em termos de mutações internas (incorporações de reservas ao capital, transferências de lucros acumulados para reservas e vice-versa etc.).
(D) Demonstração que tem como objetivo principal informar o valor da riqueza criada pela empresa e a forma de sua distribuição.
(E) Demonstração que tem por finalidade apresentar a posição financeira e patrimonial da empresa em determinada data, representando, portanto, uma posição estática.
Assinale a alternativa que contém a associação correta.
I-A, II-B, III-C, IV-E, V-D.
I-B, II-C, III-E, IV-A, V-D.
I-B, II-E, III-C, IV-D, V-A.
I-D, II-B, III-E, IV-C, V-A.
I-D, II-C, III-A, IV-E, V-B.
De acordo com a Lei nº 6.404/76, a Demonstração do Valor Adicionado (DVA) não era obrigatória no Brasil. Entretanto, foram introduzidas alterações a essa Lei tornando obrigatória, para as companhias abertas, a elaboração e divulgação da DVA como parte das demonstrações contábeis divulgadas ao final de cada exercício. Assinale a alternativa que apresenta o número e a data da Lei que tornou a DVA obrigatória.
Lei 4.320/07.
Lei 11.638/07.
Lei 14.638/07.
Lei 11.638/12.
Lei 13.520/12.
Qual é o Valor Adicionado Bruto pela empresa em sua Demonstração do Valor Adicionado 2017?
Com base na Demonstração do Valor Adicionado, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
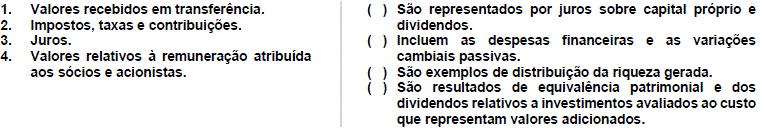
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
A empresa comercial Compra & Venda S.A. apresentou as seguintes informações referentes ao resultado do primeiro semestre de 2018:
Demonstração do Resultado
01/01/2018 a 30/06/2018______________ (em reais)
Receita Bruta de Vendas | 780.000 |
(−) Impostos sobre vendas | (210.000) |
(=) Receita Líquida | 570.000 |
(−) Custo das Mercadorias Vendidas | (330.000) |
(=) Lucro Bruto | 240.000 |
(−) Despesas operacionais | |
Despesas de depreciação | (40.000) |
Despesas gerais | (20.000) |
(=) Lucro antes do IR e CSLL | 180.000 |
(−) IR e CSLL | (53.500) |
(=) Lucro Líquido | 126.500 |
Sabe-se que o valor dos tributos recuperáveis referentes aos produtos vendidos no primeiro semestre de 2018 foi R$ 48.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa Compra & Venda S.A., no primeiro semestre de 2018, foi, em reais,
450.000.
402.000.
362.000.
240.000.
410.000.
A Demonstração Contábil que é fundamentada em conceitos macroeconômicos, que busca apresentar, eliminando valores que representam dupla contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB), é denominada:
Demonstração do Valor Adicionado.
Demonstração dos Fluxos de Caixa.
Demonstração do Resultado Abrangente.
Demonstração das Mutações do Patrimônio Líquido.
Na elaboração da Demonstração do Valor Adicionado, a distribuição da riqueza criada deve ser detalhada, minimamente, em:
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio e dividendos; lucros retidos/prejuízos do exercício.
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; depreciação, amortização e exaustão; lucros retidos/prejuízos do exercício.
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio e dividendos; valor adicionado recebido em transferência.
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; depreciação, amortização e exaustão; valor adicionado recebido em transferência.
pessoal e encargos; impostos, taxas e contribuições; depreciação, amortização e exaustão; juros sobre o capital próprio e dividendos; lucros retidos/prejuízos do exercício.
Segundo a lei, uma das demonstrações indicará “O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída”.
O conceito, em conformidade com o trecho dado, é evidenciado na demonstração
do Limite do Saldo das Reservas de Lucro.
na Reserva de Lucros a Realizar.
nas permutações do Patrimônio Líquido.
do valor adicionado.
nas mutações do Ativo Circulante.
De acordo com o CPC 09 relativo à Demonstração do Valor Adicionado, avalie se a distribuição da riqueza criada deve ser detalhada conforme indicado nos itens a seguir:
1 – Pessoal e Encargos.
2 – Impostos, taxas e contribuições.
3 – Amortizações de empréstimos.
4 – Juros sobre o capital próprio e dividendos.
5 – Vendas realizadas.
Estão corretos:
1, 2, 3, 4 e 5.
apenas 1, 2 e 4.
apenas 1, 2 e 3.
apenas 1, 3 e 4.
apenas 2, 3 e 5.
Determinada empresa, ao longo de seu último exercício social, obteve faturamento bruto de mercadorias no montante de R$ 291,5 milhões, ICMS de R$ 47,7 milhões e IPI de R$ 26,5 milhões. Nesse período, as compras dessa empresa somaram R$ 138,6 milhões, com ICMS de R$ 22,68 milhões e IPI de R$ 12,7 milhões.
Nessa situação hipotética, para fins de cálculo, o valor adicionado bruto que a empresa deverá lançar em sua demonstração do valor adicionado é igual a
A demonstração do valor adicionado (DVA), obrigatória para as companhias abertas, evidencia a distribuição da riqueza gerada aos
fornecedores.
clientes.
devedores.
compradores.
financiadores.
Quanto à Demonstração do Valor Adicionado, é correto afirmar que:
O demonstrativo é obrigatório para as companhias abertas a partir da aprovação da Lei nº 11.638/2007 e deve apresentar de forma detalhada a riqueza criada pela entidade.
Tem por objetivo apresentar o montante de dividendos reconhecidos como distribuição aos proprietários, durante o período e o respectivo montante por ação.
Proporciona informações que permitem que os usuários avaliem as mudanças nos ativos líquidos da entidade e sua estrutura financeira.
Evidencia os aumentos nos benefícios econômicos durante o período contábil.
Trata-se do valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
Em relação à Demonstração do Valor Adicionado (DVA), são feitas as seguintes afirmações:
I. A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, ou não, deve elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendada, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis.
II. A demonstração em questão tem por objetivo apresentar, de forma ordenada e sintética, a riqueza gerada pela entidade em determinado período, bem como a sua distribuição.
III. O valor adicionado recebido em transferência representa a parte da riqueza da empresa que foi gerada por terceiros e enviada à empresa.
IV. As receitas financeiras, de equivalência patrimonial, de aluguel e royalties, devem ser consideradas como Valor Adicionado recebido em transferência, pois representam a riqueza que foi criada pela própria entidade e por terceiros.
V. A Lei n. 11.638/2007 tornou obrigatória a DVA para todas as companhias abertas.
VI. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/prejuízos do exercício.
Estão corretas
I, II, III e V.
II, III, V e VI.
I, III, IV e VI.
I, II, V e IV.
Conforme Santos (2003, p. 35), a Demonstração do Valor Adicionado (DVA) “[...] deve ser entendida como a forma mais competente criada pela Contabilidade para auxiliar na medição e demonstração da capacidade de geração, bem como de distribuição da riqueza de uma entidade”. Essa demonstração foi uma inovação implementada pela Lei nº 11.638/2007 para dar maior transparência às demonstrações financeiras. Sobre essa nova demonstração, estudada no texto-base da disciplina, analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) A DVA tem por foco a demonstração do lucro dos acionistas, uma vez que todas as empresas possuem como finalidade a geração de lucros.
( ) Em seu processo histórico, a DVA estava, inicialmente, inserida no chamado balanço social.
( ) A DVA é uma demonstração cuja divulgação é obrigatória para as Sociedades Anônimas (S/A) de capital aberto e fechado.
( ) Na DVA, as vendas de mercadorias, produtos e serviços devem constar de acordo com as normas contábeis, com observância do Princípio da Competência, assim como todas as demonstrações financeiras.
A sequência está correta em
F, V, F, V.
V, V, V, F.
F, F, V, V.
F, F, F, V.
Examinar o fluxo de caixa permite ao gestor da empresa ter controle das entradas e saídas de dinheiro, e a análise de cada categoria desse fluxo é fundamental para o processo de tomada de decisão. Uma das inovações estabelecidas pela Lei nº 11.638/2007 foi instituir a obrigatoriedade da Demonstração de Fluxos de Caixa (DFC) e da Demonstração do Valor Adicionado (DVA) para determinadas empresas. Com relação à DFC, vista no texto-base da disciplina, analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) A DFC é um demonstrativo utilizado para verificar questões ligadas a como está sendo gerado o caixa de uma empresa.
( ) A DFC, assim como as demais demonstrações contábeis, é regulamentada pelos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC). A DFC, em especial, é regulamentada pelo CPC 03, com suas revisões.
( ) Quando um usuário utiliza a DFC, as informações deverão ser úteis para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, possibilitando avaliar e comparar o valor presente dos fluxos de caixa futuros de diferentes companhias.
( ) Informações futuras dos fluxos de caixa podem ser utilizadas como indicadores para previsão de fluxos de caixa históricos, tendo em vista as projeções a serem realizadas pelos analistas.
A sequência está correta em
V, V, V, F.
V, V, F, F.
V, F, V, F.
F, V, V, F.
A entidade, sob forma jurídica de sociedade por ações, com capital aberto, e as outras entidades que a lei estabelece devem elaborar a Demonstração do Valor Adicionado (DVA). Em relação à DVA, é correto afirmar que o valor adicionado
é calculado pela simples diferença entre o valor da venda e o custo da mercadoria vendida.
é calculado pela diferença entre o valor da compra e o custo da mercadoria comprada.
é a diferença entre as despesas e receitas referentes a um determinado período.
representa a diferença entre o ativo e o passivo.
é a diferença entre o valor do bem do imobilizado menos os valores da depreciação incorrida no mês.
É específica para as companhias abertas a demonstração
dos lucros ou prejuízos acumulados.
do valor adicionado.
dos fluxos de caixa.
das origens e aplicações de recursos.
das mutações do patrimônio líquido.
A Demonstração do Valor Adicionado (DVA) é um relatório que apresenta ordenadamente a riqueza gerada pela entidade e a forma que essa riqueza foi distribuída às partes que contribuíram para a geração dessa riqueza. A DVA deve:
-
I. Incluir participação dos acionistas minoritários no componente relativo à distribuição do valor adicionado, no caso da divulgação da DVA consolidada.
II. Ser consistente com a demonstração do resultado e conciliada em registros auxiliares mantidos pela entidade.
III. Ser objeto de revisão ou auditoria se a entidade possuir auditores externos independentes que revisem ou auditem suas Demonstrações Contábeis.
-
Estão corretas as afirmativas
I, II e III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
Uma sociedade empresária, fabricante de equipamentos de longo prazo, obteve um empréstimo bancário diretamente relacionado à construção do estoque. A construção demorou 36 meses.
De acordo com o pronunciamento técnico CPC 09-Demonstração do Valor Adicionado, assinale a opção que indica o momento em que os juros incorporados ao estoque devem ser evidenciados como distribuição da riqueza na DVA.
Na captação do empréstimo.
Na construção do estoque.
Na baixa do estoque.
No pagamento do empréstimo.
Na apuração do lucro líquido anual.



