







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que representa a demonstração contábil que está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla-contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB), e que apresenta, ainda, o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.
Demonstração dos Fluxos de Caixa.
Demonstração da Margem de Contribuição.
Demonstração do Valor Adicionado.
Demonstração do Resultado do Exercício.
Demonstração das Origens e Aplicações de Recursos.
Os seguintes dados foram obtidos em uma Demonstração do Valor Adicionado (DVA) referente ao exercício social de uma entidade do setor de bens industriais encerrado em 31/12/20X3:
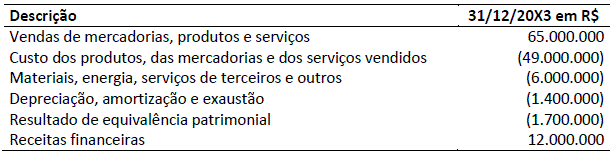
Com base somente nos dados apresentados e considerando a Resolução CFC nº 1.138/08, que aprova a Norma Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado, o Valor Adicionado Líquido Produzido e o Valor Adicionado Total a Distribuir pela entidade são, respectivamente:
R$ 10.000.000 e R$ 8.600.000
R$ 18.900.000 e R$ 8.600.000
R$ 8.600.000 e R$ 18.900.000
R$ 10.000.000 e R$ 18.900.000
Sobre as Receitas a serem lançadas na DVA, responda:
I – Na receita de venda de mercadorias inclui-se os valores dos impostos incidentes sobre as vendas, ou seja, corresponde somente à receita bruta ou faturamento bruto.
II – Não são deduzidas as devoluções, os abatimentos incondicionais e os Cancelamentos
III - Inclui valores considerados fora das atividades principais da empresa, tais como receita da venda de imobilizado
Somente a I está correta
Somente a III está correta
Somente a I e II estão corretas
Somente a I e III estão corretas
A demonstração do valor adicionado (DVA) evidencia o valor da riqueza gerada pela entidade, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, bem como a parcela da riqueza não distribuída. Estão entre os elementos que recebem a distribuição da riqueza da entidade, EXCETO:
Empregados.
Concorrentes no setor de atuação.
Financiadores internos / sócios (capital próprio).
Governo.
Financiadores externos / credores (capital de terceiros).
A DVA deve proporcionar aos usuários das demonstrações contábeis:
Evidências do valor adicionado a cada ação preferencial em determinado período.
Informações acerca das alterações e caixa e equivalentes de caixa.
Informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
Informações acerca dos efeitos das adições de valores financeiros as demonstrações consolidadas entre coligadas e controladas.
A demonstração do valor adicionado integra as notas explicativas.
No que se refere à demonstração do Valor Adicionado, analise os itens a seguir e, ao final, assinale a alternativa correta:
I – Evidencia as transformações no caixa e equivalentes de caixa.
II – Tem por finalidade apresentar as alterações ocorridas no patrimônio líquido da entidade.
III – Trata-se de um conjunto de informações divulgado pela companhia com a finalidade de demonstrar o resultado da interação da empresa com o meio em que está inserida.
Apenas o item I é verdadeiro.
Apenas o item II é verdadeiro.
Apenas o item III é verdadeiro.
Apenas os itens I e II são verdadeiros.
Nenhum dos itens é verdadeiro.
Uma empresa apresentou as seguintes informações referentes às operações no ano de 2018:
Despesas de serviços de terceiros | R$ 20.000,00 |
Receita de vendas de mercadorias | R$ 800.000,00 |
Custo das mercadorias vendidas | R$ 400.000,00 |
Resultado de equivalência patrimonial | R$ 150.000,00 |
Despesas de depreciação | R$ 10.000,00 |
Despesa de salários de funcionários da empresa | R$ 100.000,00 |
Despesa de aluguel | R$ 36.000,00 |
Despesas financeiras | R$ 5.000,00 |
Receitas de construção de ativos próprios | R$ 50.000,00 |
Variações cambiais ativas | R$ 15.000,00 |
Com base nas informações apresentadas, o valor adicionado líquido, no final do exercício de 2018, será de
R$ 585.000,00.
R$ 430.000,00.
R$ 420.000,00.
R$ 410.000,00.
A demonstração do valor adicionado tem por objetivo definir o valor dos insumos adquiridos de terceiros no montante de mercadorias ou serviços vendidos ou consumidos pela entidade.
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Itens I, II, III, IV, VI, VII apenas
Itens I, II, III, VI, VII apenas
Itens I, II, III, IV, V, VI, VII
Itens I, II, III, IV, V, VI apenas
Profissional de contabilidade possui dúvida de como registrar no subgrupo “Distribuição do Valor Adicionado-remuneração de capital de terceiros” as variações cambiais pagas pela empresa e relativas a contrato de aquisição, em moeda estrangeira, de bens a prazo. Essas variações devem ser registradas como
juros.
aluguéis.
juros sobre o capital próprio.
dividendos.
A sociedade empresária elaborou, em 31/12/2018, a sua Demonstração de Resultado do Exercício, conforme apresentado a seguir.
Receita Bruta com Vendas | R$ 285.000,00 |
(-) Impostos Incidentes – ICMS sobre Vendas | – R$ 51.300,00 |
= Receita Líquida de Vendas | R$ 233.700,00 |
(-) CMV – Custo das Mercadorias Vendidas | – R$ 135.600,00 |
= Lucro Bruto com Vendas | R$ 98.100,00 |
(-) Despesas Operacionais | |
Com Pessoal | – R$ 18.500,00 |
Despesa com Depreciação / Amortização | – R$ 12.800,00 |
= Lucro Antes dos ganhos e perdas financeiras | R$ 66.800,00 |
(-) Despesas com Juros de mora | – R$ 4.800,00 |
+ Receitas com Juros de mora | R$ 9.300,00 |
= Lucro Antes dos Tributos sobre o Lucro | R$ 71.300,00 |
Tributos sobre o Lucro | R$ 19.608,00 |
= Lucro Líquido do Exercício | R$ 51.692,00 |
Considerando as informações apresentadas elaborou-se a DVA. Ao final, é possível afirmar que o valor adicionado produzido pela sociedade empresária foi:
R$ 135.600,00
R$ 136.600,00
R$ 145.900,00
R$ 149.400,00
No tocante à demonstração do valor adicionado (DVA), julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A DVA representa um dos elementos componentes do Balanço Social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.
II. O item Valor Adicionado recebido em transferência apresentado na DVA se compõe do resultado da equivalência patrimonial, depreciações e amortizações e variação nas provisões, além de outras receitas.
III. Ativos construídos pela empresa para uso próprio: Para elaboração da DVA, essa construção equivale a produção vendida para a própria empresa e, por isso, seu valor contábil integral precisa ser considerado como receita. A mão de obra própria alocada é considerada como distribuição dessa riqueza criada, e eventuais juros ativados e tributos também recebem esse mesmo tratamento. Os gastos com serviços de terceiros e materiais são apropriados como insumos.
IV. As entidades, sobre a forma jurídica de sociedade por ações, com capital aberto, exclusivamente, devem elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social.
Assinale a opção CORRETA:
I, II, III e IV.
I, II e IV, apenas.
II e III, apenas.
I e III apenas.
A Lei nº 6.404/1976, atualizada, estabelece que no final de cada exercício social, a companhia deverá apresentar suas demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. A respeito dessas demonstrações, assinale a alternativa correta.
A Demonstração de Valor Adicionado é obrigatória para todas as companhias.
As demonstrações financeiras podem ser assinadas apenas pelos administradores da companhia.
O Balanço Patrimonial deverá dispor as contas contábeis no Ativo em ordem crescente de grau de liquidez de acordo com os recebimentos da entidade.
A Demonstração dos Fluxos de Caixa é obrigatória para todas as companhias que possuam, na data do balanço, patrimônio líquido superior a R$ 2.000.000,00 (dois milhões de reais).
A Demonstração do Resultado do Exercício deverá demonstrar as receitas e os rendimentos ganhos no período recebidos em moeda e os custos, despesas, encargos e perdas, pagos, correspondentes a essas receitas e a esses rendimentos.
Uma das demonstrações contábeis exigidas pela NBC TG 26, se caracteriza por evidenciar como a riqueza gerada pela entidade é distribuída na sociedade é:
Mutações do Patrimônio Líquido.
Resultado do Exercício.
Resultado Abrangente.
Valor Adicionado.
Fluxos de Caixa.
A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição. Obviamente, por se tratar de um demonstrativo contábil, suas informações devem ser extraídas da escrituração, com base nas Normas Contábeis vigentes e tendo como base o Princípio Contábil da Competência. Sobre o tema marque o item INCORRETO:
Na DVA, a venda de mercadorias, produtos e serviços incluem os valores dos tributos incidentes sobre essas receitas (por exemplo, ICMS, IPI, PIS e COFINS), ou seja, corresponde ao ingresso bruto ou faturamento bruto, mesmo quando na demonstração do resultado tais tributos estejam fora do cômputo dessas receitas.
A despesa com FGTS é considerada distribuição do valor adicionado com tributos e não com pessoal.
Valor adicionado recebido em transferência representa a riqueza que não tenha sido criada pela própria entidade, e sim por terceiros, e que a ela é transferida, como por exemplo receitas financeiras, de equivalência patrimonial, dividendos, aluguel, royalties, etc. Precisa ficar destacado, inclusive para evitar dupla-contagem em certas agregações.
Contribuição patronal para a Previdência Social é Distribuição do Valor adicionado ou, distribuição da riqueza obtida.
A demonstração do valor adicionado (DVA) de uma entidade evidenciou que a riqueza gerada no exercício, no montante de R$ 5,5 milhões, foi distribuída na seguinte proporção:
Sabendo-se que o valor adicionado líquido produzido pela entidade, isto é, as receitas de vendas menos os insumos adquiridos de terceiros e a depreciação, a amortização e a exaustão, totalizou R$ 3,2 milhão, o valor adicionado recebido em transferência foi
5,5 milhões
2,3 milhões
1,3 milhões
3,2 milhões
1,2 milhões
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
Apenas a afirmativa II está correta
No que se refere à distribuição da riqueza gerada na Demonstração do Valor Adicionado, analise os itens a seguir e, ao final, assinale a alternativa correta:
I – As despesas com depreciação, amortização e exaustão são classificadas como remuneração de capital de terceiros.
II – Os honorários da diretoria, as horas extras e as férias são classificadas como pessoal.
III – Os pagamentos baseados em ações dados como remuneração à administração, a assistência médica e o Fundo de Garantia por Tempo de Serviço são classificados como pessoal.
Apenas o item I é verdadeiro.
Apenas o item II é verdadeiro.
Apenas o item III é verdadeiro.
Apenas os itens I e II são verdadeiros.
Apenas os itens II e III são verdadeiros.
A sociedade Empresária elaborou, em 31/12/2018, a sua Demonstração de Resultado do Exercício, conforme apresentado e, como determina a legislação societária, é obrigada a elaborar e divulgar a Demonstração do Valor Adicionado – DVA.
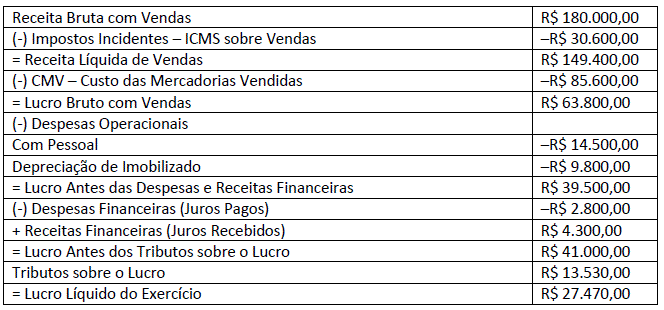
A partir das informações apresentadas pela DRE – Demonstração do Resultado do Exercício, o Valor Adicionado Líquido Produzido Pela Entidade é:
R$ 27.470,00
R$ 88.900,00
R$ 94.400,00
R$ 84.600,00



