







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Demonstração do Valor Adicionado - DVA é um relatório contábil que objetiva identificar quanto de riqueza foi gerada por determinada organização, assim como demonstrar como tal riqueza foi distribuída. A DVA é a demonstração
da receita deduzida dos custos dos recursos adquiridos de terceiros e representa quanto a organização contribuiu para a formação do Produto Interno Bruto (PIB) do país.
da receita deduzida dos custos dos recursos próprios e representa quanto a organização contribuiu para a formação do Produto Interno Bruto (PIB) do país.
dos custos dos recursos adquiridos de terceiros e representa quanto a organização contribuiu para a formação do Produto Interno Bruto (PIB) do país.
das receitas produzidas com recursos adquiridos de terceiros e representa quanto a organização contribuiu para a formação do Produto Interno Bruto (PIB) do país.
A demonstração do valor adicionado divide-se em duas partes: a demonstração da geração do valor adicionado bruto gerado pela empresa e a segunda parte do modelo de distribuição do valor adicionado, ou seja, apresenta a forma como a riqueza gerada está sendo distribuída pelos agentes econômicos. A demonstração do valor adicionado é composta pelas seguintes informações; analise-as.
I. Provisão para devedores duvidosos – reversão / constituição – exceto os valores relativos à constituição e baixa de provisão para devedores duvidosos.
II. Valores considerados fora das atividades principais da empresa, tais como: ganhos ou perdas na baixa de imobilizados, ganhos ou perdas na baixa de investimentos.
III. Insumos adquiridos de terceiros como matérias-primas consumidas (incluídas nos Custos de Produtos Vendidos).
IV. Insumos adquiridos de terceiros como materiais, energias de terceiros e outros (excluídos os valores relativos às despesas originadas da utilização desses bens, utilidades e serviços adquiridos junto a terceiros).
V. Vendas de mercadorias, produtos e serviços – com os valores do ICMS e IPI incidentes sobre essas receitas incluídos, ou seja, correspondentes à receita bruta ou faturamento bruto.
Estão corretas apenas as afirmativas
I e IV.
II e IV.
I, III e V.
II, III e V.
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NGBC TG 09) Demonstração do valor adicionado (DVA), em relação as características das informações da DVA, analise as alternativas abaixo e assinale a alternativa correta.
Para investidores e outros usuários, essa demonstração proporciona o conhecimento de informações de natureza econômica e social e oferece a possibilidade de melhor avaliação das atividades da entidade dentro da sociedade na qual está inserida
A DVA elaborada por segmento, pode representar informações ainda mais valiosas no auxílio da formulação de predições e, enquanto houver uma norma específica sobre segmentos, sua divulgação não é incentivada
Não existem diferenças temporais entre os modelos contábil e econômico no cálculo do valor adicionado
A DVA apresenta o quanto a entidade não agrega de valor aos insumos adquiridos de terceiros e que são vendidos e consumidos durante determinado período
Admitindo-se a existência de estoques inicial e final, os valores encontrados com a utilização de conceitos econômicos e contábeis serão convergentes
No exercício de 2018, a Empresa CARIACICA S/A apresentou as seguintes informações referentes à Demonstração do Valor Adicionado (DVA) que tem como objetivo mensurar o valor da riqueza gerada pela empresa, isto é, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza:
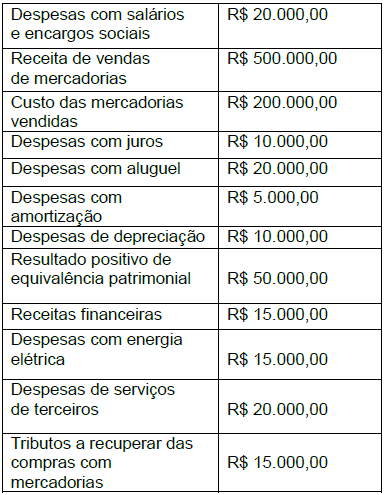
Com base no exposto, o valor adicionado total a distribuir pela empresa no período foi, em reais,
315.000,00.
300.000,00.
335.000,00.
375.000,00.
Uma sociedade empresária apresentou, em 30/12/2017, os seguintes dados para a elaboração da Demonstração do Valor Adicionado – DVA; observe.
Receita Bruta de Vendas de Mercadorias | R$ 1.200.000,00 |
Tributos sobre Vendas – ICMS Faturado | R$ 153.600,00 |
Receita Líquida | R$ 1.046.400,00 |
CMV – Custo das Mercadorias Vendidas | R$ 498.000,00 |
Lucro Bruto | R$ 548.400,00 |
Despesas com Pessoal e Encargos | R$ 120.000,00 |
Despesas com Depreciação | R$ 16.000,00 |
Despesas de Juros sobre Empréstimos | R$ 8.000,00 |
Resultado Antes dos Tributos sobre o Lucro | R$ 404.400,00 |
Imposto de Renda | R$ 193.760,00 |
Contribuição Social sobre o Lucro | R$ 43.596,00 |
Resultado do Período | R$ 167.044,00 |
Considere as informações adicionais:
• O CMV – custo de aquisição das mercadorias vendidas foi calculado da seguinte forma:
Valor das Mercadorias R$ 600.000,00
ICMS Recuperado R$ 102.000,00
Custo Aquisição R$ 498.000,00
• O valor das despesas com Pessoal, na mesma data, foi composto pelos seguintes gastos:
Salários, Férias e 13º Salário R$ 85.000,00
INSS R$ 35.000,00
Total R$ 120.000,00
De acordo com a Demonstração do Valor Adicionado, elaborada a partir dos dados fornecidos, o VA a Distribuir foi de:
R$ 237.356,00
R$ 381.356,00
R$ 584.000,00
R$ 600.000,00
R$ 1.200.000,00
Valor adicionado é definido como a riqueza criada por uma empresa, sendo geralmente medido pela diferença entre o valor das vendas e os insumos adquiridos de terceiros, incluindo-se, também, o valor adicionado recebido em transferência, ou seja, aquele produzido por terceiros e transferido à entidade.
Sobre DVA analise as assertivas abaixo e responda:
I - O valor adicionado total a disposição da entidade constitui-se da receita de venda, e outras receitas, deduzido dos custos dos insumos adquiridos de terceiros como: matéria-prima, mercadorias para revenda, serviços de terceiros, energia elétrica, enfim todos os insumos adquiridos de terceiros e consumidos durante o processo operacional.
II - A distribuição do valor adicionado reflete quem são os beneficiados com o desempenho da empresa como: empregados, governo, terceiros, acionistas, os quais estão representados pela remuneração do pessoal e encargos sociais; impostos sobre vendas, produção e serviços, taxas e contribuições; juros sobre capital de terceiros e próprio, dividendos, aluguéis de móveis e imóveis e por fim pode ser retido a título de reinvestimento na organização.
III - o valor adicionado líquido somado às receitas recebidas em transferência demonstrará o total dos recursos distribuídos
Somente a I está correta
Somente a II está correta
Somente a II e III estão corretas
Todas estão corretas
A Demonstração do Valor Adicionado (DVA) deve ser apresentada ao final de cada exercício social, pelas entidades sob forma jurídica de Sociedade por Ações, com Capital Aberto, e outras que a lei estabelecer, porém, a Norma Brasileira de Contabilidade Técnica Geral (NBC TG 09), Demonstração do Valor Adicionado, recomenda a elaboração da mencionada demonstração por todas as empresas que divulgam demonstrações contábeis. Sendo assim, em relação a DVA, assinale a alternativa correta.
A DVA busca apresentar a parcela de contribuição da empresa na formação do Produto Interno Bruto (PIB), utilizando o mesmo modelo econômico no cálculo do valor adicionado
A DVA está fundamentada em conceitos microeconômicos e apresenta o quanto a empresa agrega de valor aos insumos adquiridos de terceiros e, vendidos ou consumidos em determinado período
A construção de ativo dentro da própria empresa é equivalente a uma produção vendida para a própria empresa, desta forma, o valor dos custos dos insumos adquiridos de terceiros deve ser registrado como receita na DVA
A DVA proporciona para os investidores e outros usuários, conhecimento de informações de natureza econômica e social, oferecendo a possibilidade de melhor avaliação de suas atividades na sociedade em que está inserida
A demonstração contábil que evidencia, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição é:
A demonstração de valor adicionado (DVA).
A demonstração do resultado do exercício (DRE).
O demonstrativo de fluxo de caixa (DFC).
O balanço patrimonial (BP).
O valor da riqueza gerada pela companhia e a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza devem ser evidenciados na demonstração
das mutações do patrimônio líquido.
de resultado do exercício.
dos fluxos de caixa.
do valor adicionado.
Fazem parte da Demonstração do Valor Adicionado (DVA):
1. Resultado de Equivalência Patrimonial.
2. Impostos, Taxas e Contribuições.
3. Depreciação/Amortização/Exaustão.
4. Perda/Recuperação de Valores Ativos.
A soma dos itens corretos é:
5
6
10
9
Cada demonstração contábil tem uma função específica. Com isso, relacione a primeira coluna, que contém algumas demonstrações contábeis, com a segunda coluna, que apresenta suas funções.
Coluna I
I. Demonstração do Fluxo de Caixa;
II. Demonstração das Mutações do Patrimônio Líquido;
III. Demonstração do Valor Adicionado;
Coluna II
( ) Apresentar entradas e saídas de disponibilidade;
( ) Evidenciar movimentações realizadas nas contas que compõem o Patrimônio Líquido;
( ) Evidenciar riqueza gerada e a sua distribuição.
A sequência correta, de cima para baixo, é:
I, II, III;
I, III, II;
II, I, III;
II, III, I.
Em relação à norma sobre a demonstração do valor adicionado, assinale a opção CORRETA.
Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros, sem incluir valores adicionados produzidos por terceiros e transferidos à entidade.
Insumos adquiridos de terceiros representam os valores relativos às aquisições de matérias-primas, mercadorias, materiais, energia, serviços, etc., que tenham sido transformados em despesas do período ou que ainda permanecem nos estoques.
Depreciação, amortização e exaustão representam os valores acumulados desde o início das depreciações, etc. até o encerramento do exercício.
Receita de venda de mercadorias, produtos e serviços representam os valores reconhecidos na contabilidade a esse título pelo regime de competência e incluídos na demonstração do resultado do período.
Um vendedor autônomo de livros, adquire um livro por $ 100,00 e o vende por $ 150,00, teve um gasto adicional de transporte no valor de $ 20,00 e um gasto com um funcionário pagando a ele $ 10,00 como remuneração variável (comissão) pela venda de cada livro. Temos o valor adicionado gerado no período igual a:
$ 20,00
$ 30,00
$ 50,00
$ 120,00
$ 150,00
O documento que auxilia no cálculo do PIB e vários outros indicadores sociais, bem como na tomada de decisões para possíveis investimentos, é o:
DFC (Demonstração de Fluxo de Caixa).
DRE (Demonstração de Resultado do Exercício).
RE (Resultado do Exercício).
Balanço Patrimonial.
DVA (Demonstração do Valor Adicionado).
Marque a alternativa CORRETA em relação à DVA, considerando que o CMV é igual ao valor do estoque de mercadorias e um ICMS sobre compras de 18%:
O valor do item 1. RECEITAS é de R$ 8.000,00
O valor do item 1. RECEITAS é de R$ 10.300,00
O valor do item 2. INSUMOS ADQUIRIDOS DE TERCEIROS é de R$ 4.600,00
O valor do item 1. RECEITAS é de R$ 9.800,00
A Demonstração tem por objetivo demonstrar o valor da riqueza econômica gerada pelas atividades da empresa como resultante de um esforço coletivo e sua distribuição entre os elementos que contribuíram para a sua criação. Desse modo, esta demonstração acaba por prestar informações a todos os agentes econômicos interessados na empresa, tais como empregados, clientes, fornecedores, financiadores e governo. Esta demonstração, obrigatória para as companhias abertas e que integrará as demonstrações contábeis divulgadas em cada exercício, é
Demonstração de Fluxo de Caixa.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Valor Adicionado.
Relatório da Administração.
Notas explicativas sobre as Demonstrações Contábeis.
Sobre a distribuição da riqueza gerada na Demonstração do Valor Adicionado, marque (V) para as afirmativas VERDADEIRAS e (F) para as FALSAS.
( ) Os honorários da diretoria, as horas extras e as férias são classificados como coletivos.
( ) Os pagamentos baseados em ações dados como remuneração à administração, a assistência médica e o FGTS são classificadas como pessoal.
( ) As despesas com arrendamento operacional, os royalties e os direitos autorais são classificados como remuneração de capital de terceiros.
( ) As despesas com depreciação, amortização e exaustão são classificadas como remuneração de capital de terceiros.
Marque a opção que apresenta a sequência correta
V – V – V – V.
F – V – V – V.
F – F – F – V.
F – V – V – F.
V – F – F – V.
Considere as afirmações sobre a demonstração do valor adicionado (DVA):
I. No momento da realização da reavaliação de um ativo ou da sua avaliação ao valor justo, deve-se incluir esse valor como “outras receitas” na DVA, bem como se reconhecem os respectivos tributos na linha própria de impostos, taxas e contribuições.
II. Os ajustes de exercícios anteriores, decorrentes de efeitos provocados por erro imputável a exercício anterior ou da mudança de critérios contábeis que vinham sendo utilizados pela entidade, devem ser adaptados na demonstração de valor adicionado relativa ao período mais antigo apresentado para fins de comparação, bem como os demais valores comparativos apresentados.
III. A construção de ativos dentro da própria empresa para seu próprio uso equivale à produção vendida para a própria empresa; sendo assim, seu valor contábil integral precisa ser considerado como receita e o gasto com mão de obra própria alocada é considerado como distribuição dessa riqueza criada. No entanto, esse mesmo tratamento não deve ser dado a eventuais juros ativados e tributos.
IV. Os dividendos que compõem a riqueza distribuída pela entidade não precisam se restringir exclusivamente à parcela relativa aos resultados do próprio período.
Segundo a Resolução CFC N.º 1.138/08, estão CORRETAS as afirmações:
II e III, apenas.
I, II e III, apenas.
I e II, apenas.
III e IV, apenas.
A Demonstração do resultado do ano de 2017 da empresa Só Negócios S.A. é apresentada a seguir, com os valores expressos em reais.

Com base na demonstração acima e sabendo que o valor dos tributos recuperáveis referentes aos produtos comercializados em 2017 foi 6.750 (em reais), o valor adicionado total a distribuir pela empresa no período foi, em reais,



