







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma entidade comercial incide em tributos sobre as vendas ao realizar as suas operações. Na Demonstração do Valor Adicionado, os valores destes tributos devem ser contabilizados em
receitas de vendas de mercadorias.
insumos adquiridos de terceiros.
valor adicionado recebido em transferência.
distribuição da riqueza-impostos, taxas e contribuições.
distribuição da riqueza-remuneração de capitais de terceiros.
Para fins de levantamento da demonstração do valor adicionado, o custo dos produtos vendidos inclui as matérias-primas e os serviços adquiridos de terceiros, sem incluir a mão de obra própria.
Certo
Errado
A Demonstração do Resultado de uma empresa comercial, referente ao ano de 2020, apresentou as seguintes informações, com valores em reais:
Demonstração do Resultado 01/01/2020 a 31/12/2020 |
Receita Bruta de Vendas ....................................................... 1.560.000 |
(−) Impostos sobre vendas ................................................... ( 420.000) |
(=) Receita Líquida ............................................................... 1.140.000 |
(−) Custo das Mercadorias Vendidas .................................... (660.000) |
(=) Lucro Bruto ..................................................................... 480.000 |
(−) Despesas operacionais |
Despesa de depreciação ....................................................... ( 80.000) |
Despesas gerais .................................................................... ( 40.000) |
(=) Lucro antes de Impostos ................................................. 360.000 |
(−) IR e CSLL ....................................................................... ( 107.000) |
(=) Lucro Líquido ............................................................... 253.000 |
Sabe-se que o valor dos tributos recuperáveis pago na compra dos produtos vendidos no ano de 2020 foi R$ 96.000,00 e que as despesas gerais englobam somente as despesas com salários. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no ano de 2020, foi, em reais,
900.000,00
804.000,00
724.000,00
480.000,00
820.000,00
De acordo com a Norma Brasileira de Contabilidade CFC/NBC - TSP nº 11/2018, item 23: “As demonstrações contábeis fornecem aos usuários informações sobre recursos e obrigações da entidade na data das demonstrações contábeis e sobre o fluxo dos recursos no período a que se refere as demonstrações. Essas informações são úteis para os usuários na realização de avaliações sobre a capacidade de a entidade continuar a fornecer bens e serviços a certo nível, bem como a quantidade necessária de recursos que devem ser fornecidos à entidade no futuro para que ela possa continuar a cumprir com suas obrigações de fornecer bens e serviços.” O conjunto completo das demonstrações contábeis mencionadas na referida norma, no item 21, inclui os seguintes componentes, EXCETO:
Balanço patrimonial.
Demonstração das mutações do patrimônio líquido.
Demonstração dos fluxos de caixa.
Demonstração do valor adicionado.
Notas explicativas, compreendendo a descrição sucinta das principais políticas contábeis e outras informações elucidativas.
Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício, EXCETO:
Balanço patrimonial.
Demonstração do resultado do exercício.
Demonstração do valor adicionado, para companhias abertas e fechadas.
Demonstração dos fluxos de caixa.
Demonstração dos lucros ou prejuízos acumulados.
Uma entidade construiu uma máquina para utilizar em seus negócios. Na construção, ela incorreu nos seguintes gastos:
Assinale a opção que indica a contabilização dos fatores incorridos durante a construção na Demonstração do Valor Adicionado da entidade.
Insumos adquiridos de terceiros: R$ 30.000;
Distribuição do Valor Adicionado: R$ 63.000.
Insumos adquiridos de terceiros: R$ 38.000;
Distribuição do Valor Adicionado: R$ 55.000.
Insumos adquiridos de terceiros: R$ 45.000;
Distribuição do Valor Adicionado: R$ 48.000.
Insumos adquiridos de terceiros: R$ 53.000;
Distribuição do Valor Adicionado: R$ 40.000.
Insumos adquiridos de terceiros: R$ 85.000;
Distribuição do Valor Adicionado: R$ 8.000.
Determinada Sociedade S.A. apresentou os seguintes saldos e movimentações ao final do ano de 2021:
IRPJ e CSLL sobre o Lucro | R$ 49.375,00 |
Perdas estimadas em contas a receber | R$ 9.500,00 |
Resultado negativo da Equivalência Patri- monial | R$ 55.000,00 |
Juros s/ CapitalPróprio | R$ 23.250,00 |
EnergiaElétrica | R$ 15.750,00 |
Receita Bruta de Vendas | R$ 1.134.500,00 |
Despesasde Salário | R$ 41.000,00 |
Despesa de Depreciação | R$ 30.000,00 |
DespesasFinanceiras | R$ 21.750,00 |
Custo das Mercadorias Vendidas | R$ 413.750,00 |
Despesa de Aluguel | R$ 22.500,00 |
ReceitasFinanceiras | R$ 36.750,00 |
Informações adicionais:
De acordo com as informações anteriores, assinale, a seguir, o Valor Adicionado Total a Distribuir.
R$ 652.250,00
R$ 670.500,00
R$ 702.250,00
R$ 707.500,00
R$ 757.250,00
De acordo com as demonstrações contábeis, analisar os itens abaixo:
I. A demonstração de resultado do exercício visa fornecer os resultados auferidos pela empresa em determinado exercício social.
II. A demonstração do valor adicionado nada mais é do que a comparação de dois balanços consecutivos, onde aparecem as variações ocorridas na estrutura financeira da empresa, gerando ou não ganho aos seus produtos e/ou serviços.
III. A demonstração do fluxo de caixa é obrigatória para todas as companhias e permite que se analise a capacidade financeira da empresa em honrar seus compromissos perante terceiros.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item II.
Somente os itens I e III.
Somente os itens II e III.
Todos os itens.
Sobre as demonstrações de fluxos, nos termos da Lei nº 6.404/76, o valor da riqueza gerada pela companhia, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída, deve ser indicada na demonstração:
das operações
do valor adicionado
dos fluxos de caixa
dos financiamentos
Investidor internacional que desejar obter maiores informações de uma companhia aberta brasileira acerca da riqueza econômica por ela gerada e sua distribuição deverá analisar a demonstração
do resultado abrangente.
dos fluxos de caixa.
do resultado do exercício.
do valor adicionado.
A Empresa X, em 31/12/17, apresentou as seguintes contas com seus respectivos saldos:
Contas | Saldos |
Veículos | R$ 65.000 |
Clientes | R$ 185.000 |
Resultado Positivo da Equivalência Patrimonial | R$ 12.400 |
Depreciação do Período | R$ 23.400 |
Receita Bruta de Vendas | R$ 460.800 |
Mercadorias em Estoque | R$ 18.000 |
Receita Financeira | R$ 4.200 |
Custo das Mercadorias Vendidas | R$ 222.700 |
(Obs: não considerar incidência de tributos.)
A partir das informações anteriores, o Valor Adicionado a Distribuir é de:
R$ 198.100
R$ 214.700
R$ 231.300
R$ 238.100
Em relação à análise da DVA aponte a afirmação correta:
O propósito da DVA não é substituir a DRE, mas complementá-la, visto que sua estrutura conceitual permite o entendimento dos benefícios gerados e seus impactos no resultado da empresa e de quem participa dele, particularmente os empregados, credores financeiros e governo.
A DVA vem sendo incentivada no Brasil desde a década de 1950, sob o argumento de que a criação e distribuição da riqueza gerada pela entidade seriam evidenciadas.
A DVA demonstra a riqueza gerada pela empresa em seu âmbito contábil e deve propiciar a seus usuários conhecimento sobre a distribuição de tais riquezas.
A relevância da DVA na explicação do retorno das ações e que a riqueza criada por ação representa melhor a capacidade de explicar esse retorno, pois os usuários esperam que a empresa crie riquezas que garantam a acessibilidade presente e não só a remuneração do ativo.
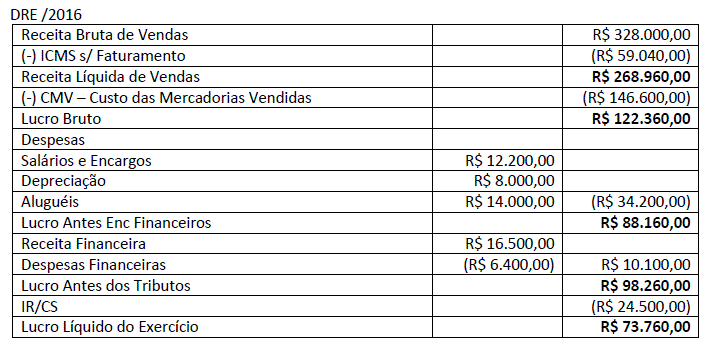
A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do Exercício:
R$ 130.860,00
R$ 173.400,00
R$ 183.500,00
R$ 189.900,00
Assinale a única alternativa INCORRETA em relação a Demonstração do Valor Adicionado (DVA):
A DVA evidencia a riqueza gerada pela companhia, a sua distribuição e a parcela não distribuída.
A DVA passou a ser obrigatório a partir de 2008, em substituição a DOAR (Demonstração das Origens e Aplicações dos Recursos).
A DVA passou a ser obrigatória somente para as sociedades de capital aberto a partir de 2008, sendo facultativa para as demais entidades.
A DVA está fundamentada em princípios macroeconômicos, buscando apresentar a parcela de contribuição de cada entidade na formação do PIB.
O CPC 09, apresenta as orientações e serem seguidas quanto a sua elaboração.
Foram registradas as seguintes informações para a composição e a elaboração da Demonstração do Valor Adicionado (DVA) de uma sociedade anônima:
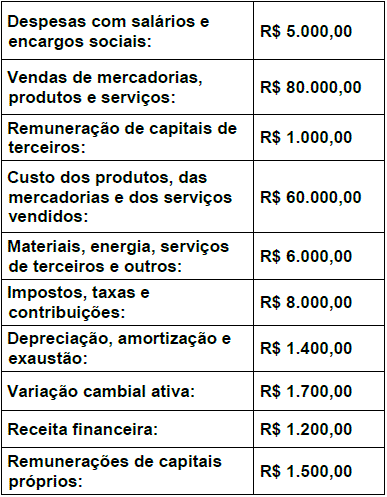
Com base no exposto, é correto afirmar que o Valor Adicionado Líquido da sociedade será de
R$ 11.200,00.
R$ 12.600,00.
R$ 14.000,00.
R$ 15.500,00.
O valor da riqueza gerada pela empresa e sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, a exemplo de empregados, financiadores, acionistas, bem como a parcela não distribuída da riqueza, está associada à peça denominada
fluxo dos financiamentos e investimentos.
balanço patrimonial.
demonstração dos lucros acumulados.
demonstração do valor adicionado.
demonstração das mutações do patrimônio líquido.
Segundo a Lei nº 6.404, de 15 de dezembro de 1976, a Demonstração do Valor Adicionado (DVA) é uma demonstração de obrigatória elaboração e publicação pelas companhias abertas. Conforme dispõe a referida Lei, é correto afirmar que a DVA apresenta:
A reserva legal que tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
Lucro líquido do exercício é o resultado do exercício que remanescer depois de deduzidas as participações juntamente com as demonstrações financeiras do exercício.
As participações estatutárias de empregados, administradores e partes beneficiárias serão determinadas, sucessivamente, e, nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
Uma empresa apresentou a Demonstração do Resultado do Exercício referente ao ano de 2019, conforme a tabela a seguir:
Receita Bruta com Vendas (em reais) | 250.000,00 |
(-) Impostos Incidentes sobre vendas | (45.000,00) |
(=) Receita Líquida de Vendas | 205.000,00 |
(-) CMV | (110.000,00) |
(=) Lucro Bruto | 95.000,00 |
(-) Despesas com pessoal | (36.500,00) |
(-) Despesas com INSS | (12.700,00) |
(-) Despesas com depreciação | (9.600,00) |
(=) Lucro Antes das Despesas e Receitas Financeiras | 36.200,00 |
(-) Despesas Financeiras (Juros pagos) | (14.400,00) |
(+) Receitas Financeiras (Juros recebidos) | 3.200,00 |
(=) Lucro Antes dos Tributos | 25.000,00 |
Tributos sobre o lucro | (6.250,00) |
(=) Lucro Líquido do Exercício | 18.750,00 |
Considerando os dados apresentados na DRE, é correto afirmar que o Valor Adicionado a Distribuir apurado da Demonstração do Valor Adicionado será de
R$ 127.200,00.
R$ 130.400,00.
R$ 133.600,00.
R$ 140.000,00.
R$ 149.600,00.
A empresa Valorando S/A apresentou a seguinte Demonstração do Resultado do Exercício (DRE) em 31/12/2019:
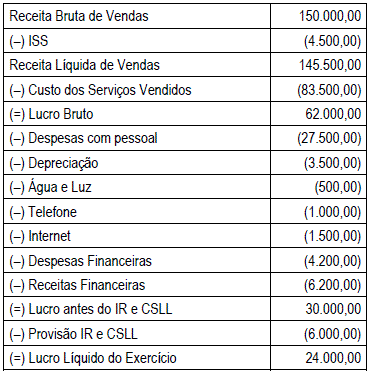
Com base nas informações apresentadas na DRE, a empresa elaborou a Demonstração do Valor Adicionado (DVA), cujo valor e percentual de remuneração retida correspondeu a:
4.200,00; 6,34%.
10.500,00; 15,86%.
24.000,00; 36,25%.
27.500,00; 41,54%.
30.000,00; 45,32%.
O valor da riqueza gerada pela empresa e sua distribuição entre os elementos que contribuíram para a geração dessa riqueza devem ser apresentados na demonstração do resultado do exercício.



