







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Referente a forma de elaboração da DVA indique se as afirmações são verdadeiras (V) ou falsas (F).
( ) Elaborada com base no princípio de caixa.
( ) Elaborada conforme as demonstrações consolidadas.
( ) Consistente com a demonstração de resultado do exercício e conciliada em registros auxiliares da organização.
F, V, F.
V, V, V.
F, V, V.
V, F, V.
Assinale a opção que esteja em DESACORDO com as regras sobre as demonstrações dos fluxos de caixa e valor adicionado:
A demonstração do valor adicionado demonstra o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, bem como a parcela da riqueza não distribuída.
A demonstração do valor adicionado não é obrigatória para as companhias fechadas.
A demonstração do fluxo de caixa demonstra as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa.
A todas as companhias é obrigada a elaboração e a publicação da demonstração dos fluxos de caixa.
A demonstração do fluxo de caixa é composta por, no mínimo, três fluxos: das operações, dos financiamentos e dos investimentos.
As seguintes informações, em R$, foram extraídas da Demonstração do Valor Adicionado da Cia. Jundiaí, relativa ao exercício de 2018:
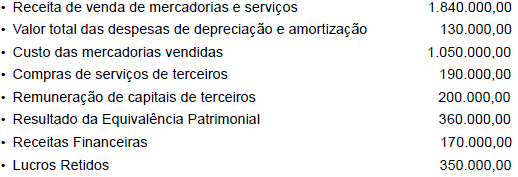
À vista somente dessas informações, é correto afirmar que o Valor Adicionado Total a Distribuir da companhia nesse ano montou, em R$, a
Em relação à Demonstração do Valor Adicionado (DVA), analise as alternativas e marque (V) para verdadeiro e (F) para falso. Na sequência, assinale a alternativa correspondente à sequência CORRETA.
I. ( ) As entidades mercantis (comerciais e industriais) e prestadoras de serviços devem utilizar o Modelo I da DVA, aplicável às empresas em geral, enquanto que, para atividades específicas, tais como atividades de intermediação financeira (instituições financeiras bancárias) e de seguros, devem ser utilizados os modelos específicos (II e III) apresentados nas NBC TG 09
II. ( ) A primeira parte da DVA deve apresentar de forma detalhada como a riqueza obtida pela entidade foi distri-buída. Deve ser detalhada da seguinte forma: (a) pessoal e encargos; (b) impostos, taxas e contribuições; (c) juros e aluguéis; (d) juros sobre o capital próprio (JCP) e dividendos; (e) lucros retidos/prejuízos do exercício.
III. ( ) A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
IV. ( ) Para os investidores e outros usuários, essa demonstração proporciona o conhecimento de informações de natureza econômica e social e oferece a possibilidade de melhor avaliação das atividades da entidade dentro da sociedade na qual está inserida.
V-F-V-F.
F-V-F-V.
V-V-F-V.
F-V-F-F.
V-F-V-V.
Um grupo de investidores estrangeiros planeja adquirir participação societária em uma companhia aberta brasileira, cuja atividade-fim é a produção de cosméticos. Este grupo tem especial interesse em entender como a empresa brasileira distribui seu resultado entre acionistas, empregados e governo. Em virtude da importância dada à destinação da riqueza gerada pela companhia, qual demonstrativo deverá ser primordialmente analisado por estes investidores estrangeiros?
Demonstração dos fluxos de caixa.
Demonstração do valor adicionado.
Demonstração do resultado do exercício.
Demonstração dos lucros ou prejuízos acumulados.
Uma entidade efetuou as seguintes operações em 2017:
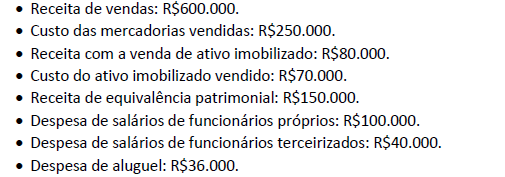
Com base nas informações acima e na NBC TG 09 – Demonstração do Valor Adicionado, assinale a alternativa que indica o valor adicionado total a distribuir, apresentado na Demonstração do Valor Adicionado da entidade em 31/12/2017.
As opções a seguir apresentam exemplos de transações classificadas como “Valor Adicionado recebido em transferência” na elaboração da Demonstração do Valor Adicionado, à exceção de uma. Assinale-a.
Variações cambiais ativas.
Resultado de equivalência patrimonial.
Desconto financeiro obtido.
Receitas relativas à construção de ativos próprios.
Dividendos relativos a investimentos avaliados ao custo.
A empresa comercial Só Pastilhas S.A. apresentou as seguintes informações referentes ao ano de 2017, com os valores expressos em reais:
Receita Bruta de Vendas ........................................................................................ 2.000.000
(−) Impostos sobre Vendas ..................................................................................... (360.000)
(=) Receita Líquida ...................................................................................................... 1.640.000
(−) Custo das Mercadorias Vendidas ............................................................(740.000)
(=) Lucro Bruto ..................................................................................................................900.000
(−) Despesas Operacionais
Despesa de Depreciação ........................................................................................(80.000)
Despesa com Salários ............................................................................................. (40.000)
(+) Receita Financeira ................................................................................................15.000
(=) Lucro antes do IR e CSLL ................................................................................. 795.000
(−) IR e CSLL ....................................................................................................................... (115.000)
(=) Lucro Líquido ...............................................................................................................680.000
O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2017 foi R$ 110.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa comercial Só Pastilhas S.A. no ano de 2017 foi, em reais,
1.195.000,00
1.150.000,00
1.085.000.00
1.070.000,00
1.260.000,00
Determinada Empresa denominada SORRISO S/A efetuou as seguintes operações em 2017:
Sabe-se que o valor dos tributos recuperáveis referentes aos produtos comercializados, no ano de 2017, foi R$ 10.000,00. Com base nessas informações, o Valor Adicionado Bruto produzido pela Empresa SORRISO S/A e evidenciado na Demonstração do Valor Adicionado – DVA –, no ano de 2017, em reais, foi
R$ 50.000,00.
R$ 49.000,00.
R$ 40.000,00.
R$ 29.000,00.
R$ 23.000,00.
Acerca da denominação “demonstração contábil”, que tem por finalidade demonstrar o valor da riqueza econômica gerada pelas atividades da empresa como resultante de um esforço e sua distribuição entre os elementos que contribuiram para a sua criação, assinale a alternativa correta.
Balanço Patrimonial.
Demonstração do Resultado do Exercício.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Marque a resposta correta sobre a Demonstração do Valor Adicionado (DVA):
Evidencia as transformações no caixa.
Evidencia a riqueza gerada pela entidade, em determinado período, pertencente a sociedade e como ela e distribuída.
Evidencia a situação patrimonial da entidade em determinado momento.
Evidencia de forma ordenada, todas as receitas auferidas e as despesas incorridas pela entidade durante determinado período.
A Lei n.º 11.638/2007 alterou a Lei n.º 6.404/1976, de modo a acrescentar uma demonstração com a finalidade de indicar o valor da riqueza gerada pela companhia, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, e a parcela da riqueza não distribuída. Essa demonstração é denominada de demonstração
dos fluxos de caixa.
do valor adicionado.
do resultado do exercício.
das mutações do patrimônio líquido.
das origens e aplicações de recursos.
Assinale a alternativa que contém a demonstração financeira de que trata o artigo 176, da Lei no 6.404/76, que foi substituída por força da Lei no 11.638/07, como segue:
Demonstração do Valor Adicionado – DVA.
Demonstração da Origem e Aplicações de Recursos – DOAR.
Demonstração do Resultado Abrangente – DRA.
Demonstração do Fluxo de Caixa – DFC.
Demonstração de Lucros ou Prejuízos Acumulados – DLPA.
A receita de aluguel é classificada na Demonstração do Valor Adicionado – DVA – como
remunerações de capitais de terceiros.
remunerações de capitais próprios.
valor adicionado recebido em transferência.
valor adicionado líquido produzido pela empresa.
valor adicionado bruto produzido pela empresa.
A empresa comercial Só Negócios S.A. apresentou as seguintes informações referentes ao primeiro semestre de 2018:
Demonstração do Resultado | |
01/01/2018 a 30/06/2018 | (em reais) |
Receita Bruta de Vendas | 480.000 |
(-) Impostos sobre vendas | (110.000) |
(=) Receita Líquida | 370.000 |
(-) Custo das Mercadorias Vendidas | (150.000) |
(=) Lucro Bruto | 220.000 |
(-) Despesas operacionais | |
Despesas de depreciação | (35.000) |
Despesas com salários | (20.000) |
INSS sobre salários (empresa) | (4.000) |
FGTS sobre salários | (1.600) |
(=) Lucro antes do IR e CSLL | 159.400 |
(-) IR e CSLL | (35.400) |
(=) Lucro Líquido | 124.000 |
Com base nessas informações e sabendo que o valor dos tributos recuperáveis referentes aos produtos comercializados no primeiro semestre de 2018 foi R$ 27.000,00, o Valor Adicionado distribuído na forma de Impostos, Taxas e Contribuições pela empresa Só Negócios S.A. foi, em reais,
122.400,00.
145.400,00.
176.400,00.
118.400,00.
124.000,00.
A empresa Floresta S.A., no exercício de 2017 construiu um imóvel para uso próprio incorrendo nos seguintes gastos:
- materiais adquiridos de terceiros .............................................R$ 60.000,00
- mão de obra de terceiros ..........................................................R$ 20.000,00
- energia elétrica consumida na construção ...............................R$ 8.000,00
- mão de obra própria .................................................................R$ 15.000,00
- juros de empréstimos contraídos para a construção ................R$ 12.000,00
Assinale a alternativa correta.
O valor adicionado total a distribuir é de R$ 115.00,00.
O valor adicionado bruto é no montante de R$ 115.000,00.
O valor adicionado líquido é no montante de R$ 27.000,00.
Os insumos adquiridos de terceiros são no montante de R$ 80.000,00.
A remuneração do capital de terceiros é no montante de R$ 32.000,00.



