







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Resolução do CFC 1.138/08 regulamenta a Demonstração do Valor Adicionado. Sobre a Demonstração do Valor Adicionado, analise as sentenças a seguir e assinale a alternativa correta.
I. A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, e outras entidades que a lei assim estabelecer, devem elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendado, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis.
II. A elaboração da DVA consolidada deve basear-se nas demonstrações consolidadas e evidenciar a participação dos sócios não controladores.
III. A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
IV. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos, impostos, taxas e contribuições, juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos, e lucros retidos/prejuízos do exercício.
Assinale a alternativa correta
Apenas I, II e III estão corretas.
Apenas I e II estão corretas.
Apenas I e IV estão corretas.
Todas as alternativas estão corretas.
Apenas I, II e IV estão corretas.
Considere as seguintes operações de uma empresa:
- Compra de mercadorias para revenda no valor de 10.000,00, com impostos inclusos de R$ 1.800,00, sendo esses valores recuperáveis
- Venda de 50% das mercadorias adquiridas por um valor de R$ 22.200,00, nesse valor também estão inclusos impostos incidentes no montante de R$ 3.400,00.
Qual é o valor adicionado bruto que a empresa terá de apresentar na DVA, considerando que não existia estoque inicial de mercadorias?
R$ 18.800,00.
R$ 18.100,00.
R$ 17.200,00.
R$ 14.700,00.
R$ 8.200,00.
Em relação a Demonstração do Valor Adicionado, temos a seguinte situação em uma Empresa:
Valor de Receitas = 40.000,00
Insumos Adquiridos = 10.000,00
Depreciação = 5.000,00
Valor Adicionado recebido em transferências = 10.000,00
Qual o valor adicionado líquido produzido pela Empresa?
25.000,00
35.000,00
55.000,00
65.000,00
A Demonstração do Valor Adicionado demonstra o valor da riqueza econômica gerada pelas atividades da empresa como resultado de um esforço coletivo e sua distribuição entre os elementos que contribuíram para a sua criação. Identifique abaixo a alternativa que contém itens de formação da riqueza de uma entidade.
Juros sobre capital próprio, Perda e recuperação de valores ativos, FGTS e Energia.
Serviços de terceiros, Salários, Aluguéis pagos e Materiais.
Energia, Impostos, Dividendos e Amortização.
Aluguéis recebidos, Provisão para crédito de liquidação duvidosa, Depreciação e Direitos de franquia.
Resultado da equivalência patrimonial, Exaustão, Horas Extras e Salários.
Analise os dados a seguir:
Demonstração do Resultado do Exercício
Receita bruta na venda de mercadorias | 800.000,00 | |
Impostos sobre Vendas | (131.250,00) | |
Receita Líquida | 668.750,00 | |
Custo das mercadorias vendidas | (500.000,00) | |
Lucro bruto | 168.750,00 | |
Despesas com vendas e administrativas | ||
Provisão para Devedores Duvidosos | (5.000,00) | |
Serviços de terceiros | (20.000,00) | |
Salários e encargos sociais | (38.400,00) | (63.400,00) |
Despesas de Depreciação | (25.000,00) | |
Despesas financeiras | (8.200,00) | |
Resultado antes do IR e da Contribuição Social IR/CSL | (31.400,00) | |
Lucro líquido do exercício | ||
Dividendos propostos |
Com base nessas informações de receitas, custos e despesas, marque o item INCORRETO em relação à Demonstração do Valor Adicionado – DVA:
As receitas fecham em R$ 795.000,00, sendo R$ 800.000,00 de Receita Bruta na venda de mercadorias, diminuindo-se R$ 5.000,00 referentes à Provisão para Devedores Duvidosos.
O Valor Adicionado Bruto é de R$ 300.000,00.
O Valor Adicionado Líquido produzido pela Entidade é de R$ 250.000,00.
O Valor Adicionado Bruto é de R$ 275.000,00.
Ainda de acordo com as Normas Internacionais e Comitê de Pronunciamentos Contábeis (CPC) a Demonstração do Valor Adicionado (DVA):
É obrigatório para pequenas empresas;
É obrigatório apenas para grandes empresas;
É obrigatório para companhias abertas;
É obrigatório para companhias de capital fechado;
Uma Sociedade Empresária apresentou os seguintes dados para a elaboração da Demonstração do Valor Adicionado em 2014:
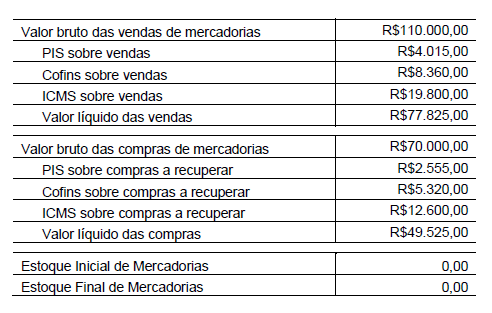
Considerando-se que houve apenas esses saldos e movimentações, o Valor Adicionado Bruto, na Demonstração do Valor Adicionado, é igual a:
R$28.300,00.
R$40.000,00
R$70.000,00.
R$110.000,00.
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2013:
Caixa 500.000,00 | Capital Social 500.000,00 |
Durante o ano de 2014, a empresa iniciou e concluiu a construção de um prédio para ser a sua sede. Para isso, contraiu um empréstimo no banco no valor de R$ 200.000,00 com juros de 10% ao ano. Além disso, incorreu nos seguintes gastos na construção:
• compra do terreno: R$ 400.000,00;
• materiais: R$ 90.000;
• mão de obra própria: R$ 120.000,00;
• serviços de terceiros: R$ 70.000,00.
A obra começou em janeiro e terminou em dezembro de 2014.
Assinale a opção que indica o valor adicionado a distribuir, em 31/12/2014, considerando apenas esses fatos.
R$ 120.000,00.
R$ 140.000,00.
R$ 300.000,00.
R$ 680.000,00.
R$ 700.000,00.
A companhia K de capital aberto apresentou, em reais, as seguintes informações parciais retiradas de seus livros e controles contábeis:
Compra de mercadorias, incluindo o ICMS destacado na Nota Fiscal de 2.700,00 | 15.000,00 |
Dividendos recebidos de investimentos avaliados ao custo | 1.000,00 |
Energia elétrica | 1.200,00 |
Estoque inicial e final de mercadorias | 0,00 |
Receitas financeiras | 2.000,00 |
Resultado positivo (ganho) de equivalência patrimonial | 7.000,00 |
Venda de mercadorias, incluindo o ICMS destacado na Nota Fiscal de 6.300,00 | 35.000,00 |
Considerando-se exclusivamente as informações recebidas e os dizeres do CPC 09, aprovado pela Deliberação CVM n° 557/2008, na elaboração da Demonstração do Valor Adicionado, o total desse valor recebido em transferência, em reais, é de
8.800,00
10.000,00
15.200,00
20.000,00
26.400,00
De acordo com as práticas contábeis adotadas no Brasil, a Demonstração do Valor Adicionado (DVA) deve levar em conta o Pronunciamento Conceitual Básico do CPC, e seus dados, em sua grande maioria, são obtidos principalmente a partir da Demonstração do Resultado (DRE). Contudo, para se apurar o valor adicionado líquido produzido pela entidade, é preciso adotar alguns tratamentos contábeis distintos daqueles aplicados à apuração do resultado, dentre os quais se destaca:
a inclusão dos gastos com pessoal próprio no custo das mercadorias e produtos vendidos e dos serviços prestados;
a exclusão, do montante dos juros sobre recursos obtidos junto a terceiros incorridos no período, da parcela que tenha sido capitalizada;
a consideração da construção de ativos para uso próprio como receita;
a exclusão dos tributos incidentes sobre as receitas de venda de mercadorias, produtos e serviços;
a exclusão dos valores de depreciação, amortização e exaustão reconhecidos no período.
Qual demonstração contábil é o informe que evidencia, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição?
Demonstração de Créditos Esporádicos.
Demonstração de Valor Adicionado.
Demonstração Corrente.
Demonstração de Unidades Executoras.
Demonstração Interferencial.
Referente às NBCs – TG, assinale a alternativa que apresenta a sequência correta:
I. Gastos com um item intangível reconhecidos inicialmente como despesas não devem ser reconhecidos como parte do custo de intangível em data subsequente.
II. Dentre os muitos fatores que devem ser considerados na determinação da vida útil de um ativo intangível, podemos afirmar que um deles são as medidas esperadas da concorrência ou de potenciais concorrentes.
III. A Demonstração do Valor Adicionado (DVA), deve proporcionar aos usuários das demonstrações contábeis, informações relativas a riqueza criada pela Entidade em determinado período e a forma como tais riquezas foram distribuídas.
IV. Podemos considerar que o valor anormal de desperdício de materiais, mão de obra, ou outros insumos de produção é um exemplo de itens não incluídos no custo dos estoques e reconhecidos como despesa do período em que são incorridos.
Sobre as assertivas é correto afirmar:
Apenas as assertivas I e IV estão corretas.
Apenas as assertivas II e III estão corretas.
As assertivas I, II, III e IV estão corretas.
Apenas as assertivas III está correta.
Na Demonstração de Valor Adicionado, o termo “valor adicionado” refere-se:
à riqueza criada pela empresa, de forma geral, medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros.
ao valor adicionado ao ativo da empresa, criado de forma geral pelas atividades exercidas.
à riqueza criada pela receita de vendas ou dos serviços prestados a terceiros.
ao valor da diferença entre a variação do valor do ativo e do passivo no período.
ao valor adicionado relacionado às compras de bens no ativo.
A Cia. Adicionadora é uma empresa comercial e apresentou as seguintes informações referentes ao ano de 2013, com os valores expressos em reais:
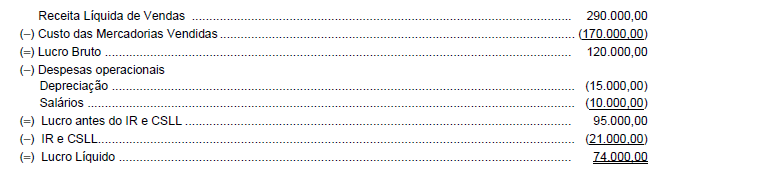 O valor dos tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,
As demonstrações financeiras constituem‐se em relatórios contábeis obrigatórios, segundo a Lei nº 6.404/1976. Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da entidade.
( ) A Demonstração dos Fluxos de Caixa apresentará as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa.
( ) A Demonstração dos Lucros e Prejuízos Acumulados deverá ser elaborada contendo no mínimo três fluxos: Fluxos das Operações, Fluxos dos Financiamentos e Fluxos dos Financiamentos.
( ) A Demonstração do Valor Adicionado apresentará o valor da riqueza gerada pela entidade, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
A sequência está correta em
V, F, V, F.
V, V, F, V.
V, F, V, V.
F, V, F, V.
F, V, F, F.
A Cia. Valor & Riqueza, empresa comercial, apresentou as seguintes informações referentes ao ano de 2014, com os valores expressos em reais:
Receita Bruta de Vendas ............................................................................................... 700.000,00
(−) Impostos sobre vendas .................................................................................................. (120.000,00)
(=) Receita Líquida .............................................................................................................. 580.000,00
(−) Custo das Mercadorias Vendidas .................................................................................. (340.000,00)
(=) Lucro Bruto .................................................................................................................... 240.000,00
(−) Despesas operacionais
Despesa de depreciação ............................................................................................... (30.000,00)
Despesa com salários ................................................................................................... (20.000,00)
(=) Lucro antes do IR e CSLL ............................................................................................. 190.000,00
(−) IR e CSLL ...................................................................................................................... (42.000,00)
(=) Lucro Líquido ................................................................................................................. 148.000,00
O valor dos tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2014 foi de R$ 35.000,00. Considerando estas informações, o valor adicionado a distribuir gerado pela Cia. Valor & Riqueza no ano de 2014 foi, em reais,
700.000,00.
240.000.00.
325.000,00.
330.000,00.
295.000,00.
A Cia. M efetuou, no ano de 2014, as seguintes transações:
Receita com prestação de serviços: R$ 400.000,00
Receita financeira: R$ 30.000,00
Receita com a venda de terreno: R$ 100.000,00
Receita de aluguel: R$ 24.000,00
Resultado de equivalência patrimonial: R$ 80.000,00
Baixa do terreno: R$ 120.000,00
Despesa de aluguel: R$ 12.000,00
Despesa com juros: R$ 10.000,00
Despesa de depreciação: R$ 12.000,00
Despesa com serviços de terceiros: R$ 200.000,00
Despesa com salários de funcionários: R$ 80.000,00
Perdas estimadas em créditos de liquidação duvidosa: R$ 8.000,00
Dividendos: R$ 30.000,00
Impostos: R$ 28.000,00
Com base nas informações acima, assinale a opção que indica, em 31/12/2014, o valor adicionado bruto da Cia. M.
R$ 172.000,00.
R$ 180.000,00.
R$ 192.000,00.
R$ 294.000,00.
R$ 392.000,00.



