







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A conta de “Ajuste Acumulado de Conversão” não consta na/no:
Demonstração do Resultado Abrangente e Demonstração das Mutações do Patrimônio Líquido;
Demonstração dos Resultados do Exercício e Demonstração das Mutações do Patrimônio Líquido;
Balanço Patrimonial e Demonstração do Resultado Abrangente;
Balanço Patrimonial e Demonstração dos Fluxos de Caixa;
Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado.
Estabelece critérios para elaboração e apresentação da demonstração, a qual representa um dos elementos componentes do Balanço Social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período. O enunciado refere-se à
DRE - Demonstração do Resultado do Exercício.
DFC – Demonstração de Fluxo de Caixa.
DOAR – Demonstração das Origens e Aplicações de Recursos.
DVA – Demonstração de Valor Adicionado.
DMPL – Demonstração das Mutações do Patrimônio Líquido.
No ano de 2013, uma empresa construiu uma máquina para usar em seus negócios. Os custos com a construção da máquina foram:
matéria prima: R$ 40.000,00;
mão de obra: R$ 25.000,00;
juros sobre empréstimo: R$ 15.000,00;
depreciação dos ativos imobilizados utilizados no processo de construção: R$ 10.000,00.
Dado que esse foi o único evento da empresa em 2013, o valor adicionado a distribuir no ano foi de
A Lei nº 6.404/1976 (Lei das Sociedades Anônimas), alterada pelas Leis nº 11.638/2007 e nº 11.941/2009, aponta, quando trata das demonstrações financeiras de uma Companhia, para a figura das notas explicativas. Sobre as notas explicativas, analise as assertivas abaixo.
I. Demonstrações do valor adicionado devem ser tratadas apenas nas notas explicativas.
II. Investimentos relevantes em outras sociedades devem ser tratados apenas no corpo das demonstrações financeiras.
III. Os ônus reais constituídos sobre elementos do ativo e as garantias prestadas a terceiros devem ser indicados nas notas explicativas.
IV. A taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo devem ser indicadas nas notas explicativas.
É correto o que se afirma em
I e II, apenas.
I e III, apenas.
II e III, apenas.
II e IV, apenas.
III e IV, apenas.
A companhia Certinha S/A tem como principal atividade operacional a compra e revenda de mercadorias. Em julho de 2014, a empresa adquiriu mercadorias para revenda por R$5.000,00. Em setembro do mesmo ano, revendeu 25% das mercadorias adquiridas por R$ 6.000,00. A companhia registrou, no período, despesas com depreciação no valor de R$ 500,00 e um resultado positivo de equivalência patrimonial de R$ 600,00. As despesas com aluguéis no período foram de R$ 500,00 e foram pagas. Considere a incidência de ICMS de 12% nas operações de compra e venda. Segundo o Pronunciamento CPC 09, o valor adicionado líquido produzido pela entidade apresentado na Demonstração do Valor Adicionado - DVA é igual a:
4.350,00;
4.250,00;
3.680,00;
600,00;
380,00.
Quanto à demonstração do Valor Adicionado, é correto afirmar que:
trata-se de um conjunto de informações divulgado pela companhia com o objetivo de demonstrar o resultado da interação da empresa com o meio em que está inserida;
tem por objetivo evidenciar o valor da riqueza econômica gerada pelas atividades da empresa como resultante de um esforço coletivo e sua distribuição entre os elementos que contribuíram para a sua criação;
tem por finalidade apresentar as alteraçõe ocorridas no patrimônio líquido da entidade;
apresenta todas as demais receitas e despesas que afetam o patrimônio líquido, mas não afetam o resultado do período;
evidencia as transformações no caixa e equivalentes de caixa.
A empresa Produtos Conscientes S.A. trabalha na comercialização de produtos naturais e apresentou a seguinte demonstração do seu resultado referente ao ano de 2014, com os valores expressos em reais:
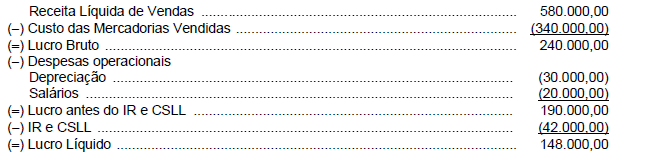
Sabe-se que, quando da aquisição dos produtos que foram vendidos em 2014, estavam incluídos no preço de compra tributos recuperáveis no valor de R$ 35.000,00. O valor dos tributos incidentes sobre as vendas do ano foi R$ 120.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Produtos Conscientes S.A. no ano de 2014 foi, em reais,
Na análise da Demonstração das Variações Patrimoniais de determinado órgão público é possível identificar
a despesa com remuneração de pessoal que foi fixada para o exercício corrente.
o superávit financeiro do exercício anterior.
os créditos adicionais especiais abertos por excesso de arrecadação.
a arrecadação proveniente da cobrança de taxas pelo exercício do poder de polícia.
a disponibilidade financeira correspondente a recursos de origem vinculada.
O contador da empresa Vento Norte Ltda. analisou as seguintes informações destacadas:
Vendas de Mercadorias Brutas | R$ 2.400.000,00 |
Devolução de Vendas de Mercadorias | R$ 100.000,00 |
Custo das Mercadorias Vendidas | R$ 180.000,00 |
Tributos Recuperáveis | R$ 20.000,00 |
Materiais, Energia e Serviços de Terceiros | R$ 150.000,00 |
Depreciação, Exaustão e Amortização | R$ 130.000,00 |
Receitas Financeiras | R$ 350.000,00 |
INSS | R$ 54.000,00 |
FGTS | R$ 26.000,00 |
Receita de Aluguéis | R$ 100.000,00 |
Dividendos Pagos | R$ 80.000,00 |
Remuneração Direta | R$ 45.000,00 |
Após elaborar a DVA – Demonstração do Valor Adicionado o contador apurou o Valor Adicionado Bruto e o Valor Líquido Produzido pela entidade, respectivamente nos valores de:
R$ 1.930.000,00 e R$ 2.270.000,00
R$ 2.400.000,00 e R$ 1.920.000,00
R$ 2.445.000,00 e R$ 1.820.000,00
R$ 2.300.000,00 e R$ 2.750.000,00
R$ 1.950.000,00 e R$ 2.400.000,00
Com relação aos demonstrativos contábeis, analise as sentenças seguintes:
I. A Demonstração dos Fluxos de Caixa mostra as origens e aplicações de caixa, que serve de base para avaliação da situação financeira da empresa e sua capacidade de pagamento das obrigações.
II. O Balanço Patrimonial tem como objetivo mostrar a posição econômica de determinada empresa referente a um período ou exercício social. O Balanço é comporto por quatro elementos básicos: Ativo, Passivo, Patrimônio Líquido e Receita Bruta.
III. A Demonstração das Mutações do Patrimônio Líquido informa a Movimentação ocorrida nas contas do Patrimônio Líquido a partir do saldo final de cada conta do exercício anterior até chegar ao saldo final do exercício em análise, isto é, aumento ou diminuição do Patrimônio Líquido.
IV. A Demonstração do Valor Adicionado tem como objetivo principal informar o valor da riqueza criada pela empresa e a forma de sua distribuição.
Assinale a alternativa que contém as sentenças corretas:
Apenas I, III e IV estão corretas.
Apenas I e III estão corretas.
Apenas I, II e IV estão corretas.
Apenas II e III estão corretas.
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2013:
Caixa 50.000,00 Capital Social 30.000,00 Reserva de Lucros 20.000,00 |
Em 2013, a empresa havia distribuído dividendo mínimo obrigatório, mas não o dividendo adicional de 10% do lucro remanescente.
No ano de 2014, a empresa auferiu receita de prestação de serviços de R$ 200.000,00 e incorreu em despesas gerais de R$ 100.000,00. A empresa distribui nesse ano dividendo mínimo obrigatório de 25% e dividendo adicional de mais 10% do lucro remanescente depois do dividendo obrigatório. Também em 2014, a empresa resolveu distribuir o dividendo adicional do ano anterior, que era de R$ 1.000,00.
Considerando alíquota do imposto sobre a renda de 34%, assinale a opção que indica o valor adicionado atribuído aos sócios evidenciado na Demonstração do Valor Adicionado de 31/12/2014.
R$ 21.450,00.
R$ 24.450,00.
R$ 61.050,00.
R$ 66.000,00.
R$ 69.000,00.
O Pronunciamento Técnico CPC 26(R1), apresenta a demonstrações contábeis, aprovada pelo CVM nº 676/11. É a Demonstração apresentada de forma dedutiva definindo o lucro ou prejuízo – Demonstração que evidencia a mutação do patrimônio Líquido em termos globais – Demonstração que visa mostrar como ocorrem as movimentações de disponibilidades – Demonstração que tem por objetivo informar o valor da riqueza criada pela empresa e a forma de sua distribuição - Respectivamente as definições são de quais demonstrações:
DRE, DMPL, DFC e DVA.
DMPL, DFC, DRE e DVA.
DRE, DMPL, DVA e DFC.
DFC, DVA, DRE e DMPL.
DMPL, DFC, DVA e DRE.
Uma determinada empresa apresentou os seguintes dados:
R$ 1.900.000,00 e R$ 1.650.000,00.
R$ 2.575.000,00 e R$ 2.225.000,00.
R$ 2.120.000,00 e R$ 1.450.000,00.
R$ 1.550.000,00 e R$ 1.250.000,00.
R$ 1.950.000,00 e R$ 920.000,00.
Uma Sociedade Empresária, tributada pelo lucro real, realizou as seguintes operações com mercadorias:
✓ Aquisição de 400 unidades de mercadoria pelo valor total de R$80.000,00, neste valor incluídos ICMS na alíquota de 18%; e PIS e Cofins na alíquota de 1,65% e 7,6%, respectivamente.
✓ Venda de 200 unidades de mercadoria por R$70.000,00.
✓ Sobre a venda, incidiram tributos nas alíquotas de: ICMS - 18%; PIS - 1,65%; e Cofins - 7,6%.
A empresa não apresentava estoque inicial.
A contribuição dessas transações para o Valor Adicionado a Distribuir, apurada em conformidade com a NBC TG 09 - Demonstração do Valor Adicionado, é de:
R$40.900,00.
R$37.200,00.
R$30.000,00.
R$21.825,00.
Relacione as colunas de acordo com a estrutura da DVA – Demonstração do Valor Adicionado:
I. Receitas | ( ) amortização, exaustão, depreciação. |
II. Insumos Adquiridos de Terceiros. | ( ) INSS, ICMS, PIS, COFINS. |
III. Retenções. | ( ) Receita de Aluguéis, Receita de Dividendos |
IV. Valor Adicionado Recebido de Terceiros. | ( ) Venda de Mercadorias, Venda de Serviços |
V. Distribuição do Valor Adicionado – Governo. | ( ) CMV, energia elétrica. |
II, IV, I, III, V.
III, V, IV, I, II
II, III, I, IV, V
II, III, IV, I, V
III, V, I, IV, II
Impõe a Lei n° 6.404/76 que, ao final de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras que estabelece, e que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. Além das mesmas demonstrações financeiras exigíveis para todas, somente as companhias abertas devem apresentar, também,
balanço patrimonial.
demonstração dos lucros ou prejuízos acumulados.
demonstração do resultado do exercício.
demonstração dos fluxos de caixa.
demonstração do valor adicionado.
A _____________________________ deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
A alternativa que contém o complemento correto para a afirmação é:
Demonstração de Fluxo de Caixa.
Demonstração de Valor Adicionado.
Demonstração do Resultado do Exercício.
Demonstração dos Lucros ou Prejuízos Acumulados.
Considerando-se os dados mostrados na tabela abaixo, que foram retirados da demonstração do valor adicionado de determinada empresa, é correto afirmar que o valor das retenções e o valor adicionado recebido em transferência são ambos iguais a R$ 550.000,00.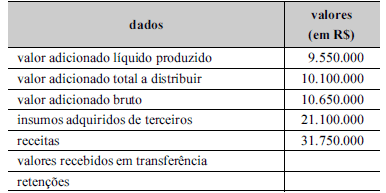
As informações contidas na demonstração do valor adicionado derivam das contas de resultado e também algumas contas patrimoniais. As contas de resultado que serão consultadas para a elaboração da DVA são aquelas que representam as despesas, os custos e as receitas, observado o princípio da:



