







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa INCORRETA sobre a distribuição do Valor Adicionado na Demonstração do Valor Adicionado.
O pagamento de aluguel é remuneração de “Capitais de terceiros”.
O FGTS, depositado em conta vinculada aos empregados, inclui a remuneração de “Pessoal”.
O IPTU e o ISS são tributos devidos aos municípios e incluem a remuneração de “Impostos, taxas e contribuições”.
O INSS sobre a folha de pagamento ao qual a empresa está sujeita também inclui a remuneração de “Pessoal”.
As variações cambiais passivas são remunerações de “Capitais de terceiros”.
Na distribuição do Valor Adicionado, o FGTS, representado pelos valores depositados em conta vinculada dos empregados, corresponde a
pessoal.
impostos, taxas e contribuições: federais.
impostos, taxas e contribuições: estaduais.
remuneração de capital de terceiros.
remuneração de capital próprio.
Com relação à Demonstração do Valor Adicionado (DVA), assinale a alternativa INCORRETA.
Evidencia a riqueza criada por uma entidade sob a ótica do Regime de Caixa.
Pela legislação societária, é obrigatória somente às companhias abertas.
Na primeira parte da DVA, devem ser apresentados, de forma detalhada, a riqueza criada pela entidade.
O “Valor Adicionado Total a Distribuir” deverá ser exatamente igual ao “Valor Adicionado Total Distribuído”.
Na distribuição do valor adicionado, os principais componentes são: i) pessoal; ii) impostos, taxas e contribuições; iii) remuneração de capitais de terceiros; e iv) remuneração de capitais próprios.
Uma Sociedade Empresária apresentou as seguintes transações de uma determinada mercadoria, no mês de dezembro de 2013:
 Aquisição de mercadorias no valor de R$100.000,00. Neste valor, estão
incluídos os seguintes tributos recuperáveis: ICMS na alíquota de 12%; PIS na
alíquota 1,65%; e Cofins na alíquota 7,6%.
Venda, por R$250.000,00, de 50% das mercadorias adquiridas. ICMS sobre a
venda: 12%; PIS sobre a venda: 1,65%; e Cofins sobre a venda: 7,6%.
Não havia saldo inicial de mercadorias.
De acordo com os dados apresentados, afirma-se que a contribuição dessas transações para o valor adicionado da empresa, em dezembro de 2013, é de:
R$150.000,00.
R$171.250,00.
R$200.000,00.
R$210.625,00.
Sobre contabilidade social avalie as seguintes afirmativas:
I. O Produto Nacional a preços de mercado é medido a partir dos valores praticados no mercado.
II. Uma das identidades básicas de Contabilidade Social é a que determina que: Produto Nacional = Renda Nacional = Despesa Nacional.
III. O Valor Adicionado é determinado pelo cálculo do que cada ramo da atividade adicionou ao valor do produto final em cada etapa do processo produtivo.
Está correto o que se afirma em:
Nos termos da Contabilidade Societária, a demonstração contábil que tem por objetivo evidenciar o valor da riqueza econômica gerada pelas atividades da empresa como resultante de um esforço coletivo e sua distribuição entre os elementos que contribuíram para a sua criação denomina-se
Balanço de Resultados.
Demonstrativo de Metas Fiscais.
Balanço Orçamentário Comparativo.
Demonstração do Valor Adicionado.
Balanço Financeiro.
O valor adicionado bruto evidenciado na Demonstração do Valor Adicionado do período foi de:
R$ 31.270.
R$ 30.270.
R$ 27.870.
R$ 26.870.
R$ 22.400.
O ano de 2013 foi difícil para a Cia Endinheirada S/A, tanto que seu prejuízo no período foi de R$ 10.000,00. Felizmente seu Patrimônio Líquido manteve-se positivo. Aliás, na Demonstração do Valor Adicionado (DVA), o prejuízo ensejou:
a distribuição da riqueza acumulada da empresa;
a redução da riqueza distribuída no período;
um acréscimo do valor adicionado recebido em transferência;
a compensação da distribuição do valor adicionado;
um acréscimo da riqueza acumulada da empresa.
Os dados seguintes foram extraídos de uma Demonstração de Valor Adicionado, elaborada em 31/12/20X0.
depreciações.
seguros.
provisão para devedores duvidosos.
receitas financeiras.
amortizações.
A Demonstração do Valor Adicionado (DVA) é uma demonstração contábil exigida para as companhias abertas. A DVA tem por finalidade mostrar
a solvência da entidade.
o grau de endividamento.
os critérios de avaliação da situação financeira.
a forma como os lucros são incorporados ao capital.
a forma de distribuição da riqueza gerada pela entidade.
Segundo a Lei n.º 6.404/76 e suas alterações, a cada exercício social, a diretoria da companhia deverá elaborar demonstrações financeiras, capazes de evidenciar a situação patrimonial e as mutações ocorridas na riqueza da companhia. Considerando o que determina a referida Lei e suas alterações, assinale a alternativa correta quanto às demonstrações financeiras exigidas:
Para evidenciar as mutações ocorridas no patrimônio líquido, a companhia deverá elaborar a demonstração dos lucros ou prejuízos acumulados e a demonstração das mutações do patrimônio líquido.
Para evidenciar o resultado do período, a companhia deverá elaborar a demonstração do resultado do exercício e a demonstração do resultado abrangente.
As companhias abertas deverão elaborar no conjunto de suas demonstrações financeiras a demonstração do valor adicionado.
As companhias fechadas são obrigadas a elaborar o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício e a demonstração dos fluxos de caixa.
As companhias deverão publicar suas demonstrações financeiras a cada período e para o balanço patrimonial e a demonstração do resultado devem publicar também os valores correspondentes das demonstrações do exercício anterior.
Suponha uma economia em que atuam somente três empresas, cujas demonstrações de resultado estão a seguir mostradas:
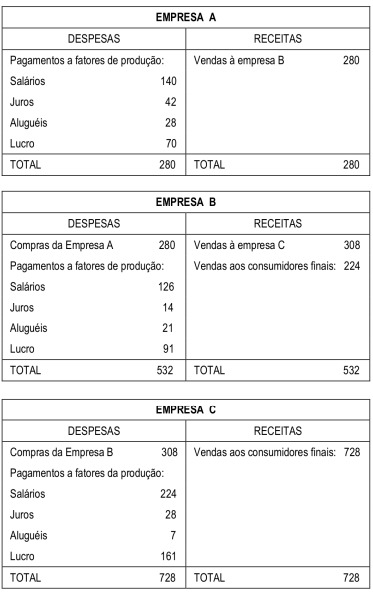
Sabendo que a empresa A não adquire qualquer bem intermediário e vende toda sua produção para a empresa B, que utiliza a produção adquirida de A em sua própria produção, que a empresa C vende seus produtos totalmente a consumidores finais e que todas as empresas distribuem seus lucros aos sócios e vendem toda a sua produção, determine o Valor Adicionado dessa economia.
$ 728
$ 1.540
$ 745
$ 1.020
$ 952
A Cia. Y efetuou as seguintes operações durante o ano de 2013:
Despesas de aluguel: __________________________ R$ 5.000,00 Receitas de aluguel: ___________________________ R$ 7.000,00 Pagamento de salários: ________________________ R$ 10.000,00 Despesa financeira: ___________________________ R$ 8.000,00 Despesa de depreciação: _______________________ R$ 12.000,00 Dividendos: __________________________________ R$ 19.000,00 Despesa de seguros: __________________________ R$ 6.000,00 Serviço de terceiros: ___________________________ R$ 9.000,00 Provisão para créditos de liquidação duvidosa: ______ R$ 2.000,00 Vendas: _____________________________________ R$ 50.000,00 Materiais consumidos adquiridos de terceiros: _______ R$ 20.000,00 Receitas financeiras: ___________________________ R$ 16.000,00 Resultado de equivalência patrimonial: _____________ R$ 40.000,00 Imposto de renda e contribuição social: _____________ R$ 22.000,00 |
Considerando apenas os fatos acima, o valor adicionado a distribuir da Cia. Y em 2013 era de
R$ 41.000,00.
R$ 45.000,00.
R$ 54.000,00.
R$ 64.000,00.
R$ 70.000,00.
A Cia. Laranja efetuou as seguintes operações durante o ano de 2013:
Receitas financeiras....................................................R$ 40.000,00
Vendas de mercadorias ............................................R$ 300.000,00
Despesa financeira......................................................R$ 30.000,00
Materiais consumidos adquiridos de terceiros.........R$ 150.000,00
Despesa de aluguel.....................................................R$ 12.000,00
Receitas de aluguel.....................................................R$ 30.000,00
Despesa de seguros contratados................................R$ 24.000,00
Despesa de depreciação .............................................R$ 20.000,00
Serviços de terceiros.....................................................R$ 5.000,00
Despesa de salários de funcionários...........................R$ 40.000,00
Provisão para créditos de liquidação duvidosa.............R$ 6.000,00
Dividendos..................................................................R$ 40.000,00
Juros sobre capital próprio .........................................R$ 30.000,00
Impostos.....................................................................R$ 43.000,00
Baseado nas informações acima, o valor adicionado a distribuir da Cia. Laranja, em 31/12/2013, foi
R$ 135.000,00.
R$ 153.000,00.
R$ 165.000,00.
R$ 171.000,00.
R$ 189.000,00.
Uma Sociedade Empresária apresentou as seguintes transações de uma determinada mercadoria, no mês de dezembro de 2013:
- Aquisição de mercadorias no valor de R$100.000,00. Neste valor, estão incluídos os seguintes tributos recuperáveis: ICMS na alíquota de 12%; PIS na alíquota 1,65%; e Cofins na alíquota 7,6%.
- Venda, por R$250.000,00, de 50% das mercadorias adquiridas. ICMS sobre a venda: 12%; PIS sobre a venda: 1,65%; e Cofins sobre a venda: 7,6%.
- Não havia saldo inicial de mercadorias.
De acordo com os dados apresentados, afirma-se que a contribuição dessas transações para o valor adicionado da empresa, em dezembro de 2013, é de:
R$150.000,00.
R$171.250,00.
R$200.000,00.
R$210.625,00.
O valor adicionado a distribuir do período na Demonstração do Valor Adicionado corresponde a:
R$ 23.270.
R$ 24.270.
R$ 30.270.
R$ 37.270.
R$ 50.270.
De acordo com a NBC T 3.7.2.3, a Demonstração do Valor Adicionado - DVA deve conter os seguintes componentes:
I. a receita bruta e outras receitas.
II. os insumos adquiridos de terceiros.
III. os valores retidos pela entidade.
IV. os valores adicionados recebidos (dados) em transferência a outras entidades.
V. o valor total adicionado a distribuir e a distribuição do valor adicionado.
Está correto o que se afirma em:
todas.
II, III, IV e V, somente.
I, III e IV, somente.
I, II, IV e V, somente.
I, II, III e V, somente.
Sobre a Demonstração do Valor Adicionado (DVA), analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
Apenas I, II e III.
Apenas II, III e IV.
Apenas I, II e VI.
Apenas II, III e V.
Apenas I, III e VI.



