







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Transportes Ligeirinho Ltda. possui um caminhão registrado em seu Ativo Não Circulante com os seguintes dados:
Reconhecer uma perda por desvalorização no valor de R$ 3.000,00.
Reconhecer um ganho de R$ 3.000,00
Não proceder nenhum lançamento, pois o valor justo líquido de venda é menor que o valor contábil.
Reconhecer uma perda por desvalorização de R$ 4.500,00.
Não proceder nenhum lançamento, pois o valor em uso é menor que o valor contábil.
Em 31/12/2013, a Cia. Alfa tinha 100% de participação da Cia. Beta. Os balanços patrimoniais de cada empresa na data eram os seguintes:
Cia. Alfa | Cia. Beta | Consolidado | |
Ativo | |||
Investimento | 1.000,00 | ||
Terrenos | 1.000,00 | 1.000,00 | |
Ativo total | 1.000,00 | 1.000,00 | 1.000,00 |
Patrimônio Líquido | |||
Capital Social | 1.000,00 | 1.000,00 | 1.000,00 |
Passivo + PL | 1.000,00 | 1.000,00 | 1.000,00 |
Em 2014, a Cia. Gama, que era independente, efetuou uma integralização de capital social na Cia. Beta pelo valor de R$ 300,00 e passou a ter participação de 20% da empresa, de modo que a Cia. Alfa passou a ter 80% de participação.
Considerando que a Cia. Alfa não é uma entidade de investimento, assinale a opção que indica o efeito da variação de participação da Cia Alfa na Demonstração dos Fluxos de Caixa Consolidada, em 31/12/2014.
Aumento de R$ 40,00 no fluxo de caixa da atividade de investimento.
Aumento de R$ 40,00 no fluxo de caixa da atividade de financiamento.
Aumento de R$ 1.040,00 no fluxo de caixa da atividade de financiamento.
Diminuição de R$ 40,00 no fluxo de caixa da atividade de investimento.
Diminuição de R$ 40,00 no fluxo de caixa da atividade de financiamento.
Considere os dados apresentados, a seguir, extraídos das Demonstrações Contábeis de um ente federativo referente ao exercício financeiro de 2014:
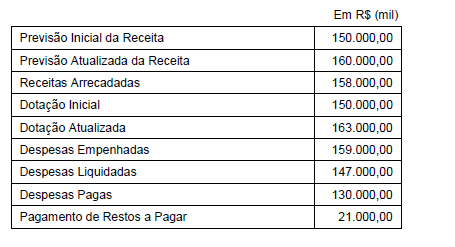
Com base nestas informações, é correto afirmar que, em 2014, em milhares de reais,
Quando uma entidade penhora ativos financeiros em garantia de obrigações assumidas, ela deve divulgar esse fato em notas explicativas, informando o valor contábil dos ativos, os termos e as condições da garantia.
Certo
Errado
Caso uma empresa tenha apurado R$ 57.600 de COFINS em um exercício em que tenha apurado, também, prejuízo, então a contabilização do valor apurado deverá ser:
débito: despesa de COFINS (conta do ativo);
crédito: COFINS diferida (conta do passivo).
Nas demonstrações contábeis de uma empresa comercial, verificou‐se o registro de diversas operações com receitas, embora sem que houvesse os respectivos recebimentos. É um exemplo de uma receita contabilizada, mas não recebida:
Vendas a prazo.
Adiantamento de clientes.
Receita antecipada de locação.
Adiantamento a fornecedores.
De acordo com a legislação, o conjunto completo das Demonstrações Contábeis é composto por:
Balanço Patrimonial, Demonstração do Resultado, Demonstração do Resultado Abrangente, Demonstração das Mutações do Patrimônio Líquido, Demonstração do Fluxo de Caixa, Demonstração do Valor Adicionado e Notas Explicativas.
Relatório da Administração, Balanço Patrimonial, Demonstração do Resultado, Demonstração do Resultado Abrangente, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Demonstração do Valor Adicionado e Notas Explicativas.
Balanço Patrimonial, Demonstração do Resultado, Demonstração do Resultado Abrangente, Demonstração das Mutações do Patrimônio Líquido, Demonstração do Fluxo de Caixa Indireto, Demonstração do Valor Adicionado e Notas Explicativas.
Balanço Patrimonial, Demonstração do Resultado, Demonstração do Resultado Abrangente, Demonstração das Mutações do Patrimônio Líquido, Demonstração do Fluxo de Caixa, Demonstração do Valor Adicionado, Notas Explicativas, Parecer da Auditoria.
Balanço Patrimonial, Demonstração do Resultado, Demonstração do Resultado Abrangente, Demonstração das Mutações do Patrimônio Líquido, Demonstração do Fluxo de Caixa, Demonstração do Valor Adicionado, Notas Explicativas e Parecer do Conselho Fiscal.



