







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Vende & Recompra adquiriu, em 30/04/2014, mercadorias para serem comercializadas. Em função de sua situação financeira, a Cia. fez essa aquisição a prazo, para pagamento em 30/06/2016. O valor a ser pago na data do vencimento é R$ 380.000,00, mas se a Cia. tivesse adquirido estas mercadorias à vista teria pagado R$ 330.000,00. Em 20/05/2014, a Cia. Vende & Recompra vendeu 80% dessas mercadorias por R$ 820.000,00, para serem recebidos integralmente em 15/07/2016. Se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 730.000,00. Com base nestas informações, é correto afirmar que o resultado bruto com vendas que a Cia. Vende & Recompra reconheceu, na data da venda, foi, em reais,
400.000,00.
466.000,00.
516.000,00.
426.000,00.
556.000,00.
De acordo com o Pronunciamento Técnico CPC 3 – Demonstração dos Fluxos de Caixa, a informação que deve ser divulgada em nota explicativa é:
valor dos fluxos de caixa por ação.
justificativa pela escolha do método direto ou indireto para apresentação da demonstração.
transações de investimento e financiamento que não envolvem o uso de caixa ou equivalentes
parte operacional da demonstração de acordo com o método direto, caso a empresa tenha optado por evidenciar a demonstração dos fluxos de caixa pelo método indireto.
transações realizadas em moeda estrangeira.
Compete ao conselho fiscal examinar as demonstrações financeiras do exercício social e sobre elas opinar, analisar, ao menos trimestralmente, o balancete e demais demonstrações financeiras elaborados periodicamente pela companhia e opinar sobre o relatório anual da administração.
Certo
Errado
Os investimentos permanentes compreendem aplicações de recursos que não são classificáveis como ativo circulante e realizável em longo prazo, bem como não possuem vinculação com a atividade operacional da empresa. Dessa forma, não fazem parte desse grupo
as participações permanentes em outras companhias.
as propriedades em construção ou desenvolvidas para futura utilização como propriedade para investimento.
os investimentos de liquidez imediata.
os terrenos mantidos para uso futuro sem definição de sua destinação.
Visando incentivar a instalação de indústrias no município, uma Prefeitura Municipal doou um terreno à empresa ALFA S.A. Houve críticas a tal doação por não terem sido estabelecidas quaisquer obrigações ou contrapartidas a serem cumpridas pela empresa donatária. Alheia à polêmica gerada, a empresa ALFA S.A., no que diz respeito ao registro contábil do terreno recebido em doação, deverá registrar
um ativo imobilizado, com base no valor justo do bem recebido em doação, a crédito de receita no resultado do período em que ocorrer.
uma receita diferida, com base no valor justo do bem recebido em doação, a ser apropriada ao resultado conforme a vida útil do bem recebido em doação.
um ativo imobilizado, com base no valor de mercado do bem recebido em doação.
um ativo imobilizado, com base no valor dos gastos nos quais efetivamente incorrer para regularização do imóvel.
A empresa Patentes & Cia. possuía, em 31/12/2014, um ativo intangível com vida útil indefinida, cujo valor contábil de R$ 420.000,00 apresentava a seguinte composição:
− Custo de aquisição: R$ 480.000,00.
− Perda por desvalorização reconhecida em 2013: R$ 60.000,00
Em 31/12/2014, antes de encerrar o exercício social do ano, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
− Valor em uso: R$ 370.000,00.
− Valor justo líquido de despesas de venda: R$ 400.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Patentes & Cia., em 31/12/2014, foi, em reais,
420.000,00.
400.000,00.
370.000,00.
480.000,00.
390.000,00.
Considere o balancete apresentado a seguir para responder à questão de número 61.
Uma sociedade empresária tributada pelo lucro real trimestral apresentou, no primeiro trimestre de 2014, em seu balancete, as seguintes informações:
Contas Contábeis | Valores (Em R$) |
RECEITA LIQUIDA DE VENDAS (-) Custos das mercadorias revendidas LUCRO BRUTO (-) Salários, ordenados e outras remunerações a empregados (-) Serviços profissionais pagos às pessoas jurídicas (-) Encargos sociais (-) Refeição dos dirigentes (-) Aluguéis e conservação (-) Multas de trânsito dos dirigentes (-) Encargos de depreciação (-) Provisão para férias (-) Provisão para perdas trabalhistas Outras receitas LUCRO LIQUIDO ANTES DA CSLL E IRPJ | 1.149.450,00 -470.000,00 679.450,00 -127.400,00 -9.100,00 -37.883,00 -10.985,00 -5.574,00 -2.535,00 -5.336,00 -6.424,00 -16.640,00 62.400,00 519.973,00 |
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
R$ 46.797,57 e R$ 124.627,00.
R$ 47.045,32 e R$ 124.627,00.
R$ 48.295,27 e R$ 128.153,25.
R$ 49.101,48 e R$ 130.393,25.
R$ 48.523,32 e R$ 128.787,00.
Considere os seguintes dados (em R$ 1.000.000,00).
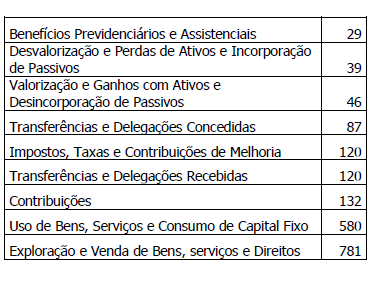
Após a elaboração da Demonstração das Variações Patrimoniais, teremos um Resultado Patrimonial do Período no valor de
O balanço financeiro da entidade X deve apresentar registro de despesa orçamentária relativa a folha de pessoal no valor de R$ 36.000, referente ao montante pago no exercício.
Certo
Errado
A empresa Transportes Ligeirinho Ltda. possui um caminhão registrado em seu Ativo Não Circulante com os seguintes dados:
Reconhecer uma perda por desvalorização no valor de R$ 3.000,00.
Reconhecer um ganho de R$ 3.000,00
Não proceder nenhum lançamento, pois o valor justo líquido de venda é menor que o valor contábil.
Reconhecer uma perda por desvalorização de R$ 4.500,00.
Não proceder nenhum lançamento, pois o valor em uso é menor que o valor contábil.



