




Questões de Concurso sobre Demonstrações Contábeis - Página 127 | Gran Questões

Questões de Concurso sobre Demonstrações Contábeis


Disciplina 1
Assunto 70
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
2.575 questões encontradas
Questões por página
20
Mais recentes
 
A companhia, quando elaborou as demonstrações contábeis/ 2013, comprovou que um Equipamento imobilizado, com valor contábil bruto de R$ 60.000,00 e depreciação acumulada, nos 4 anos de uso e turno único, em R$ 24.000,00, vem apresentando indícios de perda no seu valor recuperável, o que levou a companhia a aplicar o teste de impairment, chegando aos seguintes elementos:

• O valor de venda do equipamento, num mercado ativo e consistente, é estimado em R$ 35.000,00.

• Os custos e despesas para a efetivação dessa venda é de R$ 5.000,00.

• O valor do equipamento em uso, apurado pelas receitas futuras anuais de R$ 10.000,00, para um período de 5 anos à taxa de desconto, livre de risco e incerteza, de 15%, totalizou R$ 33.522,00 (arredondados).

Considerando exclusivamente os valores apresentados e as orientações do CPC 01 (R1), o valor a ser reconhecido pela companhia como perda por impairment, em reais, é de

A
1.000,00

B
1.478,00

C
2.478,00

D
3.522,00

E
6.000,00

Considere que uma entidade do setor automobilístico mantenha passivos financeiros que não são avaliados pelo valor justo. Nesse caso, a empresa não está obrigada a incluir em notas explicativas informações relacionadas às despesas de juros desses passivos.


C

Certo


E

Errado

Analise as afirmativas abaixo:


I. Nas demonstrações, as contas semelhantes poderão ser agrupadas; os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas; mas é vedada a utilização de designações genéricas, como “diversas contas” ou “contas-correntes"”.

II. As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembléia-geral.

III. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.

IV. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados

V. O patrimônio liquido está dividido em: capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e lucros ou prejuízos acumulados.


Estão corretas as alternativas:


A

I e II.


B

II e III.


C

II,III e IV.


D

III e IV.


E

I, II, IV e V.

Um contador, ao analisar as demonstrações de uma empresa comercial, verificou que está configurado no Balanço o Passivo a Descoberto. Esta situação ocorreu porque o(a)


A

situação líquida é positiva.


B

situação líquida é negativa.


C

capital próprio equivale ao capital de terceiros.


D

ativo imobilizado é menor que o passivo exigível.


E

soma de direitos é menor que a soma de obrigações.

A empresa comercial Estoca & Vende utiliza o Sistema de Inventário Permanente para controle e adota o critério da Média Ponderada Móvel para avaliação dos seus estoques. Durante o mês de maio de 2014 realizou as seguintes transações:


Data

Operação

Quantidade (unidades)

Preço de compra (unitário)

Preço de venda (unitário)

02/05/14

Compra

450

R$ 25,00


06/05/14

Venda

180

-

R$ 70,00

13/05/14

Compra

90

R$ 33,00


21/05/14

Venda

120

-

R$ 72,00

29/05/14

Venda

180

-

R$ 71,00


Sabendo que a empresa comercial Estoca & Vende não apresentava estoque inicial, o custo das mercadorias vendidas no mês de maio de 2014 foi


A

R$ 12.240,00.


B

R$ 27.840,00.


C

R$ 12.600,00.


D

R$ 34.020,00.


E

R$ 1.620,00.

A obtenção de uma operação de crédito de longo prazo é uma transação de natureza

A
econômico-financeira e aumenta o fluxo de caixa dos investimentos.

B
administrativa e aumenta o fluxo de caixa das operações.

C
econômico-financeira e aumenta o fluxo de caixa dos financiamentos.

D
administrativa e aumenta o fluxo de caixa dos financiamentos.

E
administrativa e reduz o fluxo de caixa das operações.

Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
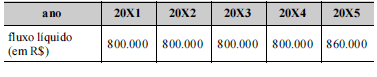
Imagem associada para resolução da questão

Nessa situação, considerando 3,72 e 0,86 como valores aproximados, respectivamente, para a soma 1,03-1 + 1,03-2 + 1,03-3 + 1,03-4 e para 1,03-5, é correto afirmar que o valor em uso estimado para os equipamentos e meios de transmissão da empresa de telefonia é superior a R$ 4 mil.


C
Certo

E
Errado
Um grupo de pessoas resolveu dar início a um negócio utilizando a Internet. Os companheiros, agora sócios da mais nova “.com” do território nacional foram ousados e com menos de 2 anos já haviam realizado I.P.O. na bolsa de valores. O nome fantasia escolhido diz tudo sobre a empresa: Doefácil Brasil. Para construir sua sede, a empresa contou com aporte de recursos do governo no montante de R$ 1,5 mil. O recurso foi depositado na conta da empresa em uma única parcela, no ato da assinatura do termo de subvenção. O governo brasileiro entendeu que a atividade da empresa seria benéfica para a economia local e adicionou uma cláusula condicional ao contrato para estimular o seu crescimento. Caso não cumpra a decisão, o pagamento do empréstimo acontecerá ao final de 36 meses, em cota única. Em síntese, caso conseguisse empregar 3 presos condenados pela Justiça ao regime semiaberto no prazo de 1 ano, receberia perdão da dívida. O contrato foi celebrado com taxas de juros de 3% ao mês. Ocorre que a empresa ainda aguarda a decisão do Juiz sobre a oferta de emprego ao terceiro condenado. Entretanto, o prazo dado pelo governo para cumprir a condição de geração de empregos venceu ontem. Assim, sobre os recursos provenientes dessa transação, as demonstrações contábeis da Doefácil, hoje deveriam reportar

A
uma nota explicativa informando que seu corpo jurídico aconselhou que o passivo não foi reconhecido por julgar que ainda é possível o perdão da dívida.

B
R$ 1,5 mil em seu passivo circulante, mensurado a valor justo.

C
um passivo não circulante, ajustado ao valor presente.

D
um ativo imobilizado decorrente da aplicação do montante de R$ 1,5 mil, acompanhado de conta redutora da respectiva subvenção governamental.

E
uma perda de R$ 1,5 mil em seu resultado, decorrente do descumprimento da condição colocada para subvenção governamental.
É correto afirmar que o Saldo Disponível para o exercício seguinte apurado no Balanço Financeiro corresponde ao (à)

A
superávit financeiro do exercício.

B
diferença entre as receitas orçamentárias e extraorçamentárias e as despesas orçamentárias e extraorçamentárias.

C
diferença entre Restos a Pagar inscritos e Restos a Pagar pagos no exercício.

D
soma do superávit financeiro apurado mais o Saldo Disponível do exercício anterior.

E
diferença entre o Saldo Disponível do exercício anterior e as despesas orçamentárias e extraorçamentárias.

A Companhia Tudo Certo S.A. possuía, em 31/12/2013, saldos nas seguintes contas contábeis:
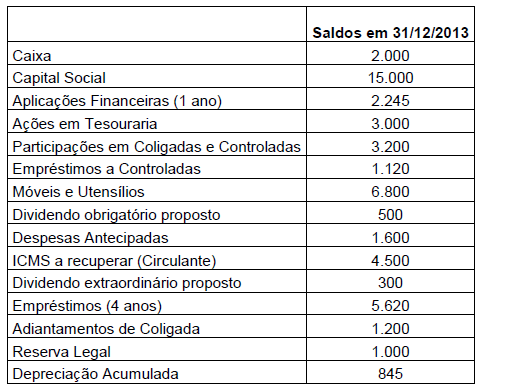
Imagem associada para resolução da questão

Na elaboração do Balanço Patrimonial, considerando apenas os saldos das contas elencadas acima, marque a alternativa que corresponda aos valores CORRETOS dos grupos da respectiva demonstração contábil:


A
Ativo Circulante = R$8.745 Passivo Circulante = R$2.205

B
Passivo Circulante = R$ 2.205 e Patrimônio Líquido = R$13.000

C
Ativo Não Circulante = R$10.275 e Patrimônio Líquido = 13.300

D
Ativo Não Circulante = R$4.320 e Passivo Não Circulante = 5.415
 
Ir para a página:
OK
 
Gerar simulado


