







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Caso a empresa receba um benefício fiscal e o tributo sobre o seu lucro seja reduzido para 18%, a margem líquida da empresa passará a ser superior a 32%.
Certo
Errado
Investidor internacional que desejar obter maiores informações de uma companhia aberta brasileira acerca da riqueza econômica por ela gerada e sua distribuição deverá analisar a demonstração
do resultado abrangente.
dos fluxos de caixa.
do resultado do exercício.
do valor adicionado.
Considere que uma empresa elabore sua Demonstração do Fluxo de Caixa (DFC) pelo método direto e tenha tido a movimentação do caixa no período conforme demonstrado na tabela a seguir:
(Em R$) | ||
Movimentação | Ingressos | Saídas |
Amortização de empréstimos | 600,00 | |
Compra de ativo permanente | 500,00 | |
Integralização de capital | 700,00 | |
Pagamento a funcionários | 300,00 | |
Pagamento de fornecedores | 400,00 | |
Recebimento de dividendos | 800,00 | |
Recebimento de clientes | 900,00 |
Com base na movimentação de caixa demonstrada na tabela, os valores devem ser agrupados de acordo com as atividades conforme definição legal. Então, os valores líquidos gerados nas atividades Operacionais, de Investimento e de Financiamento são, respectivamente, os seguintes:
R$ 100,00, R$ 200,00 e R$ 300,00.
R$ 200,00, R$ 100,00 e R$ 300,00.
R$ 200,00, R$ 300,00 e R$ 100,00.
R$ 300,00, R$ 200,00 e R$ 200,00.
R$ 400,00, R$ 100,00 e R$ 100,00.
Nos termos da Lei nº 6.404/76, nas demonstrações financeiras, contas semelhantes podem ser agrupadas e pequenos saldos podem ser agregados, desde que seja indicada a sua natureza e que não ultrapassem:
0,25 (vinte e cinco décimos) da respectiva designação genérica
0,1 (um décimo) do respectivo grupo de contas
0,1 (um décimo) da designação contas correntes
0,25 (vinte e cinco décimos) do grupo de diversas contas
Com relação ao conjunto de demonstrações contábeis obrigatórias, conforme previsto nas Normas Brasileiras de Contabilidade Geral (NBC TG), julgue os itens a seguir.
I O objetivo das demonstrações contábeis é fornecer informações úteis para a tomada de decisão econômica pelos agentes econômicos, por isso devem conter informações relevantes, completas, neutras e livres de erros.
II As notas explicativas, por serem complementares, são dispensáveis para microempresas e microempreendedores individuais.
III É dispensável a publicação da demonstração dos resultados abrangentes em relatório próprio quando ela é apresentada dentro da demonstração de mutações do patrimônio líquido.
IV A demonstração de lucros e prejuízos acumulados é facultativa, pois não compõe o rol de demonstrações contábeis obrigatórias.
Assinale a opção correta.
Apenas o item II está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens I e IV estão certos.
Apenas os itens III e IV estão certos.
Uma Empresa apresentou, no exercício de 2017, uma variação positiva no saldo de caixa e equivalentes de caixa no valor de R$ 28.000,00. Considerando que o caixa gerado pelas atividades operacionais foi de R$ 48.000,00 e as atividades de financiamento consumiram caixa de R$ 35.000,00, a partir das informações evidenciadas, podemos afirmar que as atividades de investimento:
Geraram caixa de R$ 15.000,00.
Geraram caixa de R$ 28.000,00.
Consumiram caixa de R$ 13.000,00.
Consumiram caixa de R$ 15.000,00.
___________________ é o relatório que evidencia qualitativa e quantitativamente a posição patrimonial e financeira da empresa em uma determinada data. Assinale a alternativa que preenche corretamente a lacuna do texto:
Notas explicativas.
Demonstração do resultado do exercício.
Balanço patrimonial.
Demonstração dos lucros e prejuízos acumulados.
Demonstração de fluxo de caixa.
Com base nas informações fornecidas, considerando o conceito de fluxo de caixa pelo método indireto, assinale a alternativa que contém o valor, em reais, do caixa líquido proveniente das atividades operacionais para o exercício de 2019.
1.980,00.
80,00.
480,00.
1.420,00.
2.650,00.
A Empresa X, em 31/12/17, apresentou as seguintes contas com seus respectivos saldos:
Contas | Saldos |
Veículos | R$ 65.000 |
Clientes | R$ 185.000 |
Resultado Positivo da Equivalência Patrimonial | R$ 12.400 |
Depreciação do Período | R$ 23.400 |
Receita Bruta de Vendas | R$ 460.800 |
Mercadorias em Estoque | R$ 18.000 |
Receita Financeira | R$ 4.200 |
Custo das Mercadorias Vendidas | R$ 222.700 |
(Obs: não considerar incidência de tributos.)
A partir das informações anteriores, o Valor Adicionado a Distribuir é de:
R$ 198.100
R$ 214.700
R$ 231.300
R$ 238.100
Considere a seguinte situação hipotética: A empresa Peças e Peças Ltda. fabrica três tipos de peças para caminhão, das quais temos as seguintes informações:
Peça A Peça B Peça C
Preço de Venda 60,00 80,00 100,00
Custos e Despesas Variáveis 20,00 30,00 40,00
Horas-máquina consumidas 10 5 8
Sabendo-se que a empresa possui 400 horas-máquina disponíveis, qual deverá ser a ordem de priorização para produção e venda das peças para maximizar o lucro considerando o fator limitativo?
1º C; 2º B; 3º A
1º A; 2º B; 3º C
1º A; 2º C; 3º B
1º B; 2º C; 3º A
A CIA “KLB” adquiriu, em 30/06/17, mercadorias de um fornecedor estrangeiro pelo valor de US$ 40.000 (quarenta mil dólares). As mercadorias foram entregues em 30/08/17. Todos os gastos e despesas incorridos até a entrega das mercadorias foram de responsabilidade do fornecedor. O pagamento integral foi acertado para 90 dias da data da entrega, ou seja, 30/11/17. A taxa de câmbio na data da compra era R$ 2,80, passando para R$ 3,00 na data da entrega e de R$ 3,30 na data do pagamento. (Obs: desconsiderar a incidência de tributos.)
Aplicando-se o CPC 02 (R2) – Efeitos das mudanças na taxa de câmbio e conversão das DCs, e a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os lançamentos contábeis que melhor registram a operação são:Débito de Estoque de Mercadorias
Crédito de Fornecedor Estrangeiro R$ 112.000,00
Crédito de Fornecedor Estrangeiro R$ 20.000,00
Débito de Fornecedor Estrangeiro
Crédito de Bancos c/ Movimento R$ 132.000,00
Débito de Estoque de Mercadorias
Crédito de Fornecedor Estrangeiro R$ 120.000,00
Débito de Fornecedor Estrangeiro
Crédito de Bancos c/ Movimento R$ 120.000,00
Débito de Estoque de Mercadorias
Crédito de Fornecedor Estrangeiro R$ 132.000,00
Débito de Fornecedor Estrangeiro
Crédito de Bancos c/ Movimento R$ 132.000,00
Débito de Estoque de Mercadorias
Crédito de Fornecedor Estrangeiro R$ 120.000,00
Crédito de Fornecedor Estrangeiro R$ 12.000,00
Débito de Fornecedor Estrangeiro
Crédito de Bancos c/ Movimento R$ 132.000,00
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NGBC TG 03) - Demonstração dos Fluxos de Caixa, em relação a apresentação dos fluxos de caixa das atividades operacionais, analise as alternativas abaixo e assinale a correta.
A entidade deve apresentar os fluxos de caixa das atividades operacionais, usando alternativamente o método indireto, segundo o qual, o lucro bruto é ajustado pelos efeitos de transações que envolvem caixa
Pelo método direto, as informações sobre as principais classes de recebimentos e pagamentos líquidos podem ser obtidas dos registros contábeis da entidade
Pelo método indireto, o fluxo de caixa bruto, advindo das atividades operacionais é determinado ajustando o lucro líquido ou prejuízo quanto aos efeitos de variações ocorridas no período nos estoques e nas contas operacionais a receber e a pagar
A entidade deve apresentar os fluxos de caixa das atividades operacionais, usando alternativamente o método direto, segundo o qual, as principais classes de recebimentos e pagamentos brutos são divulgadas
A conciliação entre o lucro bruto e o fluxo de caixa líquido das atividades operacionais deve ser fornecida, obrigatoriamente, caso a entidade use o método direto para apurar o fluxo líquido das atividades operacionais
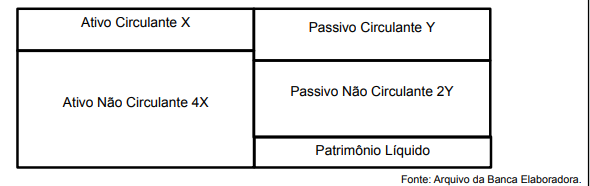
Observe a figura a seguir.
Diagrama de Balanço Patrimonial Governo Federal
Fonte: Arquivo da Banca Elaboradora.
Considerando-se os valores de X e Y 200 (UC) e 300 (UC), respectivamente, associados à figura acima, é correto afirmar que a/o
diferença entre o ativo e o passivo é 100 (UC).
valor total das despesas de longo prazo é 800 (UC).
União precisa de capital de giro líquido da ordem de 50 (UC).
endividamento de longo prazo perfaz seis vezes o valor do patrimônio líquido.
Uma sociedade empresária após conciliação das contas constantes de seu Balanço Patrimonial e da
Demonstração do Resultado do Exercício, relativas ao exercício social de 2017, apurou as seguintes informações
necessárias à elaboração da DFC – Demonstração dos Fluxos de Caixa do mesmo exercício social, conforme a seguir:
Aumento de Capital Social (em moeda corrente) R$ 15.000,00
Aumento de Clientes (R$ 18.000,00)
Venda de Imobilizado R$ 23.000,00
Aumento de Estoques (R$ 45.000,00)
Aumento de Duplicatas Descontadas R$ 12.000,00
Empréstimos de Curto Prazo R$ 34.000,00
Depreciação R$ 8.000,00
Aquisição de Imobilizado (R$ 42.500,00)
Aumento de Fornecedores R$ 32.800,00
Redução de Salários a Pagar (R$ 13.400,00)
Lucro Líquido do Exercício R$ 22.300,00
Considerando apenas as informações apresentadas anteriormente, após a elaboração da DFC – Demonstração dos Fluxos de Caixa, é correto afirmar que as atividades de:
Financiamento e Operacionais geraram caixa.
Financiamento e Investimento geraram caixa.
Financiamento e Investimento consumiram caixa.
Investimento e Operacionais consumiram caixa.
A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do Exercício:
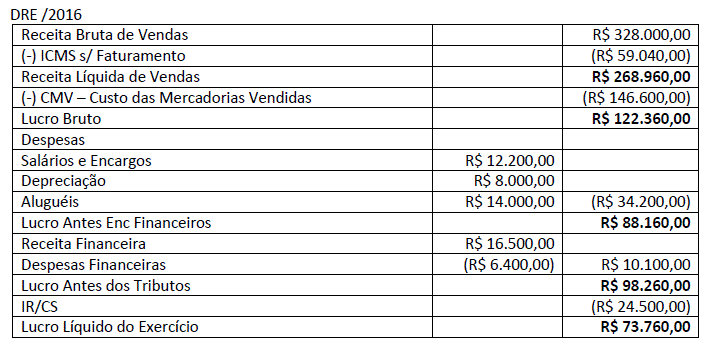
R$ 130.860,00
R$ 173.400,00
R$ 183.500,00
R$ 189.900,00
Uma empresa prestadora de serviços contratou e pagou, em 30.12.2018, seguro para os automóveis utilizados pelos seus consultores pelo valor de R$ 18.000,00. Sabe-se que o período de vigência do seguro contrato é de 01.03.2019 a 01.03.2020. Com base nessas informações, o valor da despesa antecipada com seguros evidenciada no Balanço Patrimonial anual em 31.12.2019 foi, em R$
1.500,00.
3.000,00.
13.500,00.
15.000,00.
18.000,00.
Referente aos fundamentos das demonstrações financeiras, dos impostos e do fluxo de caixa assinale a opção INCORRETA:
A depreciação é uma despesa que não afeta o caixa.
Os valores contábeis de uma balanço patrimonial podem ser muito diferentes dos valores de mercado.
O lucro líquido calculado na demonstração de resultados não é igual ao fluxo de caixa.
Despesas operacionais é o mesmo que despesas financeiras.
Assim como há uma identidade para o balanço patrimonial, há uma identidade para o fluxo de caixa.
Considerando a finalidade específica das demonstrações contábeis e a norma legal que orienta a organização das informações a serem dispostas no documento, assinale a alternativa correta:
As demonstrações de cada exercício serão publicadas sem a indicação dos valores correspondentes das demonstrações do exercício anterior.
Nas demonstrações, as contas semelhantes não podem ser agrupadas.
Os pequenos saldos poderão ser agregados, sem a indicação de sua natureza e desde que não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas.
Para a demonstração é vedada a utilização de designações genéricas, como: diversas contas ou contas-correntes.
Contabilidade Geral é o ramo da contabilidade que tem como principal objetivo entregar dados concretos sobre a real situação financeira e econômica de uma empresa. Sobre Contabilidade Geral, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) As informações geradas pela contabilidade podem ser objeto de analise de grande variedade de usuários, internos ou externos as entidades, com interesses, conhecimentos e objetivos diversos.
( ) Bem é tudo que for útil a entidade representado monetariamente, podendo ser classificados de diversas formas. São classificados quanto a finalidade, os bens tangíveis e intangíveis; e são classificados quanto a natureza, bens de uso, de venda, de numerários e de renda.
( ) A escrituração é o registro dos eventos que alteram o patrimônio da entidade, em livros apropriados, sejam eles impressos ou eletrônicos, revestidos de formalidades intrínsecas e extrínsecas que asseguram a confiabilidade e tempestividade dos fatos contábeis.
( ) Capital social, corresponde ao limite estabelecido no Estatuto Social, em valor ou em número de ações, pelo qual a empresa esta autorizada a aumentar o seu capital, sem a prévia reforma de seu estatuto, concedendo maior flexibilidade a empresa.
F – V – F – V.
V – V – V – V.
V – F – V – F.
F – V – V – F.
Compreende a movimentação financeira histórica da entidade pública que visa a análise em torno da capacidade financeira, a projeção e a avaliação de cenários de liquidez, solvência e endividamento. Esse trecho se refere à:
Demonstração do Fluxo de Caixa.
Variação Patrimonial.
Estrutura do Balanço Patrimonial.
Despesa Orçamentária.
Demonstração do Resultado Econômico.



