







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre Demonstrações contábeis indique a opção correta.
O Balanço Patrimonial de 2018, encerrado em 31/12/2018, precisa ser levantado até 30/06/2019 e terá validade para apresentação nas licitações até 30/06/2020, pois a partir de 01/10/2020 já será exigível o Balanço de 2019.
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, quantitativamente, numa determinada data, a posição patrimonial e financeira da entidade.
A lei exige que o Balanço seja levantado no fim de cada exercício financeiro, que geralmente coincide com o fim do ano civil (31 de dezembro). No entanto, pode ser levantado em época diversa, por determinação de Estatuto ou Contrato Social.
Para o Balanço Patrimonial ter validade ele precisa ser elaborado em conformidade com a legislação tributária, societária e fiscal em vigência na data de sua abertura.
Em relação à Demonstração dos Fluxos de Caixa (DFC), assinale a alternativa INCORRETA, de acordo com a legislação vigente.
A elaboração e publicação da DFC é obrigatória para todas as sociedades por ação.
A legislação permite que a DFC seja elaborada tanto pelo Método Direto quanto pelo Método Indireto.
Entre os Fluxos de Financiamentos pode ser incluída a amortização de um empréstimo.
O método indireto de elaboração da DFC parte do resultado líquido (lucro ou prejuízo) do exercício, ao qual são adicionados e do qual são deduzidos os fluxos financeiros.
O pagamento relativo à compra de um imobilizado classifica-se entre os Fluxos de Investimentos.
Em relação às origens e aplicações dos recursos, analise as assertivas a seguir sob a ótica da contabilidade:
I. As aplicações são valores negativos do patrimônio da empresa.
II. As origens são compostas por fontes próprias e capitais de terceiros.
III. As origens são os elementos positivos para a empresa.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
Sobre a DRE - Demonstração do Resultado do Exercício, analise os itens abaixo, onde aparecem rubricas que pertencem ou não a esse demonstrativo:
I. Receitas
II. Custo dos produtos, das mercadorias ou dos serviços vendidos
III. Lucro bruto
IV. Resultado abrangente do período
V. Outras reversões de provisão
VI. Despesas com vendas, gerais, administrativas e outras despesas e receitas operacionais
VII.Parcela dos resultados de empresas investidas reconhecida por meio do método de equivalência patrimonial
Analisados os itens, é correto afirmar que
apenas duas rubricas não pertencem a DRE.
apenas três rubricas não pertencem a DRE.
apenas quatro rubricas não pertencem a DRE.
apenas cinco rubricas não pertencem a DRE.
De acordo com a Instrução Normativa da Receita Federal do Brasil nº 1234/2012, em seu Capítulo IX, nos pagamentos referentes a serviços de propaganda e publicidade, analise as alternativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Nos pagamentos referentes a serviços de propaganda e publicidade a retenção será efetuada em relação à agência de propaganda e publicidade e a cada uma das demais pessoas jurídicas prestadoras do serviço, sobre o valor das respectivas notas fiscais.
( ) No caso de pagamento a consórcio constituído para o fornecimento de bens e serviços, inclusive a execução de obras e serviços de engenharia, a retenção deverá ser efetuada em nome de cada empresa participante do consórcio, tendo por base o valor constante da correspondente nota fiscal de emissão de cada uma das pessoas jurídicas consorciadas.
( ) A agência de propaganda deverá apresentar, ao órgão ou entidade, documento de cobrança, do qual deverá apresentar no mínimo: o nome e o número de inscrição no CNPJ, o número e o valor da nota fiscal.
( ) A retenção, na forma deste artigo, não implica na retenção do IR na fonte de que trata o caput e o inciso II do art. 53 da Lei nº 7.450, de 23 de dezembro de 1985.
F,V,V,V
V,V,V,F
V,V,F,V
V,F,F,V
F,V,F,V
Segundo a Lei nº 6.404, de 15 de dezembro de 1976, a Demonstração do Valor Adicionado (DVA) é uma demonstração de obrigatória elaboração e publicação pelas companhias abertas. Conforme dispõe a referida Lei, é correto afirmar que a DVA apresenta:
A reserva legal que tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
Lucro líquido do exercício é o resultado do exercício que remanescer depois de deduzidas as participações juntamente com as demonstrações financeiras do exercício.
As participações estatutárias de empregados, administradores e partes beneficiárias serão determinadas, sucessivamente, e, nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
A diminuição do valor de um bem contabilizado no ativo imobilizado será registrada periodicamente nas contas de depreciação. Dentre as causas que justificam a depreciação, podemos citar, EXCETO:
Obsolescência.
Ação da natureza.
Desgaste pelo uso.
Amortização do intangível.
Uma Sociedade Empresária apresentou, em 30/04/17, as seguintes informações sobre a folha de pagamento de seus funcionários para contabilização nesta data, que será paga até o quinto dia do mês de maio/2017; observe.
Remuneração bruta dos funcionários R$ 210.000,00
INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00
INSS – Contribuição Previdenciária Patronal R$ 42.000,00
FGTS Calculado sobre o valor bruto R$ 16.800,00
A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:
R$ 203.700,00
R$ 245.700,00
R$ 252.000,00
R$ 268.800,00
É exemplo de mutações internas do patrimônio líquido:
Alienação de partes beneficiárias.
Apuração de lucro líquido.
Integralização de capital com reservas.
Integralização de capital em dinheiro.
Venda de imobilizado com prejuízo.
Dos registros da DFC (Demonstração de Fluxo de Caixa) é classificado como um evento das atividades de financiamento:
Compra de Ativo Permanente.
Recebimento de Dividendos.
Pagamento de Tributos.
Integralização de Capital.
Uma empresa é considerada companhia aberta quando promove a colocação de valores mobiliários em bolsas de valores ou no mercado de balcão. Ao que se refere às companhias abertas, com base no que dita a legislação vigente, podemos afirmar que:
As demonstrações financeiras serão assinadas exclusivamente por técnicos em contabilidade, independente de comprovação de habilitação legal.
Nas demonstrações financeiras do exercício ainda que haja modificação de métodos ou critérios contábeis, de efeitos relevantes, não haverá necessidade da respectiva indicação.
A escrituração da companhia será mantida em registros temporários, devendo ser atualizados mês a mês, com obediência exclusiva aos preceitos da legislação civil e aos princípios de contabilidade geralmente aceitos.
As demonstrações financeiras das companhias abertas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente submetidas a auditoria por auditores independentes nela registrados.
Com relação à elaboração das normas expedidas pela Comissão de Valores Mobiliários, não se necessita consonância com os padrões internacionais de contabilidade adotados nos principais mercados de valores mobiliários, mas apenas com base na legislação pátria.
A empresa Metalúrgica Betha encerrou o balanço patrimonial em 31/12/2018. Analisando somente os saldos das contas abaixo, qual o valor do Ativo não Circulante?
Conta contábil | R$ |
Cheques a Receber a curto prazo | 5.000,00 |
Caixa | 12.000,00 |
Duplicatas a Receber a longo prazo | 20.000,00 |
Empréstimos a Pagar a curto prazo | 10.000,00 |
Máquinas e Equipamentos | 30.000,00 |
Contas a pagar a curto prazo | 24.000,00 |
Veículos | 12.000,00 |
Imóveis para investimento | 25.000,00 |
Financiamentos a pagar a longo prazo | 10.000,00 |
R$ 67.000,00.
R$ 42.000,00.
R$ 87.000,00.
R$ 92.000,00.
R$ 50.000,00.
As empresas deverão discriminar na Demonstração do Resultado do Exercício:
I. A receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos;
II. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto;
III. As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais;
IV. Caixa líquido das atividades de investimento e financiamento;
V. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
Podemos dizer que:
Apenas os itens II, III e V estão corretos.
Apenas os itens III e V estão corretos.
Apenas os itens I, II, III e V estão corretos.
Apenas os itens I, III e V estão corretos.
De acordo com o Comitê de Pronunciamentos Contábeis, Pronunciamento Técnico CPC 03 – Demonstração dos Fluxos de Caixa, analise as seguintes assertivas:
I. Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade. Portanto, eles geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo.
II. Recebimento de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo são exemplos de fluxos de caixa advindos das atividades de financiamento.
III. Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura são exemplos de fluxo de caixa que decorrem das atividades operacionais.
Quais estão corretas?
Apenas II.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Balanço Patrimonial (BP) é o conjunto de bens, direitos e obrigações vinculados a uma pessoa física ou jurídica, com finalidade definida e mensurável economicamente. Quanto à estrutura de balanço, assinale a alternativa que se refere corretamente ao Passivo Exigível a Longo Prazo:
São relacionadas nessa conta as obrigações exigíveis que serão liquidadas ao final do exercício seguinte, com prazo superior a um ano.
São as obrigações ou exigibilidades que deverão ser pagas no decorrer do exercício seguinte (dentro de um ano), após o levantamento do balanço.
São relacionadas nesta conta os bens e direitos realizáveis (em dinheiro), após o término do exercício seguinte.
representa os valores que os sócios ou acionistas tem na empresa em um determinado momento.
O resultado financeiro da entidade totalizou, em R$:
2.350,00 negativo.
350,00 negativo.
350,00 positivo.
500,00 negativo.
500,00 positivo.
A Sociedade Empresária que atua no mercado de compras e vendas de mercadorias apresentou, no mês de abril de 2017, as seguintes operações:
De acordo com as informações apresentadas, segundo a NBC TG 16 (R2) – Estoques, combinada com a NBC TG 20 (R2) - Custos de Empréstimos, o valor final a ser registrado no Ativo Circulante - “Mercadorias para Revenda” é:
R$ 539.500,00
R$ 634.500,00
R$ 650.000,00
R$ 594.500,00
Sobre Demonstrações contábeis indique a opção correta.
O Ativo compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios contábeis e financeiros futuros, originados de eventos ocorridos.
O Patrimônio Líquido compreende os recursos da Entidade, e seu valor é a diferença negativa entre o valor do Ativo e o valor do Passivo. Quando o valor do Passivo for maior que o valor do Ativo, o resultado é denominado Passivo a Descoberto.
O Passivo compreende as origens de recursos representados pelos direitos e obrigações para com terceiros, resultantes de eventos ocorridos que exigirão ativos para a sua liquidação.
As demonstrações contábeis são uma representação monetária estruturada da posição patrimonial e financeira em determinada data e das transações realizadas por uma entidade no período findo nessa data. O objetivo das demonstrações contábeis de uso geral é fornecer informações sobre a posição patrimonial e financeira, o resultado e o fluxo financeiro de uma entidade, que são úteis para uma ampla variedade de usuários na tomada de decisões. As demonstrações contábeis também mostram os resultados do gerenciamento, pela Administração, dos recursos que lhe são confiados.
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:
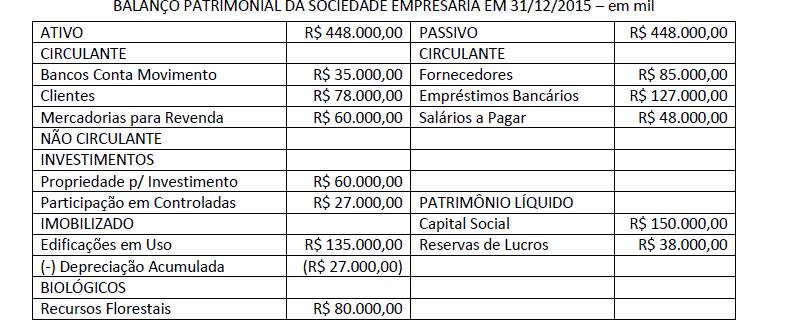
Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
R$ 466.120,00
R$ 566.120,00
R$ 596.120,00
R$ 484.120,00
A Lei nº 6.404/76 estabelece que ao fim de cada exercício social sejam elaborados, com base na escrituração mercantil, demonstrações financeiras, publicadas todos os exercícios com comparativo do exercício anterior. Sobre as demonstrações, assinale a alternativa correta.
No Balanço Patrimonial, as contas são agrupadas para facilitar o conhecimento e análise da situação financeira, as contas do ativo são dispostas em ordem decrescente de grau de liquidez, as contas do passivo são classificadas em três grupos: passivo circulante, passivo não circulante e patrimônio líquido.
A Demonstração de Lucros ou Prejuízos Acumulados apresenta o saldo do início do período, os ajustes de exercícios futuros e a correção monetária do saldo inicial, as reversões de reservas e o lucro líquido do exercício e as transferências para reservas, dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
A Demonstração do Resultado do Exercício demonstra apenas receitas e rendimentos ganhos no período, independente da sua realização em moeda.
A Demonstração dos Fluxos de Caixa divulga aos usuários todas as alterações ocorridas no saldo de caixa e equivalentes de caixa em um período, segregando em apenas dois fluxos; fluxos referentes às operações e aos investimentos.



