







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para ativos imobilizados, de forma que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da entidade em seus ativos imobilizados, bem como suas variações. Considerando o que consta nessa norma sobre Ativo Imobilizado, um ente público, por meio do processo licitatório, adquiriu os seguintes bens:
Em 02-01-2020: um microcomputador pelo preço de R$ 5.000,00;
Em 10-01-2020: um armário para um consultório médico pelo preço de R$ 1.200,00;
Em 21-01-2020: livros para doar para estudantes pelo preço de R$ 4.200,00;
Em 25-01-2020: um software de gestão pública pelo preço de R$ 10.000,00.
Considerando essas informações, indique o valor que deverá ser registrado no Ativo Imobilizado.
R$ 10.400,00
R$ 16.200,00
R$ 20.400,00
R$ 6.200,00
A Empresa Lua Luanda faz o controle de suas movimentações financeiras pelo seguinte Fluxo de Caixa semanal.
SEMANA 01 | SEMANA 02 | SEMANA 03 | SEMANA 04 | |||||
PREVISTO | REALIZADO | PREVISTO | REALIZADO | PREVISTO | REALIZADO | PREVISTO | REALIZADO | |
VENDAS À VISTA | R$ 9.000,00 | R$ 9.800,00 | R$ 6.000,00 | R$ 5.200,00 | ||||
DUPLICATAS | R$ 3.000,00 | R$ 3.150,00 | R$ 3.000,00 | R$ 2.850,00 | R$ 3.000,00 | R$ 1.600,00 | R$ 3.000,00 | R$ 3.000,00 |
FORNECEDORES | R$ 3.000,00 | R$ 3.000,00 | R$ 4,500,00 | R$ 4,500,00 | R$ 3.000,00 | R$ 3.800,00 | R$ 4,500,00 | R$ 4,500,00 |
ENERGIA | R$ 3.200,00 | R$ 4.100,00 | ||||||
SALÁRIOS | R$ 7.200,00 | R$ 7.200,00 | ||||||
De acordo com as informações apresentadas, analise as assertivas abaixo:
I. Os valores de Vendas previstos na Semana 01 excederam R$ 950.
II. A Conta de Luz não excedeu o valor previsto.
III. Houve um desembolso não previsto na Semana 03 no total de R$ 800.
IV. A Empresa atrasou o pagamento de seus funcionários.
Quais estão corretas?
Apenas I.
Apenas I e IV.
Apenas II e III.
Apenas III e IV.
I, II, III e IV.
Analise a relação de contas e os saldos a seguir de determinada empresa:
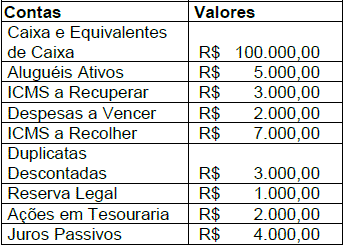
Considerando as informações registradas anteriormente, essa empresa evidenciará um montante com os saldos devedores no valor de
R$ 110.000,00.
R$ 111.000,00.
R$ 115.000,00.
R$ 117.000,00.
R$ 119.000,00.
Observe a tabela de Demonstrativo Financeiro Resumido que apresenta a distribuição de despesas e receitas e as contas registradas em uma determinada empresa.
Demonstrativo Financeiro Resumido
Registro Valor Data
1. Pagamento de comissões R$2.500,00 11/10/2019
2. Pagamento energia ADM R$400,00 15/10/2019
3. Pagamento fornecedores R$500,00 20/10/2019
4. Recebimento de impostos R$1.350,00 21/10/2019
5. Pagamento aluguel R$1.000,00 22/10/2019
6. Recebimento de Impostos R$1.500,00 22/10/2019
7. Pagamento de juros R$700,00 24/10/2019
8. Recebimento de impostos R$1.300,00 25/10/2019
9. Despesa com depreciação R$300,00 25/10/2019
10. Pagamento financiamento R$150,00 30/10/2019
Fonte: Arquivo da Banca Elaboradora.
Em relação à tabela, é correto afirmar que o resultado do caixa para o mês 10/2019 indica que
o total de desembolso da empresa é de R$4.250,00.
os pagamentos das despesas fixas somam R$2.400,00.
a diferença entre receitas e despesas totais é de R$1.400,00.
o caixa do ente público apresenta valor negativo em R$1.100,00.
Considerando o tema da mensuração de ativos e passivos, assinale a alternativa correta para a definição da expressão “Redução ao valor recuperável”.
Corresponde à soma do preço de compra de um bem com os gastos suportados direta ou indiretamente para colocá-lo em condição de uso.
Este é o valor pelo qual um ativo pode ser trocado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
Corresponde à perda de benefícios econômicos futuros ou potencial de serviços de ativo superior ao reconhecimento sistemático da redução dos benefícios econômicos futuros ou potencial de serviços do ativo devido à depreciação.
Refere-se à constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
Este é o poder de uma entidade do setor público participar nas decisões de políticas financeiras e operacionais de outra entidade que dela receba recursos financeiros a qualquer título ou que represente participação acionária, sem controlar de forma individual ou conjunta essas políticas.
A Companhia Gama S/A possui um capital social integralizado no valor de R$ 3.000.000,00; Reserva Legal de R$ 585.000,00; uma quantidade de ação do capital social de 3.000.000; e, 250.000 ações em tesouraria. No exercício social findo em 31 de dezembro de 2019, apurou-se um resultado líquido positivo de R$ 320.000,00. No estatuto da entidade, encontra-se definido um dividendo obrigatório de 25% do Lucro Líquido Ajustado. Em seguida, determinado analista apresentou as seguintes afirmações referentes ao exercício findo em x9; analise-as.
I. Reserva legal constituída de R$ 16.000,00.
II. Dividendos distribuídos no valor de R$ 76.000,00.
III. Dividendo obrigatório por ação de R$ 0,0275.
Com base na legislação societária e as informações do contexto apresentado, podemos concluir que:
Todas as afirmativas estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Todas as afirmativas estão incorretas.
Considerando a definição e as características dos elementos patrimoniais e dos elementos de resultado definidos pelo Comitê de Pronunciamentos Contábeis – CPC 00 R2, analise as assertivas a seguir e assinale a alternativa correta em relação a um ativo.
I. Participação residual nos ativos da entidade após a dedução de todos os seus passivos.
II. Recurso econômico presente controlado pela entidade como resultado de eventos passados.
III. É um direito que tem o potencial de produzir benefícios econômicos.
Todas estão corretas.
Todas estão incorretas.
Apenas I e II estão corretas.
Apenas I e III estão corretas.
Apenas II e III estão corretas.
A Sociedade Empresária apresentou, em 31/12/2016, as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado:
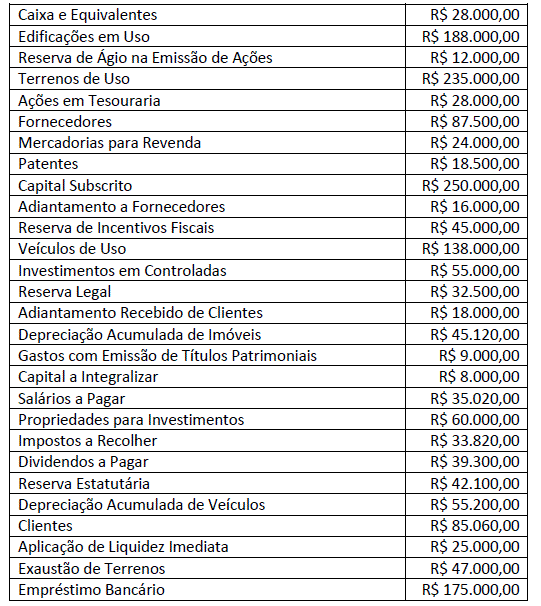
R$ 345.600,00
R$ 353.600,00
R$ 364.600,00
R$ 336.600,00
Indique quais afirmações estão corretas com relação às demonstrações contábeis visando sua análise:
I. As demonstrações contábeis devem representar apropriadamente a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade. Para apresentação adequada, é necessária a representação fidedigna dos efeitos das transações, outros eventos e condições de acordo com as definições e critérios de reconhecimento para ativos, passivos, receitas e despesas como estabelecidos na Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro. Presume-se que a aplicação dos Pronunciamentos Técnicos, Interpretações e Orientações do CPC, com divulgação adicional quando necessária, resulta em demonstrações contábeis que se enquadram como representação apropriada.
II. A entidade pode retificar políticas contábeis inadequadas por meio da divulgação das políticas contábeis utilizadas ou por meio de notas explicativas ou qualquer outra divulgação explicativa.
III. Quando da elaboração das demonstrações contábeis, a administração deve fazer a avaliação da capacidade da entidade continuar em operação no futuro previsível. As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade, a menos que a administração tenha intenção de liquidar a entidade ou cessar seus negócios, ou ainda não possua uma alternativa realista senão a descontinuidade de suas atividades. Quando a administração tiver ciência, ao fazer a sua avaliação, de incertezas relevantes relacionadas com eventos ou condições que possam lançar dúvidas significativas acerca da capacidade da entidade continuar em operação no futuro previsível, essas incertezas devem ser divulgadas. Quando as demonstrações contábeis não forem elaboradas no pressuposto da continuidade, esse fato deve ser divulgado, juntamente com as bases sobre as quais as demonstrações contábeis foram elaboradas e a razão pela qual não se pressupõe a continuidade da entidade.
IV. A entidade deve elaborar as suas demonstrações contábeis, exceto para a demonstração dos fluxos de caixa, utilizando-se do regime de caixa.
Apenas as afirmações I e IV estão corretas.
Apenas a afirmação III está correta.
Apenas às afirmações I e III estão corretas.
As afirmações I, II, III e IV estão corretas.
Uma empresa tributada com base no lucro real anual identificou um volume de R$ 100.000,00 de exclusões temporárias na apuração da carga tributária direta. Identifique nas alternativas, sob a ótica do CPC 32 – Tributo sobre lucro, a providência a ser tomada em relação a essa situação.
Constituir um ativo diferido
Nenhuma providência precisa ser adotada
Diminuir a carga tributária apurada
Constituir um passivo diferido
Aumentar a carga tributária apurada
Uma CIA apresentou em seu Balanço Patrimonial de 31/12/2012 um Imobilizado registrado pelo valor original de R$ 250.000,00 e Depreciação Acumulada de R$ 75.000,00. Em 2013, foram verificados que o valor de mercado e o Desempenho desse Bem reduziram mais que o esperado. Diante dos fatos, constatou-se que:
A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor Recuperável desse Imobilizado no valor de:
R$ 22.000,00
R$ 55.000,00
R$ 175.000,00
R$ 33.000,00
Analise as afirmativas a seguir:
I. A União, os estados, o Distrito Federal e os municípios podem instituir taxas, em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição.
II. A demonstração do resultado do exercício (DRE) não deve discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto, conforme disposto na Lei nº 6.404, de 1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
No fluxo de caixa pelo método indireto, o fluxo de caixa operacional deve ser estimado partindo-se do lucro líquido contábil, adicionando a depreciação e demais despesas que não impactam o caixa e subtraindo a receita de equivalência patrimonial e outras receitas que não adicionam caixa.
Valor adicionado é definido como a riqueza criada por uma empresa, sendo geralmente medido pela diferença entre o valor das vendas e os insumos adquiridos de terceiros, incluindo-se, também, o valor adicionado recebido em transferência, ou seja, aquele produzido por terceiros e transferido à entidade.
O resultado do período, totalizou, em R$,
30.798,00.
31.848,00.
34.848,00.
35.298,00.
37.848,00.
Na mesma demonstração, o valor do patrimônio líquido da entidade em 31.12.2018, em R$, correspondeu a:
1.000.000,00.
910.000,00.
870.000,00.
850.000,00.
820.000,00.
A Empresa RS & ELS Ltda, emitiu cheques durante determinado período, sendo estes registrados pela contabilidade e entregues para os respectivos credores. Porém, ao final do período alguns destes cheques ainda não haviam sido apresentados ao Banco. Nesta situação, o correto a ser feito referente aos valores destes documentos é:
Um lançamento à crédito na conta Banco
Um estorno na conta disponibilidades da RS & ELS
Identificação e conciliação de forma extra contábil
Um registro como direito a receber
Um registro no grupo de compensação do Ativo
É o processo de avaliar se ocorreram mudanças, desde a data do relatório anterior, que justifiquem a remoção de elemento que tenha sido previamente reconhecido nas demonstrações contábeis, bem como remover esse item se tais mudanças ocorrerem:
Incerteza quanto à forma.
Incerteza quanto à mensuração.
Desreconhecimento.
Evidenciação.
Reconhecimento.
As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade, tendo por objetivo relatar às pessoas que se utilizam da contabilidade (usuários da contabilidade) os principais fatos registrados pela Contabilidade em determinado período. A respeito dessas Demonstrações, de acordo com a Lei nº 6.404/76, dados os itens,
I. A Demonstração do Resultado do Exercício faz parte do conjunto de demonstrações contábeis obrigatórias exigidas pela Lei nº 6.404/76.
II. O exercício social, em cujo final as entidades em geral devem apurar seus resultados e elaborar as Demonstrações Contábeis, tem duração de um ano e a data do seu término deverá ser definida no estatuto da companhia.
III. As entidades são dispensadas da elaboração da Demonstração dos Lucros ou Prejuízos Acumulados, desde que elaborem a Demonstração dos Fluxos de Caixa.
IV. A Demonstração do Valor Adicionado é obrigatória para todas as sociedades anônimas de capital aberto.
verifica-se que estão corretos apenas
I e II.
I e III.
III e IV.
I, II e IV.
II, III e IV.
Em se tratando de patrimônio líquido, marque o item INCORRETO:
Se o Capital for integralizado em bens, estes deverão ser avaliados e incorporados ao patrimônio da empresa pelo preço de mercado, através de laudo que deverá ser aprovado pela Assembleia Geral.
Todas as contas do Patrimônio Líquido são corrigidas monetariamente, e essa correção é acrescida aos saldos das próprias contas, inclusive se tratando da Correção Monetária do Capital Realizado.
O Capital Social somente pode ser aumentado em Assembleia Geral, motivo pelo qual a Lei estabelece que o produto da Correção do Capital deve figurar transitoriamente nessa conta de Reserva de Capital.
Na conta Capital Social, as ações devem figurar somente pelo seu valor nominal. O excedente, ou seja, a diferença entre o preço que os acionistas pagam pelas ações à companhia e o seu valor nominal deve ser registrado em conta de Reserva de Capital.



