







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual demonstração contábil representa, quantitativa e qualitativamente, a posição patrimonial e financeira de uma empresa em uma data específica?
Demonstração do resultado do exercício.
Demonstração do fluxo de caixa.
Balanço patrimonial.
Demonstração das variações patrimoniais.
Demonstração do valor adicionado.
Com base na Norma Brasileira de Contabilidade Técnica Geral (NBCTG) 26 (R5), e referente à Demonstração das Mutações do Patrimônio Líquido, assinale a alternativa incorreta.
A demonstração das mutações do patrimônio líquido inclui o resultado abrangente do período, apresentando separadamente o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores
Para cada componente do patrimônio líquido, a entidade deve apresentar, exclusivamente na demonstração das mutações do patrimônio líquido uma análise dos outros resultados abrangentes por item
A demonstração das mutações do patrimônio líquido inclui para cada componente do patrimônio líquido, os efeitos da aplicação retrospectiva ou da reapresentação retrospectiva, reconhecidos de acordo com a NBC TG 23
O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelas normas emitidas pelo CFC
Com relação ao balanço financeiro analise as afirmativas a seguir e marque (V) para as VERDADEIRAS e (F) para as FALSAS.
( ) Demonstra, de forma quantitativa e qualitativa, a situação patrimonial da entidade pública.
( ) Possibilita confrontar o orçamento inicial e as suas alterações com a execução e demonstra o resultado orçamentário.
( ) Demonstra as variações qualitativas e quantitativas resultantes e as independentes da execução orçamentária.
( ) Demonstra a movimentação financeira das entidades do setor público de acordo com o período correspondente.
Marque a opção que apresenta a sequência CORRETA.
V – V – F – F.
V – F – V – F.
F – V – V – F.
F – F – F – V.
V – V – V – F.
A lei nº 11.638, de 28 de dezembro de 2007 altera e revoga dispositivos da Lei no 6.404, de 15 de dezembro de 1976, e da Lei no 6.385, de 7 de dezembro de 1976, passando a entrar em vigor a regulamentação do fluxo de caixa.
De acordo com o artigo 188 da lei nº 11.638, de 28 de dezembro de 2007, temos o seguinte inciso: “I – demonstração dos fluxos de caixa – as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos.”. São estas segregações:
Das demonstrações, dos financiamentos e dos investimentos.
Das operações, dos financiamentos e dos investimentos.
Das operações, dos saldos e dos investimentos.
Das demonstrações, dos saldos e dos investimentos.
As proposições a seguir versam sobre apresentação das demonstrações contábeis. Analise-as, em conformidade com o CPC 26 (R1).
I- As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e de fluxos de caixa da entidade.
II- O objetivo das demonstrações contábeis é o de proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil aos investidores de risco.
III- As demonstrações contábeis também objetivam apresentar os resultados da atuação da Administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.
É CORRETO o que se afirma em:
I e III.
I e II.
I, II e III.
I apenas.
III apenas.
Conforme a norma que trata de Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a aplicação prospectiva de uma mudança de política contábil e reconhecimento desta mudança, assinale a opção CORRETA, no tocante à divulgação nas notas explicativas das demonstrações contábeis.
A aplicação da nova política contábil a transações, a outros eventos e a condições que ocorram após a data em que a política é alterada; e o reconhecimento do efeito da mudança na estimativa contábil nos períodos corrente e futuro afetados pela mudança.
Somente a aplicação da nova política contábil a transações, a outros eventos e a condições que ocorram após a data em que a política é alterada.
Somente o reconhecimento do efeito da mudança na estimativa contábil nos períodos futuros afetados pela mudança.
Os efeitos decorrentes da mudança de estimativa contábil deverão ser reconhecidos somente retrospectivamente.
A respeito dos elementos utilizados nas demonstrações contábeis, é correto afirmar:
A contribuição dos proprietários não pode tomar a forma de aporte de recursos subsequente, inclusive quando da reestruturação da entidade.
A distribuição aos proprietários pode ser: o retorno sobre investimento; o retorno total ou parcial de investimentos; ou no caso da extinção ou reestruturação da entidade, o retorno de qualquer recurso residual.
Receitas e despesas serão originadas, exclusivamente, de transações individuais.
Obrigação presente é uma obrigação que ocorre necessariamente por força de lei (obrigação legal ou obrigação legalmente vinculada).
A identificação de terceiros é uma indicação da existência de obrigação que dá origem a um passivo. Portanto é essencial saber a identidade dos terceiros antes da época da extinção do passivo para que a obrigação presente exista.
A empresa DELTA S/A, durante seu exercício social, comprou 100 unidades de determinada mercadoria para revenda por um preço de $ 400.000,00. Quando a empresa, no fechamento do Balanço do respectivo exercício percebeu que essas mercadorias haviam sofrido uma desvalorização e que seu valor de Mercado era atualmente $ 300.000,00. No Balanço Patrimonial do período, essa mercadoria tem seu valor igual a:
$ 300.000,00, mas com ágio de $ 100.000,00.
$ 400.000,00, sem qualquer redução.
$ 400.000,00, com redução de $ 100.000,00.
$ 400.000,00, mas com um ágio de $ 100.000,00.
$ 400.000,00, mas com redução de $ 300.000,00.
Ao tomar posse no cargo de Assistente em Administração do Ifes, Júlia foi designada para trabalhar no setor administrativo auxiliando na organização do Plano de Contas da Instituição. Como tarefa inicial, sua função foi classificar as Contas de Resultado. Elas dividem-se em Contas de Despesas e Contas de Receitas. Aparecem durante o exercício social, encerrando-se no final de tal exercício. Não fazem parte do Balanço Patrimonial, mas é por meio delas que se conhece se a empresa apresentou lucro ou prejuízo em suas atividades. Conforme tarefa de Júlia, assinale a alternativa que apresenta os exemplos de Contas de Receitas:
Fretes e Carretos; Impostos e Juros Passivos.
Aluguéis Passivos; Prêmios de Seguro e Descontos Concedidos.
Água e Esgoto; Café e Lanches e Contribuições de Previdência.
Aluguéis Ativos; Descontos Obtidos; e Juros Ativos.
Material de Expediente; Material de Limpeza e Salários.
Em relação as atividades, identifique o seguinte conceito: “são fluxos de caixa advindos das principais atividades geradoras de receita da empresa.”
Atividades Operacionais.
Atividades Contábeis.
Atividades Financeiras.
Atividades de Investimento.
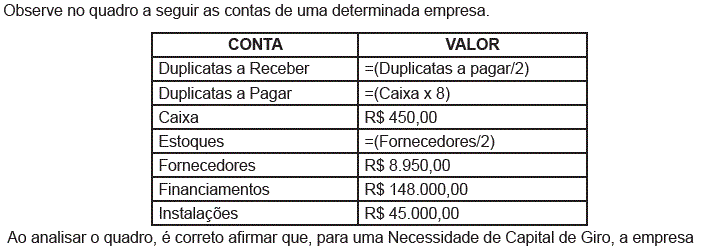
necessita de aproximadamente R$ 6.700,00.
não necessita de injeção de Capital de Giro para suas operações.
possui necessidade de capital de giro igual ao seu valor de Estoques.
deve alugar suas instalações para que ela quite seus financiamentos.
Uma empresa prestadora de serviços jurídicos adquiriu um terreno em 2019, mas a diretoria da entidade ainda não definiu como e quais são as condições de utilização desse terreno. Nesse sentido, considerando a Estrutura das Demonstrações Contábeis, esse terreno deve ser classificado, no Balanço Patrimonial da entidade, como
Estoques.
Exigível a longo prazo.
Investimentos.
Imobilizado.
Intangível.
Sobre as demonstrações contábeis artigo 187 da Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações) as empresas deverão na Demonstração do Resultado do Exercício discriminar , assinale a alternativa INCORRETA.
O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
Demonstração dos ativos acionistas depreciáveis.
As participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
O lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social.
Leia as afirmativas a seguir:
I. A Lei Complementar nº 101/2000 define receita corrente líquida como o somatório das receitas tributárias e patrimoniais, exclusivamente.
II. O lado esquerdo do Balanço Patrimonial representa a origem dos recursos, conhecida como Passivo.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O quadro apresenta as demonstrações contábeis, de acordo com a Lei Federal nº 6.404/1976, e a composição da demonstração do resultado do exercício de uma empresa.
CONTAS | VALOR - R$ |
Devoluções e cancelamentos de vendas | 10.000,00 |
Comissões de vendas | 15.000,00 |
Descontos incondicionais concedidos | 8.500,00 |
Impostos e contribuições sobre vendas e serviços | 25.000,00 |
Fretes sobre vendas | 16.000,00 |
Descontos financeiros concedidos | 10.000,00 |
Ajuste a valor presente sobre clientes | 15.000,00 |
Abatimento sobre vendas | 5.000,00 |
Outros tributos: IR e CSLL | 25.000,00 |
Qual é o total da dedução sobre a receita bruta em reais?
30.000,00
48.500,00
55.000,00
63.500,00
88.500,00
Indique quais afirmações estão corretas com relação a uniformidade das demonstrações contábeis para fins de análise:
I. Demonstrações de propósito geral, segundo o CPC 26, são aquelas cujo propósito reside no atendimento das necessidades informacionais de usuários internos que não se encontram em condições de requerer relatórios especificamente planejados para atender às suas necessidades peculiares.
II. O conjunto completo das demonstrações contábeis previsto no CPC 26 é mais abrangente que o exigido pelo art. 176 da Lei n° 6.404/76.
III. A entidade deve elaborar as suas demonstrações contábeis, exceto para a demonstração dos fluxos de caixa, utilizando-se do regime de competência.
As assertivas I, II, III e IV estão corretas.
Apenas às afirmações II e III estão corretas.
Apenas a afirmação II está correta.
Apenas as afirmações I e II estão corretas.
Em 31/12/2017, a Cia. Santa Joana adquiriu 40% de participação na Cia. São João pelo valor de R$ 2.000.000,00. O patrimônio líquido da Cia. São João era composto apenas pelo Capital Social, formado por 2.000 ações ordinárias. No período de 01/01/2018 a 30/06/2018, a Cia. São João reconheceu as seguintes mutações em seu Patrimônio Líquido:
- Lucro líquido do primeiro semestre de 2018: R$ 700.000,00.
- Distribuição de dividendos: R$ 200.000,00.
- Ajustes acumulados de conversão de investida no exterior: R$ 100.000,00 (devedor).
O valor reconhecido na Demonstração do Resultado da Cia. Santa Joana, no primeiro semestre de 2018, referente ao Investimento na Cia. São João foi, em reais,



