







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O documento que auxilia no cálculo do PIB e vários outros indicadores sociais, bem como na tomada de decisões para possíveis investimentos, é o:
DFC (Demonstração de Fluxo de Caixa).
DRE (Demonstração de Resultado do Exercício).
RE (Resultado do Exercício).
Balanço Patrimonial.
DVA (Demonstração do Valor Adicionado).
Sobre a NBC TG 26 - Apresentação das Demonstrações Contábeis, assinale a alternativa correta:
Quando o ciclo operacional normal da entidade não for claramente identificável, pressupõe-se que sua duração seja de vinte e quatro meses.
Os ativos circulantes não incluem ativos (tais como estoque e contas a receber comerciais) que são consumidos ou realizados como parte do ciclo operacional normal.
O ativo não circulante deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
Como regra geral, a entidade deve elaborar as suas demonstrações contábeis utilizando-se do regime de caixa.
Quanto à Escrituração Contábil e à Auditoria do Regime Próprio de Previdência Social (RPPS), estabelecido no âmbito da União, dos Estados, do Distrito Federal e dos Municípios, assinale a alternativa INCORRETA.
A escrituração contábil do RPPS deverá ser distinta da mantida pelo ente federativo.
O Ministério da Previdência Social exercerá a orientação, supervisão e acompanhamento dos RPPS e dos fundos previdenciários da União, dos Estados, do Distrito Federal e dos Municípios, por meio dos procedimentos de auditoria direta e auditoria indireta.
A escrituração contábil deverá incluir todas as operações que envolvam direta ou indiretamente a responsabilidade do RPPS e modifiquem ou possam vir a modificar seu patrimônio.
Os demonstrativos contábeis não precisam ser complementados por notas explicativas ou outros quadros demonstrativos para o esclarecimento da situação patrimonial e dos investimentos mantidos pelo RPPS.
Sobre a Estrutura Conceitual Básica da Contabilidade, observe as seguintes definições:
I - Resultam em aumento do patrimônio líquido que não sejam provenientes de aporte de capital de proprietários da entidade;
II - Resultam em decréscimo do patrimônio líquido e que não sejam provenientes de distribuição aos proprietários da entidade;
III - Uma obrigação presente da entidade, derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos.
Em relação aos itens acima, é correto afirmar que:
O I é uma definição de Despesa.
O II é uma definição de Receita.
O III é uma definição de Patrimônio Líquido.
Nenhum dos itens apresentam uma definição de Ativo.
Em 20X1 a Sociedade Empresária “A” adquiriu, por R$ 1.000.000,00, o direito de explorar a marca comercial (registrada) ABC. O direito de exploração dessa marca foi estipulado em contrato e tem vigência de 10 anos. A Sociedade Empresária “A” não pretende renovar o contrato e julga que o método de amortização linear reflete o padrão de consumo pela entidade dos benefícios econômicos futuros esperados com a exploração da marca. Com base somente nessas informações e, considerando-se a NBC TG 04 (R4) – Ativo intangível, assinale a seguir a alternativa que evidencia o valor contábil de amortização acumulada da marca comercial ABC que estará reconhecido no Balanço Patrimonial da Sociedade Empresária “A” ao encerrar o exercício social de 20X1. Admita que não há valor residual e que a marca estava disponível para uso em 01/01/20X1, momento em que a Sociedade Empresária “A” iniciou a exploração.
R$ 8.300,00
R$ 100.000,00
R$ 200.000,00
R$ 1.000.000,00
No Balanço Patrimonial os elementos ativos serão apresentados em ordem decrescente de grau de liquidez, de acordo com a seguinte alternativa:
ativo circulante, realizável a longo prazo, intangíveis e estoques.
ativo circulante, investimentos e o diferido.
ativo não circulante, realizável a longo prazo e imobilizados.
ativo não circulante, investimentos, diferido e intangível.
ativo circulante, realizável a longo prazo, investimentos, imobilizado e intangível.
Em uma entidade prestadora de serviços de consultoria empresarial, os veículos utilizados na condução dos consultores são classificados no Balanço Patrimonial em
Caixa e Equivalentes.
Estoques.
Investimentos.
Imobilizado.
Intangível.
Leia as afirmativas a seguir:
I. O ativo circulante compreende as aplicações que permaneceram no patrimônio por mais de vinte exercícios.
II. O prazo de validade do concurso público no Brasil é de até dois anos, prorrogável uma vez, por igual período.
Marque a alternativa CORRETA:
Da Demonstração dos Fluxos de Caixa e da Demonstração do Resultado da Cia. Taubaté, referente ao exercício de 2018, foram extraídas as seguintes informações em R$:
Receita de Vendas 2.500.000,00
CMV 1.450.000,00
Resultado Negativo da Equivalência
Patrimonial 60.000,00
Despesas Operacionais, exceto Depreciação 480.000,00
Despesas de Depreciação 200.000,00
Reversão de Provisões 40.000,00
Tributos sobre o Lucro 120.000,00
Lucro Líquido do Exercício 350.000,00
Aumento de Recebíveis 220.000,00
Diminuição de Estoques 170.000,00
Aumento de Fornecedores 180.000,00
Aumento de Contas a Pagar (inclusive tributos) 40.000,00
O valor dos fluxos de caixa decorrentes das atividades operacionais da companhia no exercício, calculado pelo método indireto e considerando-se apenas as informações acima, correspondeu em R$, a:
720.000,00
740.000,00
780.000,00
820.000,00
860.000,00
Conforme Lei 6.404/76 (artigos 176 a 182 e artigo 187) e Normas Brasileiras de Contabilidade, O Balanço Patrimonial é constituído de:
Ativo e Passivo.
Ativo, Passivo e Patrimônio Liquido.
Ativo, Passivo e Resultado do Exercício.
Nenhuma das Alternativas.
Leia as afirmativas a seguir:
I. As cotas de receitas que uma entidade pública deva transferir a outra deverão ser incluídas, como despesa, no orçamento da entidade obrigada à transferência e, como receita, no orçamento da que as deva receber.
II. Na determinação do resultado do exercício (DRE) devem ser computados os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos, conforme disposto na lei nº 6.404/1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
A contabilidade faz uso de técnicas para atingir o fim a que se propõe. No que tange às técnicas utilizadas na contabilidade, analise as alternativas abaixo e assinale a correta.
A Auditoria consiste no registro de todos os acontecimentos que ocorrem no dia a dia das organizações e que provocam modificações no patrimônio. Esses acontecimentos classificados em atos ou fatos administrativos são registrados em livros próprios por meio do mecanismo do débito e do crédito.
A Análise de balanços se dá por meio do Balanço Patrimonial e da Demonstração do Resultado do Exercício.
A Escrituração consiste na verificação da exatidão dos dados contidos nas demonstrações contábeis, por meio do exame minucioso dos registros contábeis e dos documentos que deram origem a eles.
As Demonstrações contábeis consistem no exame e na interpretação dos dados contidos na análise de balaços, com o fim de transformar esses dados em informações úteis aos diversos usuários da contabilidade.
A Consolidação de balanços é a unificação das demonstrações contábeis da empresa controladora e de suas controladas, visando apresentar a situação econômica e financeira de todo o grupo, como se fosse uma única empresa.
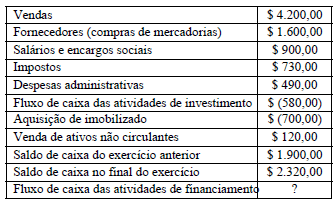
Com base nos dados informados nesse quadro, e utilizando-se o método direto, é correto afirmar que o fluxo de caixa das atividades de financiamento gerado no exercício totalizou
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Aros S.A. e Rodas S.A.:
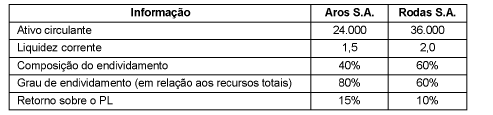
Com base nas informações acima é correto afirmar que o
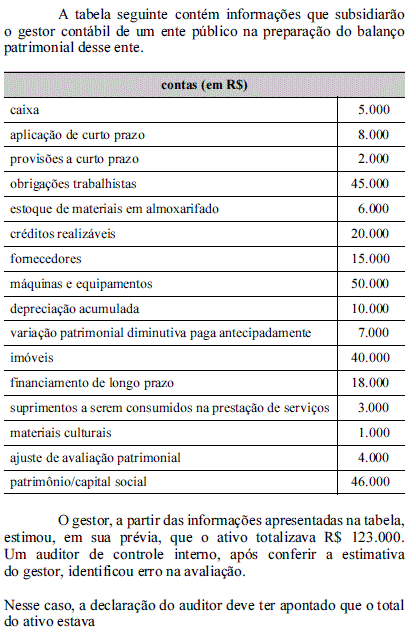
subavaliado em R$ 2.000, pois provisões a curto prazo são contas de ativo.
subavaliado em R$ 4.000, pois ajuste de avaliação patrimonial é conta retificadora de ativo.
subavaliado em R$ 7.000, pois variação patrimonial diminutiva paga antecipadamente é conta de ativo.
superavaliado em R$ 20.000, pois créditos realizáveis são contas de passivo.
superavaliado em R$ 3.000, pois suprimentos a serem consumidos na prestação de serviços são despesa operacional.
O objetivo das demonstrações contábeis é fornecer informações sobre a posição patrimonial e financeira, o desempenho e as mudanças na posição financeira da entidade, que sejam úteis a um grande número de usuários em suas avaliações e tomadas de decisão econômica. As características qualitativas são os atributos que tornam as demonstrações contábeis úteis para os usuários. As quatro principais características qualitativas são:
Compreensibilidade, eficiência, confiabilidade e compatibilidade.
Eficiência, confiabilidade, continuidade e exatidão.
Clareza, transparência, eficiência e compatibilidade.
Compreensibilidade, relevância, confiabilidade e comparabilidade.



