







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Utilize as informações abaixo para responder as questões 25 e 26.
l. Salário base R$ 2.380,00 para contrato de 200 horas mensais;
II. Sindicato da categoria: Sindisaúde;
III. Insalubridade grau médio sobre o salário mínimo nacional (R$ 1.100,00);
lV. Pagamento de 20 horas extras;
V. O mês de referência tem 30 dias, com 4 domingos e 1 feriado.
Qual o valor total bruto das horas extras e reflexos?
R$ 468,00.
R$ 520,00.
R$ 571,20.
R$ 624,00.
R$ 676,80.
As contas contábeis são classificadas em ativos, passivos, receitas e despesas. Esta classificação é utilizada para organizar os registros, dando nomenclatura a cada movimentação contábil. Sobre o conceito das classificações, assinale a alternativa incorreta.
Os ativos são todos os bens e direitos de uma entidade, dentro deste grupo encontra-se as contas de caixa, banco, investimentos, imobilizado, recebíveis e clientes
O passivo registra todos os deveres e obrigações da entidade com terceiros, como bancos, governo, funcionários, podendo serem registrados em curto e longo prazo.
Despesa são os gastos necessários para a obtenção de receita da organização, e esta envolvida ao processo de manufatura ou transformação do produto.
Receita são todos os recursos provenientes da venda de mercadoria ou de uma prestação de serviços.
No exercício findo de 2018, a Tocantins Comércio & Serviço Ltda. computou despesas com as vendas (R$ 13.200,00), despesas gerais (R$ 27.100,00), despesas administrativas (R$ 20.000,00), receitas financeiras (R$ 4.400,00) e despesas financeiras (R$7.000,00).
Em conformidade com o Art. 187, da Lei das S/A, na demonstração do resultado do exercício de 2018, o total das despesas operacionais dessa empresa será de
R$ 67.300,00.
R$ 60.300,00.
R$ 62.900,00.
R$ 35.800,00.
R$ 49.700,00.
As despesas pagas com aluguel podem ser classificadas como despesas operacionais.
De acordo com o Pronunciamento Contábil CPC 00 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, as despesas devem ser reconhecidas na demonstração do resultado quando:
Resultarem em aumento nos benefícios econômicos futuros, relacionado com o decréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade.
Resultarem em decréscimo nos benefícios econômicos presentes, relacionado com o acréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade.
Resultarem em decréscimo nos benefícios econômicos futuros, relacionado com o decréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade.
Resultarem em decréscimo nos benefícios econômicos futuros, relacionado com o acréscimo de um ativo ou o aumento de um passivo, independente da forma de mensuração.
Resultarem em decréscimo nos benefícios econômicos futuros, relacionado com o decréscimo de um passivo ou o aumento de um ativo, e puder ser mensurado com confiabilidade.
As despesas operacionais são obtidas pela análise da demonstração dos fluxos de caixa.
As despesas com as comissões pagas a vendedores integram o resultado operacional bruto na demonstração do resultado do exercício.
As despesas operacionais são aquelas não computadas nos custos, mas necessárias à atividade da empresa e à manutenção da respectiva fonte produtora. Com relação às deduções das receitas operacionais, é correto afirmar, EXCETO:
São vedadas as deduções, como despesa operacional, dos gastos realizados com a formação profissional de empregados, com exceção daquelas realizadas em instituições de ensino superior reconhecidas pelo Ministério da Educação – MEC.
São dedutíveis as contribuições não compulsórias destinadas a custear planos de benefícios complementares assemelhados aos da previdência social, instituídos em favor dos empregados e dirigentes da pessoa jurídica.
Os gastos realizados pelas empresas com serviços de assistência médica, odontológica, farmacêutica e social, destinados indistintamente a todos os seus empregados e dirigentes são consideradas despesas operacionais.
Somente serão dedutíveis como despesas os prejuízos por desfalque, apropriação indébita e furto, por empregados ou terceiros, quando houver inquérito instaurado nos termos da legislação trabalhista ou quando apresentada queixa perante a autoridade policial.
Para efeito de apuração do lucro real, a pessoa jurídica poderá deduzir como despesa operacional as participações atribuídas aos empregados nos lucros ou resultados, dentro do próprio exercício de sua constituição
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2012 foi, em reais,
108.000 (positivo).
116.000 (negativo).
52.000 (negativo).
116.000 (positivo).
108.000 (negativo).
Uma empresa obteve recursos por meio da emissão de debêntures no valor de R$ 40.000.000. As debêntures apresentaram as seguintes características:
− Data da emissão: 31/12/2011.
− Taxa de juros contratada: 12% ao ano.
− Prazo total de resgate: 8 anos.
− Pagamentos: parcelas anuais de R$ 8.052.114.
Para a colocação das debêntures no mercado a empresa incorreu em custos de serviços de assessoria jurídica e financeira que totalizaram R$ 800.000. A taxa de custo efetivo da emissão foi 12,6% ao ano.
O valor dos encargos financeiros apropriados no resultado de 2012 foi, em reais,
Se uma empresa está em plena operação e incorreu em gastos com um novo projeto, o reconhecimento contábil correto apresenta-se
intangível, para ser amortizado no prazo que se espera do projeto.
no ativo circulante, despesa antecipada.
diferido.
como despesas operacionais.
As Despesas Operacionais totalizaram:
R$ 4.800,00
R$ 4.500,00
R$2.500,00
R$ 5.400,00
R$4.100,00
No período em análise, a empresa efetuou pagamentos no valor de R$ 1.650 para seus fornecedores.
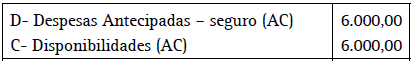
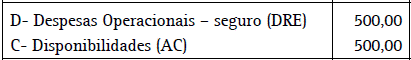
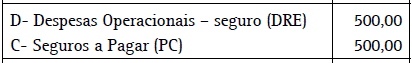
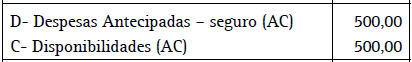
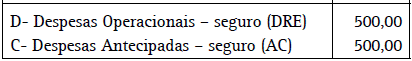
Considerando somente os dados do enunciado, quando da apropriação da despesa de seguro relativa ao mês de setembro/X8, assinale o lançamento contábil adequado.
No ano de 2007, o pagamento de fornecedores corresponde a R$ 3.600,00.
As despesas decorrentes de Pesquisa e Desenvolvimento de projetos desativados devem ser contabilizadas como
Custo dos Produtos Vendidos.
Ativo Diferido.
Despesa Operacional.
Despesa não Operacional.
Ativo Imobilizado.



